

Wertabfluss beim Unternehmensverkauf ist die Differenz zwischen dem theoretischen Preis, der sich aus einem EBITDA-Multiple ergibt, und dem Geld, das der Verkäufer beim Closing tatsächlich erhält – verursacht durch vermeidbare Entscheidungen im Verkaufsprozess, nicht durch ein unzureichendes EBITDA.
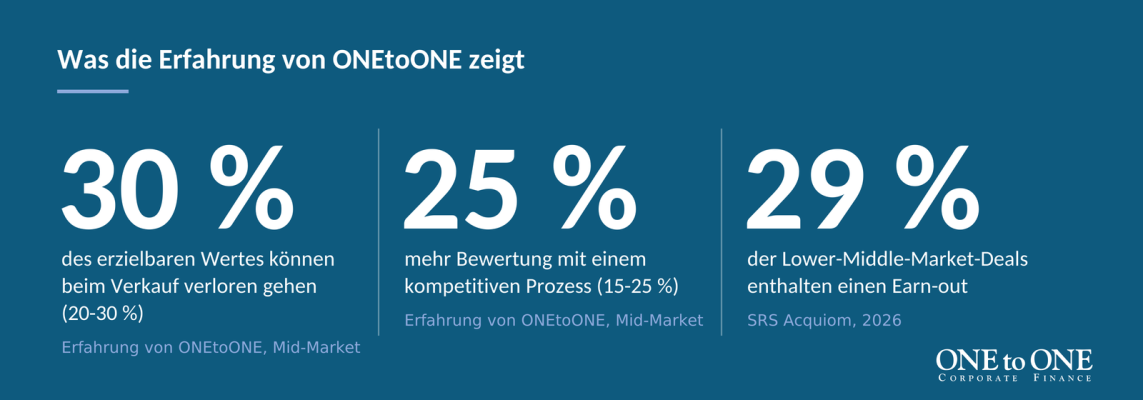
Die meisten Unternehmer gehen davon aus, dass der Preis, den sie für ihr Unternehmen erhalten, durch dessen EBITDA und ein Multiple bestimmt wird. In Wirklichkeit ist die genannte Zahl nur einer von vielleicht einem Dutzend Hebeln, die darüber entscheiden, wie viel Geld tatsächlich auf dem Bankkonto des Verkäufers ankommt. Basierend auf der Erfahrung von ONEtoONE Corporate Finance in der Beratung von Mid-Market-Transaktionen verzichten Eigentümer regelmäßig auf 20-30 % des erzielbaren Wertes ihres Unternehmens – nicht, weil sie schlecht verhandelt haben, sondern weil sie nicht wussten, was verhandelbar war.
Wohin fließt der Wert, wenn Sie ein Unternehmen verkaufen?
Wert geht an sechs bestimmten Stellen des Verkaufsprozesses verloren, nicht nur an einer: beim Käuferkreis, bei der Unternehmensstory, bei den technischen Anpassungen von Working Capital und Nettoverschuldung, bei Earn-outs, bei der steuerlichen Strukturierung und bei nicht versicherten Gewährleistungsrisiken.
Die Lücke zwischen dem geforderten Preis und dem Geld, das ein Verkäufer letztlich erhält, entsteht an mehreren Stellen gleichzeitig, nicht in einer einzigen Verhandlung. Jeder dieser Punkte kann unbemerkt bleiben, wenn er nicht im Voraus vorbereitet wird, denn die meisten werden als „technische“ Transaktionsmechanik dargestellt statt als Wertentscheidungen.
- Käuferkreis: Ein einziges bilaterales Gespräch bewertet das Asset fast immer niedriger als ein kompetitiver Prozess.
- Story: Dasselbe Unternehmen, auf zwei verschiedene Arten erzählt, erzielt radikal unterschiedliche Multiples.
- Working-Capital-Peg und Definitionen der Nettoverschuldung: technische Anpassungen, die stillschweigend Millionen vom genannten Preis abziehen.
- Earn-outs: Bedingungen, die der Verkäufer nach dem Closing nicht kontrollieren kann.
- Steuerliche Strukturierung: vor der Unterzeichnung nicht optimiert.
- Gewährleistungs- und Freistellungsrisiken: nicht versichert.
Übersichtstabelle: die 6 Wertabflüsse
| Wertabfluss | Was er bedeutet | Wie man ihn begrenzt |
|---|---|---|
| Käuferkreis | Ein einziger Käufer verhandelt ohne jeden Wettbewerbsdruck | Einen kompetitiven Prozess mit qualifizierten internationalen Käufern durchführen |
| Unternehmensstory | Dasselbe Unternehmen, schlecht erzählt, drückt das Multiple | Vor dem Marktgang eine starke Equity Story aufbauen |
| Working-Capital-Peg / Nettoverschuldung | „Technische“ Anpassungen verlagern stillschweigend Geld vom Verkäufer zum Käufer | Diese Mechanismen Monate vor Öffnung des Datenraums modellieren |
| Earn-outs | Bedingte Kaufpreisbestandteile, gekoppelt an Kennzahlen, die der Käufer kontrolliert | Objektive, vom Verkäufer überprüfbare Kennzahlen verhandeln |
| Steuerliche Strukturierung | Steuerliche Auswirkungen vor der Unterzeichnung nicht optimiert | Die steuerliche Strukturierung der Transaktion im Voraus planen |
| Gewährleistung & Freistellung | Risiko des Verkäufers nach dem Closing bleibt ungedeckt | Eine Warranty-&-Indemnity-Versicherung (W&I) prüfen |
Diese sechs Wertabflüsse wirken selten allein – meist kombinieren sie sich, und ihre kombinierte Wirkung erklärt diese 20-30 % verlorenen Wertes. Diese Zahl stammt aus der eigenen Erfahrung von ONEtoONE in der Beratung von Mid-Market-Transaktionen, nicht aus einer einzelnen Variable.
Welches sind die drei größten Stellen für Wertabflüsse?
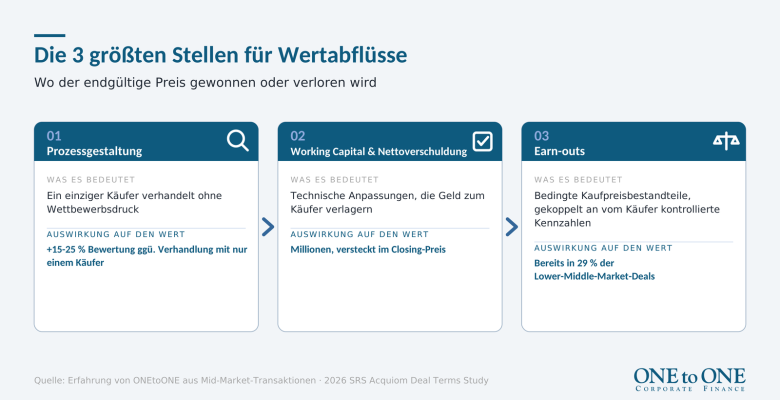
Die drei Stellen mit der größten Wirkung sind die Gestaltung des Sell-Side-Prozesses, Working Capital und Nettoverschuldung sowie Earn-outs mit bedingten Kaufpreisbestandteilen.
1. Gestaltung des Sell-Side-Prozesses
Basierend auf der Erfahrung von ONEtoONE aus ihren Mid-Market-Transaktionen steigert ein gut geführter, kompetitiver Sell-Side-Prozess die Bewertung typischerweise um 15-25 % gegenüber einer Verhandlung mit nur einem Käufer. Die Arbeit, das richtige internationale Käuferuniversum zu identifizieren, zu qualifizieren und anzusprechen, ist die Tätigkeit mit der höchsten Rendite bei jedem Verkauf: Der beste Käufer ist selten der naheliegendste.
2. Working Capital und Nettoverschuldung
Working Capital und Nettoverschuldung werden meist als „technisch“ dargestellt – und genau das ist das Problem. Ein um zehn Prozent zu hoch angesetzter Working-Capital-Peg verlagert beim Closing Geld vom Verkäufer zum Käufer, oft unsichtbar. Eigentümer sollten diese Mechanismen Monate modellieren, bevor ein Käufer überhaupt den Datenraum sieht.
3. Earn-outs und bedingte Kaufpreisbestandteile
Earn-outs sind auf dem Vormarsch: Laut der 2026 SRS Acquiom Deal Terms Study kommen sie inzwischen bei 29 % der Transaktionen im Lower Middle Market (bis 50 Mio. $) und bei 35 % der kleinsten Transaktionen (bis 25 Mio. $) vor, gegenüber 19 % im Jahr 2014. Verkäufer, die vage, vom Käufer kontrollierte Kennzahlen akzeptieren, erhalten selten das, was ihnen versprochen wurde.
Was können Eigentümer tun, um Wertabflüsse zu vermeiden?
Wertabflüsse lassen sich verhindern, aber nur mit Vorbereitung. Drei Schritte machen den größten Unterschied.
- Mit der Vorbereitung 12-18 Monate vor einem Verkauf beginnen, nicht drei.
- Ein kompetitives internationales Käuferuniversum aufbauen – der beste Käufer ist selten der naheliegendste.
- Berater beauftragen, die jede Klausel der Transaktion verhandeln, nicht nur das Multiple.
Fazit
Der Preis im Term Sheet ist nicht der Preis, den Sie erhalten. Eigentümer, die das früh erkennen – und einen Prozess gestalten, der den bereits geschaffenen Wert schützt –, schneiden durchweg besser ab als ihre Peers, und zwar mit Abständen, die groß genug sind, um das nächste Kapitel ihres Lebens zu finanzieren.
Häufig gestellte Fragen zur Multiple-Bewertung
Wie viel Wert verlieren Eigentümer beim Verkauf eines Unternehmens?
Eigentümer verzichten regelmäßig auf 20-30 % des erzielbaren Wertes ihres Unternehmens, basierend auf der Erfahrung von ONEtoONE in der Beratung von Mid-Market-Transaktionen.
Die Ursache ist selten schlechtes Verhandeln – sondern dass sie nicht wissen, welche Elemente der Transaktion verhandelbar waren: Prozess, Working Capital, Earn-outs, steuerliche Strukturierung und Garantien.
Was ist ein Working-Capital-Peg beim Unternehmensverkauf?
Ein Working-Capital-Peg ist das im Kaufvertrag festgelegte Referenzniveau des Working Capitals; liegt das tatsächliche Working Capital beim Closing darunter, wird der Kaufpreis nach unten angepasst.
Ein nur 10 % zu hoch angesetzter Peg kann stillschweigend Geld vom Verkäufer zum Käufer verlagern – deshalb sollte er Monate vor Öffnung des Datenraums modelliert werden.
Was ist ein Earn-out und warum ist er für den Verkäufer riskant
Ein Earn-out ist ein Teil des Kaufpreises, der später gezahlt wird und davon abhängt, dass das Unternehmen nach dem Closing bestimmte Ziele erreicht.
Er ist riskant, weil Earn-outs laut der 2026 SRS Acquiom Deal Terms Study bereits bei 29 % der Transaktionen im Lower Middle Market vorkommen und Verkäufer, die vom Käufer kontrollierte Kennzahlen akzeptieren, selten alles erhalten, was ihnen versprochen wurde.
Wie viel mehr Wert schafft ein kompetitiver Verkaufsprozess im Vergleich zum Verkauf an einen einzigen Käufer?
Basierend auf der Erfahrung von ONEtoONE steigert ein gut geführter, kompetitiver Verkaufsprozess die Bewertung um 15-25 % gegenüber einer bilateralen Verhandlung mit einem einzigen Käufer.
Treiber ist der Wettbewerbsdruck: Mehrere qualifizierte Käufer, die um das Asset konkurrieren, verbessern sowohl den Preis als auch die Transaktionsbedingungen.
Wann sollte man mit der Vorbereitung eines Unternehmensverkaufs beginnen?
Die Empfehlung lautet, 12-18 Monate vor einem Verkauf mit der Vorbereitung zu beginnen, nicht drei.
Dieser Vorlauf gibt Zeit, Working Capital und Nettoverschuldung zu modellieren, die Unternehmensstory aufzubauen und ein kompetitives Käuferuniversum zusammenzustellen, bevor irgendjemand den Datenraum sieht.
Über ONEtoONE
Ob Sie planen, Ihr Unternehmen zu verkaufen, ein Unternehmen zu erwerben oder strategische Möglichkeiten auszuloten – ONEtoONE Corporate Finance bietet fachkundige Unterstützung während des gesamten Prozesses. Unser globales Netzwerk, unsere Branchenexpertise und unser technologiegestützter Ansatz helfen Kunden, weltweit erfolgreiche Ergebnisse zu erzielen. Kontaktieren Sie uns, um Ihre Pläne vertraulich zu besprechen