

La dispersione di valore nella vendita di un’azienda è il divario tra il prezzo teorico implicito in un multiplo dell’EBITDA e la liquidità che il venditore riceve effettivamente al closing, causato da decisioni evitabili durante il processo di vendita, non da un EBITDA insufficiente.
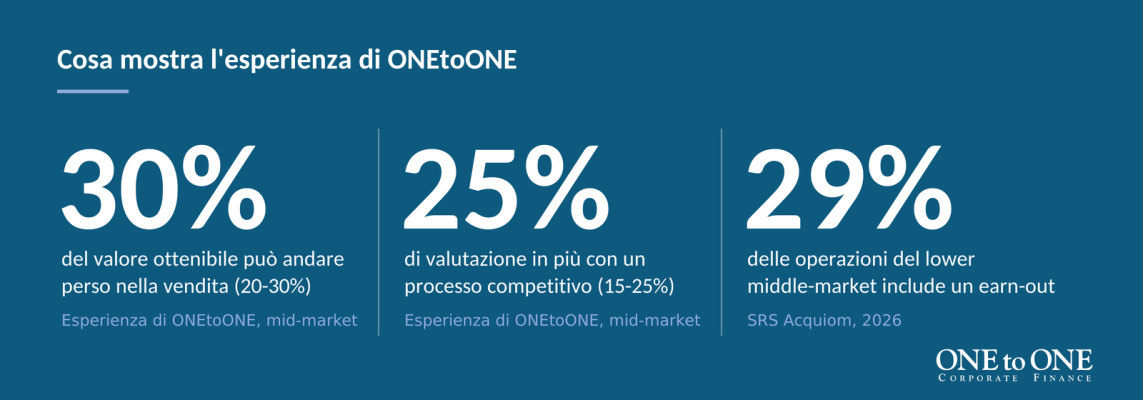
La maggior parte degli imprenditori presume che il prezzo che riceverà per la propria azienda sia determinato dal suo EBITDA e da un multiplo. In realtà, la cifra dichiarata è solo una delle forse dodici leve che stabiliscono quanta liquidità arriva effettivamente sul conto bancario del venditore. Sulla base dell’esperienza di ONEtoONE Corporate Finance nella consulenza su operazioni del mid-market, i proprietari rinunciano abitualmente al 20-30% del valore ottenibile della propria azienda — non perché abbiano negoziato male, ma perché non sapevano cosa fosse negoziabile.
Dove finisce il valore quando si vende un'azienda?
Il valore si perde in sei punti specifici del processo di vendita, non in uno solo: il bacino di acquirenti, la narrativa aziendale, gli aggiustamenti tecnici di capitale circolante e indebitamento netto, gli earn-out, la strutturazione fiscale e l’esposizione non assicurata per le garanzie.
Il divario tra il prezzo richiesto e la liquidità che il venditore riceve alla fine si crea in più punti contemporaneamente, non in un’unica negoziazione. Ciascuno di questi punti può passare inosservato se non viene preparato in anticipo, perché la maggior parte di essi viene presentata come meccanica «tecnica» dell’operazione anziché come decisione di valore.
- Bacino di acquirenti: una singola trattativa bilaterale sottovaluta quasi sempre l’asset rispetto a un processo competitivo.
- Narrativa: la stessa azienda, raccontata in due modi diversi, attrae multipli radicalmente diversi.
- Capitale circolante di riferimento (working capital peg) e definizioni di indebitamento netto: aggiustamenti tecnici che sottraggono silenziosamente milioni al prezzo dichiarato.
- Earn-out: condizioni che il venditore non può controllare dopo il closing.
- Strutturazione fiscale: non ottimizzata prima della firma.
- Esposizione per garanzie e indennizzi: lasciata senza copertura assicurativa.
Tabella riepilogativa: le 6 dispersioni di valore
| Dispersione | Cosa significa | Come mitigarla |
|---|---|---|
| Bacino di acquirenti | Un solo acquirente negozia senza alcuna pressione competitiva | Gestire un processo competitivo con acquirenti internazionali qualificati |
| Narrativa aziendale | La stessa azienda, raccontata male, comprime il multiplo | Costruire una solida equity story prima di andare sul mercato |
| Capitale circolante di riferimento / indebitamento netto | Aggiustamenti «tecnici» trasferiscono silenziosamente liquidità dal venditore all’acquirente | Modellizzare questi meccanismi mesi prima di aprire la data room |
| Earn-out | Corrispettivo condizionato legato a metriche controllate dall’acquirente | Negoziare metriche oggettive e verificabili dal venditore |
| Strutturazione fiscale | Impatto fiscale non ottimizzato prima della firma | Pianificare in anticipo la strutturazione fiscale dell’operazione |
| Garanzie e indennizzi | Esposizione del venditore dopo il closing lasciata senza copertura | Valutare un’assicurazione warranty & indemnity (W&I) |
Queste sei dispersioni raramente agiscono da sole — di solito si combinano, ed è il loro effetto combinato a spiegare quel 20-30% di valore perso. Questo dato deriva dall’esperienza diretta di ONEtoONE nella consulenza su operazioni del mid-market, non da una singola variabile.
Quali sono i tre principali punti di dispersione?
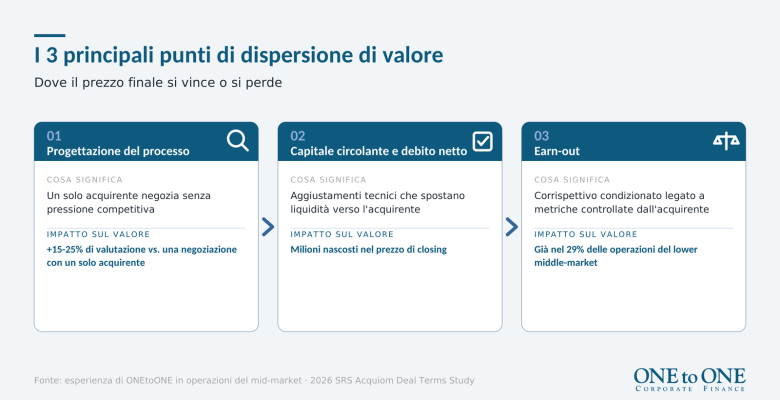
I tre punti di dispersione a più alto impatto sono la progettazione del processo sell-side, il capitale circolante e l’indebitamento netto, e gli earn-out con corrispettivo condizionato.
1. Progettazione del processo sell-side
Sulla base dell’esperienza di ONEtoONE nelle sue operazioni del mid-market, un processo sell-side competitivo e ben gestito aumenta tipicamente la valutazione del 15-25% rispetto a una negoziazione con un solo acquirente. Il lavoro di identificare, qualificare e coinvolgere il giusto universo di acquirenti internazionali è l’attività con il rendimento più elevato in qualsiasi vendita: il miglior acquirente raramente è il più vicino.
2. Capitale circolante e indebitamento netto
Capitale circolante e indebitamento netto vengono di solito presentati come aspetti «tecnici» — ed è proprio questo il problema. Un capitale circolante di riferimento fissato il dieci per cento troppo in alto trasferisce liquidità dal venditore all’acquirente al closing, spesso in modo invisibile. I proprietari dovrebbero modellizzare questi meccanismi mesi prima che un acquirente veda la data room.
3. Earn-out e corrispettivo condizionato
Gli earn-out sono in aumento: secondo la 2026 SRS Acquiom Deal Terms Study, sono ormai presenti nel 29% delle operazioni del lower middle-market (fino a 50 milioni di dollari) e nel 35% delle operazioni più piccole (fino a 25 milioni di dollari), rispetto al 19% del 2014. I venditori che accettano metriche vaghe e controllate dall’acquirente raramente incassano quanto era stato loro promesso.
Cosa possono fare i proprietari per evitare la dispersione di valore?
La dispersione è prevenibile, ma solo con la preparazione. Tre passi fanno la differenza maggiore.
- Avviare il lavoro di preparazione 12-18 mesi prima di qualsiasi vendita, non tre.
- Costruire un universo competitivo di acquirenti internazionali – il miglior acquirente raramente è il più vicino.
- Affidarsi a consulenti che negoziano ogni clausola dell’operazione, non solo il multiplo.
Conclusione
Il prezzo indicato nel term sheet non è il prezzo che ricevi. I proprietari che lo riconoscono presto — e che progettano un processo incentrato sulla tutela del valore che hanno già costruito — superano costantemente i loro pari con margini abbastanza ampi da finanziare il prossimo capitolo della loro vita.
Domande frequenti sulla valutazione per multipli
Quanto valore perdono i proprietari quando vendono un'azienda?
I proprietari rinunciano abitualmente al 20-30% del valore ottenibile della propria azienda, sulla base dell’esperienza di ONEtoONE nella consulenza su operazioni del mid-market.
La causa raramente è una cattiva negoziazione – è non sapere quali elementi dell’operazione fossero negoziabili: processo, capitale circolante, earn-out, strutturazione fiscale e garanzie.
Che cos'è il working capital peg nella vendita di un'azienda?
Il working capital peg è il livello di riferimento del capitale circolante fissato nel contratto di compravendita; se il capitale circolante effettivo al closing scende al di sotto di tale livello, il prezzo viene rettificato al ribasso.
Un peg fissato appena il 10% troppo in alto può trasferire silenziosamente liquidità dal venditore all’acquirente, motivo per cui va modellizzato mesi prima dell’apertura della data room.
Che cos'è un earn-out e perché è rischioso per il venditore
Un earn-out è una parte del prezzo di vendita pagata in un secondo momento, subordinata al raggiungimento di obiettivi specifici da parte dell’azienda dopo il closing.
È rischioso perché, secondo la 2026 SRS Acquiom Deal Terms Study, gli earn-out sono già presenti nel 29% delle operazioni del lower middle-market, e i venditori che accettano metriche controllate dall’acquirente raramente incassano tutto ciò che era stato loro promesso.
Quanto valore in più crea un processo di vendita competitivo rispetto alla vendita a un solo acquirente?
Sulla base dell’esperienza di ONEtoONE, un processo di vendita competitivo ben gestito aumenta la valutazione del 15-25% rispetto a una negoziazione bilaterale con un solo acquirente.
Il fattore determinante è la pressione competitiva: più acquirenti qualificati in competizione per l’asset migliorano sia il prezzo sia le condizioni dell’operazione.
Quando si dovrebbe iniziare a preparare la vendita di un'azienda?
La raccomandazione è di avviare il lavoro di preparazione 12-18 mesi prima di una vendita, non tre.
Questo margine di tempo consente di modellizzare capitale circolante e indebitamento netto, costruire la narrativa aziendale e mettere insieme un universo competitivo di acquirenti prima che qualcuno veda la data room.
Chi è ONEtoONE
Che tu stia pensando di vendere la tua azienda, acquisire una società o esplorare opportunità strategiche, ONEtoONE Corporate Finance offre un supporto esperto durante tutto il processo. La nostra rete globale, la competenza settoriale e l’approccio basato sulla tecnologia aiutano i clienti a ottenere risultati di successo in tutto il mondo. Contattaci per discutere i tuoi progetti in modo riservato.