
Ich habe schon immer gedacht, dass eine Fusion oder ein Joint Venture viel mit einer Ehe gemeinsam hat. Zwei Parteien lernen sich kennen, stellen fest, dass sie einander etwas Wertvolles zu bieten haben, und beginnen sich auszumalen, was sie gemeinsam erreichen könnten. Sie sprechen über ihre Erwartungen, verhandeln die Bedingungen ihrer Verbindung und einigen sich schließlich darauf, gemeinsam eine Zukunft aufzubauen.
Die Zeit des Werbens kann aufregend sein. Die Hochzeit kann ein Erfolg werden. Doch die eigentliche Bewährungsprobe beginnt danach – wenn beide Parteien feststellen, was es tatsächlich bedeutet, ein Unternehmen zu teilen.
Stellen Sie sich nun vor, die beiden Parteien kommen aus unterschiedlichen Ländern, unterliegen unterschiedlichen Rechtssystemen, sprechen unterschiedliche Sprachen und gehen unterschiedlich mit Entscheidungsfindung, Risiko und Autorität um. Vielleicht haben sie sogar unterschiedliche Vorstellungen davon, wie Erfolg aussehen soll.
Genau das macht grenzüberschreitende Fusionen und Übernahmen so anspruchsvoll. Die Unterschiede reichen über die Unternehmenskultur hinaus und betreffen auch die Märkte, Regulierungen, Kunden und geschäftlichen Rahmenbedingungen, in denen die Unternehmen tätig sind.
Dies ist der erste Beitrag einer dreiteiligen Serie über grenzüberschreitende M&A, die auf meiner Erfahrung in Corporate Finance und Investment Banking beruht – darunter die Beratung japanischer Unternehmen, die in Saudi-Arabien Fuß fassen oder ihre Präsenz dort ausbauen wollten. Eine Lektion hat mich meine gesamte Laufbahn hindurch begleitet: Zwei Unternehmen zu einer Transaktion zu bewegen, ist eine Herausforderung; sie danach zu einer guten Zusammenarbeit zu bringen, kann eine ganz andere sein.
Warum scheitern so viele grenzüberschreitende Partnerschaften nach dem Closing?
Ich verwende die Ehe-Analogie manchmal mit einem Augenzwinkern, doch dahinter steckt ein ernster Punkt. Bei mindestens zwei Partnerschaften, an denen ich früher in meiner Laufbahn gearbeitet habe, wurden mein Team und ich mehrere Jahre nach der ursprünglichen Transaktion erneut hinzugezogen. Nachdem wir die Parteien zunächst zusammengebracht hatten, fanden wir uns eher in der Rolle von Eheberatern wieder – und halfen ihnen schließlich, eine Trennung zu bewältigen.
Ich werde die Unternehmen nicht nennen, doch diese Erfahrungen haben einen bleibenden Eindruck bei mir hinterlassen. Die ursprünglichen Transaktionen hatten eine fundierte strategische Logik, doch im Laufe der Zeit traten Unterschiede bei Erwartungen, Management und Kontrolle zutage. Die Marktbedingungen änderten sich, die Prioritäten verschoben sich, und die Beziehung wurde immer schwieriger zu steuern.
Nicht jede Partnerschaft lässt sich retten, und nicht jedes Joint Venture sollte unbegrenzt fortbestehen. Doch eine klare Governance, praktikable Mechanismen zur Beilegung von Meinungsverschiedenheiten und umsetzbare Exit-Regelungen können den Parteien helfen, schwierige Situationen zu bewältigen, ohne das gesamte Unternehmen zu gefährden. Das sind keine pessimistischen juristischen Formalitäten, sondern Teil einer verantwortungsvollen Planung.
Warum reicht der strategische Fit bei grenzüberschreitenden M&A nicht aus?
Grenzüberschreitende Transaktionen beruhen oft auf komplementären Stärken. Ein internationales Unternehmen bringt möglicherweise Technologie, Ingenieurskompetenz oder etablierte Produkte ein, während ein lokaler Partner Marktzugang, Kundenbeziehungen, Infrastruktur und Kenntnis des operativen Umfelds beisteuert. Gemeinsam können sie ein Geschäft aufbauen, das keiner von beiden allein ebenso erfolgreich entwickeln könnte. Doch die strategische Logik ist nur der Ausgangspunkt.
Während meiner Zeit im Investment Banking habe ich an Mandaten zwischen japanischen Industrie- und Technologieunternehmen und saudischen Unternehmen und Institutionen gearbeitet. Sie umfassten Branchen wie Nutzfahrzeugbau, Engineering, Industrieautomation, Wasseraufbereitung, Energie und Hochleistungswerkstoffe. Bei einigen Mandaten ging es um die Gründung von Joint Ventures; andere konzentrierten sich auf Übernahmen, die Restrukturierung bestehender Partnerschaften oder die Stärkung der Position eines Unternehmens auf dem saudischen Markt.
In all diesen unterschiedlichen Situationen zeigte sich immer wieder, wie wichtig es ist zu verstehen, nicht nur was jede Partei einbringen konnte, sondern auch, was jede zu gewinnen erwartete.
Beiträge versus Erwartungen: ein Beispiel aus der Fertigung
Nehmen wir eine Fertigungspartnerschaft. Ein internationales Unternehmen möchte womöglich eine lokale Produktionsplattform aufbauen, seine Technologie einsetzen und neue Kunden gewinnen. Sein saudischer Partner sieht in der Chance vielleicht einen Weg, heimische industrielle Kapazitäten aufzubauen, lokales Know-how zu entwickeln und einen wachsenden Markt zu bedienen.
Diese Ziele können sich ergänzen, sind aber nicht identisch. Das internationale Unternehmen priorisiert möglicherweise den Schutz seiner Technologie und einheitliche Qualitätsstandards. Der lokale Partner legt womöglich größeren Wert auf Technologietransfer, lokale Fertigung und die Weiterentwicklung des Geschäfts über den ursprünglichen Rahmen hinaus.
Beide Sichtweisen können berechtigt sein. Die Herausforderung besteht darin, ein gemeinsames Verständnis davon zu schaffen, was die Partnerschaft erreichen soll und welchen Beitrag jede Partei leistet.
Wird die Technologie von Anfang an übertragen oder schrittweise eingeführt? Wer ist für die Kundenentwicklung verantwortlich? Wie viel investiert jede Partei? Was passiert, wenn die Nachfrage langsamer wächst als erwartet? Könnte eine der Parteien später eine andere Eigentümerstruktur anstreben?
Das sind nicht bloß operative Details. Sie berühren den Kern der Investitionslogik. Haben die Parteien unterschiedliche Erwartungen, müssen diese Unterschiede angegangen werden, bevor sie sich im Unternehmen verfestigen.
Wie wirken sich kulturelle Unterschiede auf grenzüberschreitende M&A aus?
Bei grenzüberschreitenden Transaktionen treffen oft unterschiedliche Kommunikationsstile, Entscheidungsprozesse und Einstellungen gegenüber Risiken aufeinander. Die Landeskultur kann diese Unterschiede beeinflussen, ist aber nur ein Teil des Gesamtbildes.
Ein multinationaler Konzern und ein saudisches Familienunternehmen können beispielsweise sehr unterschiedliche Managementkulturen haben. Der eine setzt womöglich auf formale Genehmigungsprozesse unter Einbindung der Zentrale im Ausland. Das andere legt vielleicht mehr Gewicht auf direkte Beziehungen und Entscheidungen der Eigentümer. Keiner der beiden Ansätze ist per se besser. Die Herausforderung besteht darin, sie miteinander in Einklang zu bringen.
Werden diese Unterschiede missverstanden, können sie das Vertrauen nach und nach untergraben – insbesondere dann, wenn keine Seite sich bemüht, die Arbeitsweise der anderen zu verstehen.
Nach meiner Erfahrung müssen Berater über die formale Transaktion hinausblicken und beiden Parteien helfen zu verstehen, wie die jeweils andere Organisation tatsächlich funktioniert. Das erfordert aufmerksames Zuhören, die richtigen Fragen und die Fähigkeit, echte Unterschiede in den kommerziellen Zielen von Unterschieden in Kommunikation oder Entscheidungsfindung zu trennen.
Was sollte die Due Diligence bei einer grenzüberschreitenden Transaktion abdecken?
Ein weiterer wichtiger Aspekt ist, ob das Geschäftsmodell im Zielmarkt funktionieren kann. Ein Produkt muss möglicherweise an die Anforderungen lokaler Kunden angepasst werden. Ein Vertriebsmodell kann von Beziehungen abhängen, deren Aufbau Jahre dauert. Eine Investition in die Fertigung kann einen anderen Ansatz bei Lieferanten, Personalentwicklung oder Kundenqualifizierung erfordern. Auch Regulierung und das weitere Geschäftsumfeld können Tempo und Struktur des Markteintritts beeinflussen, insbesondere in Industrie- und infrastrukturnahen Branchen.
Aus diesem Grund sollte die Due Diligence über die historische Finanzentwicklung hinausgehen. Käufer und Investoren müssen die wichtigsten Geschäftsbeziehungen, regulatorischen Abhängigkeiten, die Wettbewerbsposition und realistische Wachstumsaussichten verstehen. Ziel ist nicht, jede Unsicherheit auszuräumen; das ist selten möglich. Es geht darum, die wesentlichen Unsicherheiten zu identifizieren und zu entscheiden, wie mit ihnen umgegangen wird.
Das ist besonders für mittelständische Unternehmen wichtig. Eine Übernahme oder ein Joint Venture im Ausland kann eine erhebliche Bindung von Kapital und Managementkapazität bedeuten. Unerwartete Integrationskosten oder ein langsamer als erwartetes Wachstum können sich wesentlich auf die Investition auswirken.
Welche Fragen sollten Sie vor der Unterzeichnung einer grenzüberschreitenden Transaktion stellen?
Die produktivsten grenzüberschreitenden Gespräche sind nicht unbedingt die, in denen sich alle schnell einig sind. Es sind jene, in denen beide Parteien bereit sind, Annahmen zu hinterfragen, bevor daraus Verpflichtungen werden.
Ich bin überzeugt, dass Unternehmer und Investoren drei Fragen frühzeitig im Prozess klären sollten.
Erstens: Was will jede Partei wirklich erreichen? Die Antwort sollte über finanzielle Renditen hinausgehen und auch Marktposition, Technologie, operative Fähigkeiten und die angestrebte künftige Ausrichtung des Unternehmens umfassen.
Zweitens: Was bringt jede Partei ein? Beiträge können Kapital, Vermögenswerte, geistiges Eigentum, Managementkompetenz, Kundenbeziehungen oder Zugang zu Vertriebskanälen umfassen. Sie sollten klar definiert sein, statt allgemeinen Erwartungen überlassen zu werden.
Drittens: Was passiert, wenn sich die Umstände ändern? Marktbedingungen, Investitionsbedarf und strategische Prioritäten können sich wandeln. Die Parteien sollten überlegen, wie sie reagieren, wenn der ursprüngliche Businessplan nicht mehr der Realität entspricht.
Diese Gespräche sind am wertvollsten, bevor die Verhandlungen von Bewertung, Beteiligungsquoten und juristischen Formulierungen dominiert werden.
Wann sollten Sie in einer grenzüberschreitenden Verhandlung Kompromisse eingehen?
Erfolgreiche grenzüberschreitende M&A erfordern zudem eine Balance zwischen Flexibilität und Disziplin. Ein Berater, der darauf besteht, jeden Verhandlungspunkt für sich zu entscheiden, kann eine Beziehung beschädigen, bevor sie sich überhaupt entwickeln konnte. Ebenso kann ein Zugeständnis in einer Frage, die für die Investitionslogik grundlegend ist, die Transaktion selbst untergraben.
Manche Differenzen lassen sich durch klarere Verfahren, gestaffelte Verpflichtungen oder leistungsabhängige Vereinbarungen lösen. Andere – etwa wesentliche Schutzrechte für geistiges Eigentum oder substanzielle Entscheidungsrechte – können den Kern des Deals berühren. Die Herausforderung besteht darin, zu unterscheiden, was verhandelbar ist und was geschützt werden muss.
Letztlich geht es nicht darum, einen kurzfristigen Verhandlungssieg zu erringen. Es geht darum, ein Unternehmen zu schaffen, das langfristig nachhaltigen Wert liefert.
Was leistet ein Berater für grenzüberschreitende M&A über den Abschluss der Transaktion hinaus?
Ein Berater für grenzüberschreitende M&A tut mehr, als einen Käufer, Verkäufer oder potenziellen Partner zu identifizieren. Der Berater sollte helfen, die kommerzielle Logik zu prüfen, Annahmen zu hinterfragen und sicherzustellen, dass beide Parteien ein realistisches Verständnis davon haben, was die Transaktion erfordert.
Das kann bedeuten, einem internationalen Investor den lokalen Markt näherzubringen, einem lokalen Unternehmen bei der Einschätzung des Werts eines ausländischen Partners zu helfen oder potenzielle Konflikte zwischen den Erwartungen der Parteien zu erkennen, bevor sie schwer lösbar werden.
Statt sich ausschließlich auf den Abschluss der Transaktion zu konzentrieren, kann ein erfahrener Berater auch dafür sorgen, dass die vorgeschlagene Struktur die Unternehmensstrategie unterstützt.
Natürlich kann kein Berater garantieren, dass zwei Unternehmen gut zusammenarbeiten. Diese Verantwortung liegt letztlich bei den Parteien selbst. Doch die richtige Beratung kann ihnen helfen, fundiertere Entscheidungen zu treffen, bevor sie erhebliche Ressourcen binden.
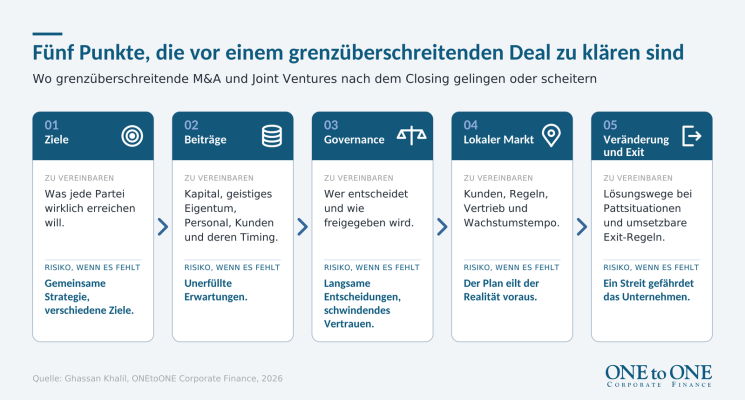
Grenzüberschreitende M&A auf einen Blick: Was vor der Unterzeichnung zu vereinbaren ist
| Bereich | Was schiefgehen kann | Was frühzeitig zu vereinbaren ist |
| Ziele | Unterschiedliche Erwartungen, z. B. Technologieschutz versus Technologietransfer | Was jede Partei wirklich erreichen will |
| Beiträge | Kapital, geistiges Eigentum, Kunden oder Management bleiben allgemeinen Erwartungen überlassen | Was jede Partei einbringt – und wann |
| Governance und Kultur | Genehmigungen der Zentrale und Entscheidungen der Eigentümer prallen aufeinander; Vertrauen schwindet | Wer was entscheidet – und wie |
| Lokaler Markt | Produkt, Vertrieb und Regulierung brauchen länger als geplant | Due Diligence über historische Finanzzahlen hinaus |
| Veränderung und Exit | Die Nachfrage wächst langsam oder Prioritäten verschieben sich | Mechanismen zur Streitbeilegung und umsetzbare Exit-Regelungen |
Der strategische Fit ist nur der Anfang
Grenzüberschreitende M&A können Chancen eröffnen – durch neue Märkte, gestärkte Fähigkeiten, Technologietransfer und Partnerschaften, die für beide Seiten Wert schaffen. Doch eine überzeugende strategische Logik ist nur der Ausgangspunkt.
Die Parteien müssen die Erwartungen der jeweils anderen verstehen, die Gegebenheiten des lokalen Marktes kennen und eine praktikable Grundlage für die Zusammenarbeit schaffen. Zeit, die vor der Unterzeichnung in diese Fragen investiert wird, kann helfen, Missverständnisse zu vermeiden, Entscheidungen zu verbessern und ein stärkeres Fundament für langfristigen Erfolg zu legen.
Für Unternehmer und Investoren, die eine internationale Übernahme oder ein Joint Venture erwägen, lautet die entscheidende Frage nicht einfach, ob der Deal auf dem Papier sinnvoll ist. Sondern, ob die Parteien diese strategische Logik in ein Unternehmen verwandeln können, das in der Realität funktioniert.
Häufig gestellte Fragen zu grenzüberschreitenden M&A
Was sind grenzüberschreitende M&A?
Grenzüberschreitende M&A (Cross-Border M&A) sind Fusionen, Übernahmen oder Joint Ventures zwischen Unternehmen mit Sitz in verschiedenen Ländern.
Die Parteien unterliegen unterschiedlichen Rechtssystemen, sprechen unterschiedliche Sprachen und gehen unterschiedlich mit Entscheidungsfindung, Risiko und Autorität um – was diese Transaktionen komplexer macht als inländische.
Warum scheitern grenzüberschreitende Joint Ventures?
Die meisten scheitern nicht, weil die strategische Logik falsch war, sondern weil im Laufe der Zeit Unterschiede bei Erwartungen, Management und Kontrolle zutage treten.
Eine klare Governance, praktikable Mechanismen zur Beilegung von Meinungsverschiedenheiten und umsetzbare Exit-Regelungen helfen den Parteien, solche Situationen zu bewältigen, ohne das Unternehmen zu gefährden.
Welche Fragen sollten Sie vor einer grenzüberschreitenden Transaktion stellen?
Drei: was jede Partei wirklich erreichen will, was jede einbringt und was passiert, wenn sich die Umstände ändern.
Diese Gespräche sind am wertvollsten, bevor die Verhandlungen von Bewertung, Beteiligungsquoten und juristischen Formulierungen dominiert werden.
Was sollte die Due Diligence bei einer grenzüberschreitenden Übernahme abdecken?
Sie sollte über die historische Finanzentwicklung hinausgehen und prüfen, ob das Geschäftsmodell im Zielmarkt funktionieren kann.
Das bedeutet, die wichtigsten Geschäftsbeziehungen, regulatorischen Abhängigkeiten, die Wettbewerbsposition und realistische Wachstumsaussichten zu verstehen.
Was macht ein Berater für grenzüberschreitende M&A?
Über die Identifizierung eines Käufers, Verkäufers oder Partners hinaus prüft der Berater die kommerzielle Logik, hinterfragt Annahmen und stellt sicher, dass beide Parteien verstehen, was die Transaktion erfordert.
Mehr als 70 % der Transaktionen, die ONEtoONE Corporate Finance begleitet, sind grenzüberschreitend.
Ghassan Khalil ist M&A-Berater bei ONEtoONE Corporate Finance in Saudi-Arabien.
Er ist Investmentbanker mit mehr als 25 Jahren Erfahrung in Corporate Finance, M&A, Kapitalmärkten und Private Equity, darunter Joint Ventures, Restrukturierungen sowie die Umsetzung von ECM-, DCM- und IPO-Transaktionen.
Er hat erstklassige Mandanten in der gesamten MENA-Region beraten, darunter japanische Unternehmen, die in Saudi-Arabien Fuß fassen oder expandieren wollten, und ist auf grenzüberschreitende M&A, Joint Ventures und Kapitalmarkttransaktionen in der MENA-Region spezialisiert.
Über ONEtoONE Corporate Finance
ONEtoONE Corporate Finance ist ein M&A-Beratungsnetzwerk, das auf Fusionen und Übernahmen im Mittelstand spezialisiert ist. Mit Präsenz in mehr als 50 Ländern begleiten wir Unternehmer und Führungskräfte bei den wichtigsten unternehmerischen Entscheidungen ihrer Laufbahn.