
Siempre he pensado que una fusión o una joint venture se parecen bastante a un matrimonio. Dos partes se conocen, descubren que tienen algo valioso que ofrecerse y empiezan a imaginar lo que podrían lograr juntas. Hablan de sus expectativas, negocian los términos de su compromiso y, finalmente, acuerdan construir un futuro en común.
El noviazgo puede ser emocionante. La boda puede ser un éxito. Pero la verdadera prueba empieza después, cuando ambas partes descubren lo que significa realmente compartir un negocio.
Imaginemos ahora que las dos partes proceden de países distintos, operan bajo sistemas jurídicos diferentes, hablan idiomas distintos y tienen enfoques diferentes de la toma de decisiones, el riesgo y la autoridad. Puede que incluso tengan ideas distintas de cómo debería ser el éxito.
Esto es lo que hace que las fusiones y adquisiciones internacionales resulten especialmente complejas. Las diferencias van más allá de la cultura corporativa y alcanzan a los mercados, la regulación, los clientes y los entornos comerciales en los que operan las empresas.
Este es el primero de una serie de tres artículos sobre M&A transfronterizo, basada en mi experiencia en finanzas corporativas y banca de inversión, incluido el asesoramiento a empresas japonesas que buscaban entrar en Arabia Saudí o ampliar allí su presencia. Hay una lección que me ha acompañado a lo largo de toda mi carrera: conseguir que dos empresas acuerden una operación es un reto; conseguir que después trabajen bien juntas puede ser otro muy distinto.
¿Por qué fracasan tantas alianzas transfronterizas después del cierre de la operación?
A veces utilizo la analogía del matrimonio con un poco de humor, pero detrás hay una cuestión seria. En al menos dos alianzas en las que trabajé al principio de mi carrera, mi equipo y yo volvimos a intervenir varios años después de la operación original. Tras haber ayudado inicialmente a unir a las partes, acabamos actuando más como consejeros matrimoniales y, en última instancia, ayudándolas a gestionar una separación.
No voy a nombrar a las empresas, pero aquellas experiencias me dejaron una huella duradera. Las operaciones originales tenían una lógica estratégica sólida y, sin embargo, con el tiempo afloraron diferencias en las expectativas, la gestión y el control. Las condiciones de mercado cambiaron, las prioridades evolucionaron y la relación se volvió cada vez más difícil de gestionar.
No todas las alianzas pueden salvarse, ni todas las joint ventures deberían prolongarse indefinidamente. Pero una gobernanza clara, mecanismos prácticos para resolver desacuerdos y cláusulas de salida viables pueden ayudar a las partes a afrontar circunstancias difíciles sin poner en riesgo todo el negocio. No son formalidades jurídicas pesimistas; forman parte de una planificación responsable.
¿Por qué el encaje estratégico no basta en el M&A transfronterizo?
Las operaciones transfronterizas suelen estar impulsadas por fortalezas complementarias. Una empresa internacional puede aportar tecnología, capacidad de ingeniería o productos consolidados, mientras que un socio local contribuye con acceso al mercado, relaciones con clientes, infraestructura y conocimiento del entorno operativo. Juntos pueden construir un negocio que ninguno de los dos podría desarrollar con la misma eficacia por separado. Pero la lógica estratégica es solo el punto de partida.
Durante mi carrera en banca de inversión trabajé en mandatos entre empresas industriales y tecnológicas japonesas y compañías e instituciones saudíes. Abarcaban sectores como la fabricación de vehículos comerciales, la ingeniería, la automatización industrial, el tratamiento de aguas, la energía y los materiales avanzados. Algunos mandatos consistían en crear joint ventures; otros se centraban en adquisiciones, en la reestructuración de alianzas existentes o en reforzar la posición de una empresa en el mercado saudí.
En todas estas situaciones, una lección recurrente fue la importancia de entender no solo lo que cada parte podía aportar, sino también lo que cada una esperaba obtener.
Aportaciones frente a expectativas: un ejemplo industrial
Pensemos en una alianza industrial. Una empresa internacional puede querer establecer una plataforma de producción local, aplicar su tecnología y captar nuevos clientes. Su socio saudí puede ver la oportunidad como una forma de desarrollar capacidades industriales nacionales, generar conocimiento local y atender a un mercado en crecimiento.
Estos objetivos pueden complementarse, pero no son idénticos. La empresa internacional puede dar prioridad a proteger su tecnología y a mantener estándares de calidad homogéneos. El socio local puede poner más énfasis en la transferencia de tecnología, la fabricación local y el desarrollo del negocio más allá de su alcance inicial.
Ambas perspectivas pueden ser legítimas. El reto consiste en establecer un entendimiento común de lo que se pretende lograr con la alianza y de cómo contribuirá cada parte.
¿Se transferirá la tecnología desde el principio o se introducirá de forma gradual? ¿Quién será responsable de desarrollar la cartera de clientes? ¿Cuánto invertirá cada parte? ¿Qué ocurre si la demanda crece más despacio de lo previsto? ¿Podría alguna de las partes buscar en el futuro una estructura accionarial diferente?
No son meros detalles operativos. Van al núcleo de la lógica de la inversión. Si las partes tienen expectativas diferentes, esas diferencias deben abordarse antes de que se arraiguen en el negocio.
¿Cómo afectan las diferencias culturales al M&A transfronterizo?
Las operaciones transfronterizas suelen reunir estilos de comunicación, procesos de toma de decisiones y actitudes ante el riesgo diferentes. La cultura nacional puede influir en estas diferencias, pero es solo una parte del cuadro.
Una multinacional y una empresa familiar saudí, por ejemplo, pueden tener culturas de gestión muy distintas. Una puede depender de procesos formales de aprobación en los que interviene su sede central en el extranjero. La otra puede dar más peso a las relaciones directas y a las decisiones que toman los propietarios. Ningún enfoque es intrínsecamente mejor. El reto es conseguir que funcionen juntos.
Si estas diferencias se malinterpretan, pueden ir minando la confianza, sobre todo cuando ninguna de las partes se esfuerza por entender la forma de trabajar de la otra.
En mi experiencia, los asesores deben mirar más allá de la operación formal y ayudar a ambas partes a entender cómo funciona realmente la otra organización. Para ello hay que escuchar con atención, hacer las preguntas adecuadas y distinguir las diferencias reales en los objetivos comerciales de las diferencias en la comunicación o en la toma de decisiones.
¿Qué debe cubrir la due diligence en una operación transfronteriza?
Otra consideración importante es si el modelo de negocio puede funcionar en el mercado de destino. Puede que un producto tenga que adaptarse a los requisitos de los clientes locales. Un modelo de distribución puede depender de relaciones que tardan años en construirse. Una inversión industrial puede requerir un enfoque distinto respecto a los proveedores, el desarrollo de la plantilla o la homologación de clientes. La regulación y el entorno operativo en general también pueden influir en el ritmo y la estructura de la entrada en el mercado, sobre todo en sectores industriales y relacionados con infraestructuras.
Por este motivo, la due diligence debe ir más allá de los resultados financieros históricos. Compradores e inversores necesitan entender las relaciones comerciales clave, las dependencias regulatorias, el posicionamiento competitivo y las perspectivas realistas de crecimiento. El objetivo no es eliminar toda incertidumbre; eso rara vez es posible. Se trata de identificar las incertidumbres que más importan y decidir cómo se van a gestionar.
Esto es especialmente importante para las empresas del mid-market. Una adquisición o una joint venture en el extranjero puede suponer un compromiso significativo de capital y de tiempo de gestión. Unos costes de integración imprevistos o un crecimiento más lento de lo esperado pueden tener un impacto material en la inversión.
¿Qué preguntas conviene hacerse antes de firmar una operación transfronteriza?
Las conversaciones transfronterizas más productivas no son necesariamente aquellas en las que todo el mundo se pone de acuerdo con facilidad. Son aquellas en las que ambas partes están dispuestas a cuestionar las hipótesis antes de que se conviertan en compromisos.
Creo que los empresarios y los inversores deberían plantearse tres preguntas al principio del proceso.
Primero, ¿qué quiere conseguir realmente cada parte? La respuesta debe ir más allá de la rentabilidad financiera e incluir la posición de mercado, la tecnología, las capacidades operativas y la dirección futura prevista para el negocio.
Segundo, ¿qué aportará cada parte? Las aportaciones pueden incluir capital, activos, propiedad intelectual, capacidad de gestión, relaciones con clientes o acceso a canales de distribución. Deben entenderse con claridad en lugar de dejarse a expectativas generales.
Tercero, ¿qué ocurre si cambian las circunstancias? Las condiciones de mercado, las necesidades de inversión y las prioridades estratégicas pueden evolucionar. Las partes deberían plantearse cómo responderán si el plan de negocio original deja de reflejar la realidad.
Estas conversaciones son más valiosas antes de que las negociaciones pasen a estar dominadas por la valoración, los porcentajes de participación y la redacción jurídica.
¿Cuándo conviene ceder en una negociación transfronteriza?
Un M&A transfronterizo con éxito también exige un equilibrio entre flexibilidad y disciplina. Un asesor que se empeñe en ganar cada punto de la negociación puede dañar una relación antes de que tenga ocasión de desarrollarse. Del mismo modo, ceder en una cuestión fundamental para la lógica de la inversión puede socavar la propia operación.
Algunas diferencias pueden resolverse mediante procedimientos más claros, compromisos escalonados o acuerdos ligados al desempeño. Otras, como las protecciones esenciales de la propiedad intelectual o unos derechos de decisión relevantes, pueden ir al núcleo del deal. El reto es distinguir entre lo que se puede negociar y lo que hay que proteger.
En última instancia, el objetivo no es conseguir una victoria negociadora a corto plazo. Es crear un negocio capaz de generar valor sostenible a lo largo del tiempo.
¿Qué hace un asesor de M&A transfronterizo más allá de cerrar la operación?
Un asesor de M&A transfronterizo hace algo más que identificar a un comprador, un vendedor o un posible socio. El asesor debe ayudar a contrastar la lógica comercial, cuestionar las hipótesis y asegurarse de que ambas partes tienen una idea realista de lo que exige la operación.
Esto puede implicar ayudar a un inversor internacional a entender el mercado local, ayudar a una empresa local a valorar lo que aporta un socio extranjero o identificar posibles conflictos entre las expectativas de las partes antes de que resulten difíciles de resolver.
En lugar de centrarse exclusivamente en completar la operación, un asesor con experiencia también puede ayudar a garantizar que la estructura propuesta respalde la estrategia de negocio.
Por supuesto, ningún asesor puede garantizar que dos empresas vayan a trabajar bien juntas. Esa responsabilidad recae, en última instancia, en las propias partes. Pero un buen asesoramiento puede ayudarlas a tomar decisiones mejor informadas antes de comprometer recursos importantes.
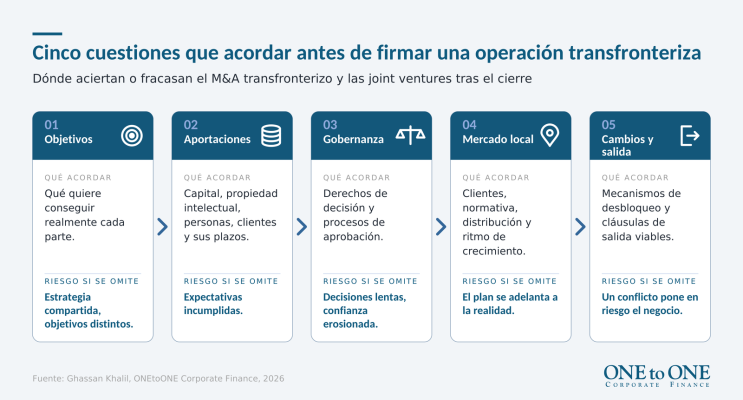
M&A transfronterizo de un vistazo: qué acordar antes de firmar
| Ámbito | Qué puede salir mal | Qué acordar desde el principio |
| Objectivos | Expectativas diferentes, p. ej. proteger la tecnología frente a transferirla | Qué quiere conseguir realmente cada parte |
| Aportaciones | Capital, propiedad intelectual, clientes o gestión dejados a expectativas generales | Qué aportará cada parte, y cuándo |
| Gobernanza y cultura | Chocan las aprobaciones de la sede central y las decisiones de los propietarios; se erosiona la confianza | Quién decide qué, y cómo |
| Mercado local | Producto, distribución y regulación llevan más tiempo del previsto | Due diligence más allá de los resultados financieros históricos |
| Cambios y salida | La demanda crece despacio o cambian las prioridades | Mecanismos de resolución de conflictos y cláusulas de salida viables |
El encaje estratégico es solo el principio
El M&A transfronterizo puede crear oportunidades a través de nuevos mercados, capacidades reforzadas, transferencia de tecnología y alianzas que generen valor para ambas partes. Pero una lógica estratégica convincente es solo el punto de partida.
Las partes deben entender las expectativas de la otra, conocer las realidades del mercado local y sentar unas bases prácticas para trabajar juntas. El tiempo dedicado a abordar estas cuestiones antes de la firma puede ayudar a evitar malentendidos, mejorar la toma de decisiones y crear una base más sólida para el éxito a largo plazo.
Para los empresarios e inversores que se plantean una adquisición o una joint venture internacional, la pregunta clave no es simplemente si la operación tiene sentido sobre el papel. Es si las partes pueden convertir esa lógica estratégica en un negocio que funcione en la realidad.
Preguntas frecuentes sobre M&A transfronterizo
¿Qué es el M&A transfronterizo?
El M&A transfronterizo (fusiones y adquisiciones internacionales) es una fusión, una adquisición o una joint venture entre empresas con sede en países diferentes.
Las partes operan bajo sistemas jurídicos, idiomas y enfoques distintos de la toma de decisiones, el riesgo y la autoridad, lo que hace que estas operaciones sean más complejas que las nacionales.
¿Por qué fracasan las joint ventures transfronterizas?
La mayoría no fracasa porque la lógica estratégica fuera errónea, sino porque con el tiempo afloran diferencias en las expectativas, la gestión y el control.
Una gobernanza clara, mecanismos prácticos para resolver desacuerdos y cláusulas de salida viables ayudan a las partes a gestionar estas situaciones sin poner en riesgo el negocio.
¿Qué preguntas hay que hacerse antes de una operación transfronteriza?
Tres: qué quiere conseguir realmente cada parte, qué aportará cada una y qué ocurre si cambian las circunstancias.
Estas conversaciones son más valiosas antes de que las negociaciones pasen a estar dominadas por la valoración, los porcentajes de participación y la redacción jurídica.
¿Qué debe cubrir la due diligence en una adquisición transfronteriza?
Debe ir más allá de los resultados financieros históricos para comprobar si el modelo de negocio puede funcionar en el mercado de destino.
Eso implica entender las relaciones comerciales clave, las dependencias regulatorias, el posicionamiento competitivo y las perspectivas realistas de crecimiento.
¿Qué hace un asesor de M&A transfronterizo?
Además de identificar a un comprador, un vendedor o un socio, el asesor contrasta la lógica comercial, cuestiona las hipótesis y se asegura de que ambas partes entienden lo que exige la operación.
Más del 70 % de las operaciones que asesora ONEtoONE Corporate Finance son transfronterizas.
Autor | Ghassan Khalil Asesor de M&A de ONEtoONE Corporate Finance
Ghassan Khalil es asesor de M&A en ONEtoONE Corporate Finance en Arabia Saudí.
Es banquero de inversión con más de 25 años de experiencia en finanzas corporativas, M&A, mercados de capitales y private equity, incluidas joint ventures, reestructuraciones y la ejecución de operaciones de ECM, DCM y salidas a bolsa (IPO).
Tras haber asesorado a clientes de primer nivel en toda la región MENA, incluidas empresas japonesas que buscaban entrar o expandirse en Arabia Saudí, está especializado en M&A transfronterizo, joint ventures y operaciones de mercados de capitales en la región MENA.
Sobre ONEtoONE Corporate Finance
ONEtoONE Corporate Finance es una red de asesoramiento en M&A especializada en fusiones y adquisiciones de empresas del mid-market. Con presencia en más de 50 países, acompañamos a empresarios y directivos en las decisiones corporativas más importantes de su trayectoria.