

Das Multiplikatorverfahren ist die M&A-Methode, die den Preis eines Unternehmens schätzt, indem sie ein Markt-Multiple (auf Umsatz oder EBITDA) anwendet, das aus vergleichbaren Transaktionen oder Deals abgeleitet wird.
Der Wert eines Unternehmens und sein Preis sind nicht dasselbe, und beides zu verwechseln ist der teuerste Fehler bei jedem M&A-Deal. Antonio Machado brachte es vor einem Jahrhundert auf den Punkt: „Nur der Narr verwechselt Wert und Preis.“ Warren Buffett übersetzte es in die Sprache der Investoren: „Der Preis ist, was man bezahlt; der Wert ist, was man bekommt.“
Der Wert ist das Ergebnis der Anwendung einer Bewertungsmethode: wie viel ein Unternehmen an sich wert ist, unabhängig davon, wer es kauft.
Der Preis hingegen ist das Ergebnis einer Verhandlung zwischen Käufer und Verkäufer, geprägt von Erwartungen, Marktumfeld und Synergien. Diese Unterscheidung zu verstehen ist der unverzichtbare Ausgangspunkt, bevor man über das Multiplikatorverfahren spricht – das am häufigsten eingesetzte und am häufigsten missverstandene Instrument im M&A.
Ist das Multiplikatorverfahren eine echte Bewertungsmethode?
Die Wissenschaft erkennt nur zwei Bewertungsansätze an: den kostenorientierten Ansatz (Liquidationswert – was das Unternehmen wert wäre, wenn seine Vermögenswerte verkauft und seine Schulden beglichen würden) und den ertragsorientierten Ansatz (Discounted Cashflow, kurz DCF), der die künftige Fähigkeit eines Unternehmens misst, Cashflow zu erwirtschaften.
Der Vergleichsansatz – auch als Multiplikatormethode bekannt und im M&A-Alltag als Multiplikatorverfahren bezeichnet – gehört nicht zu diesem akademischen Kanon. Er ist aus der beruflichen Praxis entstanden und heute im M&A aus zwei Gründen unverzichtbar: Er dient als Gegenprobe zum DCF, indem er bestätigt, ob der per Discounted Cashflow ermittelte Wert in einer vernünftigen Preisspanne liegt, und er dient als direkte Preisreferenz, weil Käufer und Verkäufer stets fragen, zu welchem Multiple ähnliche Deals abgeschlossen wurden. Multiples sind ein Kompass, kein GPS: Sie berechnen nicht den inneren Wert eines Unternehmens, sie verorten den Verhandelnden in einer vernünftigen Marktpreisspanne. Im M&A kann der endgültige Preis vom berechneten Wert abweichen – den Rest erledigt die Verhandlung.
Enterprise Value, Equity Value und Equity Bridge: Anatomie der Berechnung
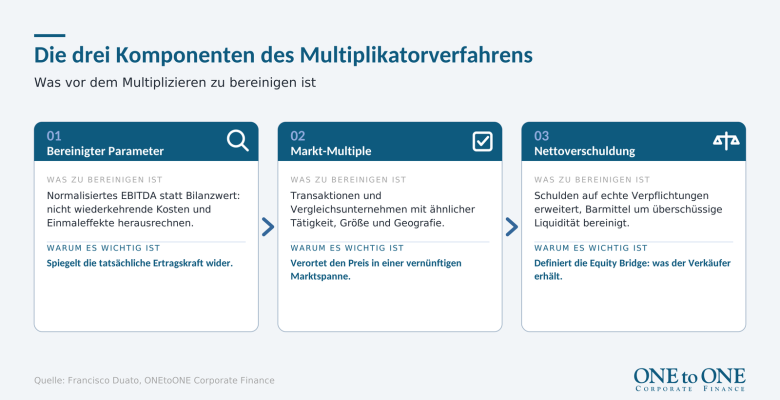
Die Methode beruht auf drei Komponenten, die man getrennt verstehen muss, bevor man irgendetwas multipliziert:
| Komponente | Formel | Was sie misst |
|---|---|---|
| Enterprise Value (EV) | Parameter × Multiple | Der Gesamtwert des Unternehmens, frei von Schulden und Barmitteln |
| Nettoverschuldung | Schulden – Barmittel (bereinigt) | Die Brücke zwischen dem Wert des Unternehmens und dem Wert für die Gesellschafter |
| Equity Value | EV – Nettoverschuldung | Was der Verkäufer tatsächlich erhält |
Die Equity Bridge – die Gesamtheit der Anpassungen, die vom Enterprise Value zum Equity Value führen – ist einer der kritischsten und sensibelsten Punkte in jedem Unternehmensverkaufsprozess.
Der bereinigte Parameter: Warum das bilanzielle EBITDA (fast) nie das richtige ist
Der Parameter ist die Kennzahl – Umsatz, EBITDA oder EBIT –, die mit dem Markt-Multiple multipliziert wird. Der häufigste Fehler bei der Anwendung des Multiplikatorverfahrens in M&A-Deals besteht darin, den Parameter ohne Analyse direkt aus dem Abschluss zu übernehmen: Jahresabschlüsse spiegeln die historische Realität eines Unternehmens wider, doch diese Realität kann verzerrt sein. Zweck der EBITDA-Bereinigung ist es, den Parameter so darzustellen, wie der Käufer ihn unter normalen Betriebsbedingungen tatsächlich erhalten würde. Es gibt vier Arten von Bereinigungen, die ein gründlicher Berater stets prüft:
• Nicht wiederkehrende Posten: Abfindungen, Restrukturierungskosten, außerordentliche Beratungshonorare oder Gewinne aus Anlagenverkäufen, die sich nicht wiederholen.
• Nicht betriebliche Posten: Erträge und Aufwendungen im Zusammenhang mit nicht betriebsnotwendigem Vermögen, etwa Fahrzeugen oder Immobilien zur privaten Nutzung.
• Geschäfte zu nicht marktüblichen Konditionen: Geschäfte mit nahestehenden Personen oder Zahlungen an Gesellschafter und Geschäftsführer, die nicht den Marktbedingungen entsprechen.
• Unangemessene Buchungen: als Betriebsaufwand verbuchte Investitionen (Capex), als F&E erfasste Instandhaltungskosten oder Investitionszuschüsse, die vollständig im Geschäftsjahr erfasst werden.
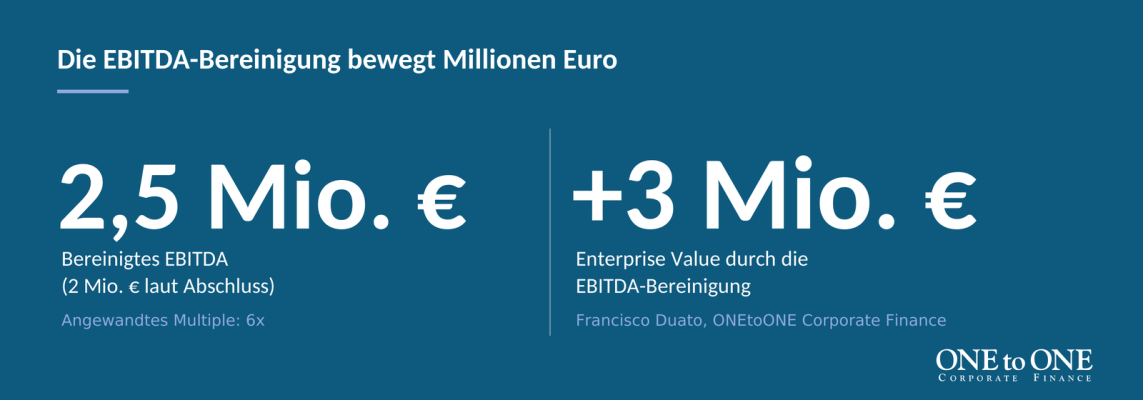
Die Auswirkung dieser Bereinigungen ist erheblich: Steigt das EBITDA von 2 Mio. € laut Abschluss auf bereinigte 2,5 Mio. €, erhöht sich der Enterprise Value bei einem Multiple von 6x um 3 Mio. €. Bereinigungen zählen – und zwar sehr.
Das Markt-Multiple: woher es stammt und was seine Extremwerte bedeuten
Das Multiple stammt aus drei Quellen: Unternehmenstransaktionen mit vergleichbaren Unternehmen (Datenbanken wie Capital IQ, Mergermarket oder Orbis), akademische Datenbanken (die Branchen-Multiples, die Aswath Damodaran jährlich veröffentlicht) und vergleichbare börsennotierte Unternehmen. Die Vergleichbarkeit wird anhand von fünf gleichzeitig geltenden Kriterien beurteilt:
- Tätigkeit und Geschäftsmodell: Position in der Wertschöpfungskette, Kostenstruktur, Produktportfolio.
- Größe: Umsatz und Mitarbeiterzahl.
- Geografie: die Märkte, in denen das Unternehmen tätig ist.
- Profitabilität: EBITDA-Marge und Umsatz pro Mitarbeiter.
- Organisationsform: multinationaler Konzern, Unternehmen mit einem Standort, Holding.
Extreme Multiples sind immer ein Signal: Sehr hohe spiegeln meist strategischen Wert oder vom Käufer erwartete Synergien wider; sehr niedrige deuten auf Sondersituationen hin, etwa die Veräußerung eines Nicht-Kerngeschäfts, ein Unternehmen in Schwierigkeiten oder eine Transaktion zwischen nahestehenden Parteien. Keines der beiden Extreme ist repräsentativ für den Markt, und beide sollten von der Vergleichsanalyse ausgeschlossen werden.
Nettoverschuldung und Equity Bridge: woran Deals scheitern
Die Nettoverschuldung (Schulden minus Barmittel) wirkt wie eine einfache Rechnung, ist aber eine der größten Streitquellen in jeder M&A-Verhandlung.
Die Bereinigung verfolgt einen doppelten Zweck. Auf der Schuldenseite muss der Begriff über Bankverbindlichkeiten hinaus erweitert werden, um jede Verpflichtung mit echter wirtschaftlicher Wirkung für den Käufer einzubeziehen: Verbindlichkeiten mit expliziten Kosten gegenüber Anlagenlieferanten, Verbindlichkeiten gegenüber Konzerngesellschaften, die nicht aus dem Liefer- und Leistungsverkehr stammen, sowie überfällige spontane Verbindlichkeiten.
Auf der Barmittelseite müssen überschüssige Barmittel herausgerechnet werden, sodass nur die tatsächlich benötigte betriebliche Liquidität verbleibt, unter Einbeziehung der Working-Capital-Anpassung (NWC). Auch der Stichtag, zu dem diese Anpassungen berechnet werden, wird verhandelt – über zwei Closing-Mechanismen mit sehr unterschiedlichen Folgen:
| Mechanismus | Funktionsweise | Vorteil | Risiko |
|---|---|---|---|
| Locked Box | Fester Stichtag, meist der letzte geprüfte Abschluss | Die Zahlen sind bei Unterzeichnung bekannt | Veränderungen nach dem Closing werden nicht erfasst |
| Completion Accounts | Stichtag so nah wie möglich am tatsächlichen Vollzug | Spiegelt die tatsächliche Lage des Unternehmens wider | Die endgültigen Zahlen stehen erst am Ende fest |
Viele Kaufverträge scheitern nicht am vereinbarten Multiple, sondern an der Auslegung der Nettoverschuldung. Wer genau definiert, was als „Schulden“ und was als „Barmittel“ gilt – vor der Unterzeichnung, nicht danach –, vermeidet Überraschungen in Höhe von Hunderttausenden Euro.
Die Fehler, die im Mid-Market am meisten Wert vernichten
Fehler beim Multiplikatorverfahren im Mid-Market Spaniens und Lateinamerikas, wo ONEtoONE Corporate Finance mit lokalen Teams in mehr als 50 Ländern tätig ist, kosten Unternehmer echtes Geld. Dieselben Fehler wiederholen sich, Deal für Deal:
- Falscher Parameter gewählt: Umsatz verwenden, wenn die Margen nicht vergleichbar sind, oder EBITDA, wenn eine Fixkostenstruktur kleine Umsatzschwankungen verzerrt.
- Fehlende Definitionen in der Absichtserklärung (LOI): nicht schriftlich festzulegen, was als Schulden, Barmittel oder bereinigtes EBITDA gilt – Begriffe ohne allgemeingültige Definition –, und zu unterschreiben, ohne sie zu verhandeln, kann Hunderttausende Euro kosten.
- Nicht normalisiertes EBITDA: den Parameter direkt aus dem Abschluss übernehmen, ohne nicht wiederkehrende Kosten oder nicht betriebliche Posten herauszurechnen.
- Schlecht ausgewählte Vergleichsunternehmen: Unternehmen wählen, die nach Tätigkeit, Größe oder Geografie nicht vergleichbar sind.
- Ungefilterte Transaktionen: Deals einbeziehen, die den Verkauf von Nicht-Kerngeschäften oder einmalige Synergien widerspiegeln.
- Ignorierte strukturelle Unterschiede: übersehen, dass eigene statt geleaste Vermögenswerte, ausgelagerte Prozesse oder geografische Diversifizierung selbst bei gleicher Tätigkeit unterschiedliche Multiples rechtfertigen.
Die Methodik macht den Unterschied
Das Multiplikatorverfahren ist zugleich die am häufigsten eingesetzte und die am häufigsten missverstandene Methode im M&A. Drei scheinbar einfache Variablen – Parameter, Multiple und Schulden – verbergen Dutzende methodischer Entscheidungen, die das Ergebnis um Millionen Euro verschieben können. Zwischen einer gründlichen und einer oberflächlichen Bewertung liegt kein Unterschied in Nuancen – sondern ein Unterschied im endgültigen Preis.
Wie Francisco Duato, M&A-Berater bei ONEtoONE Corporate Finance mit mehr als zwei Jahrzehnten Erfahrung in der Beratung von Unternehmenskäufen und -verkäufen, betont, ist es die Qualität der Beratung in der Phase der Bewertung, die eine fundierte Verhandlung von einer improvisierten Zahl unterscheidet – einschließlich der Frage, wie jeder Begriff ab der Absichtserklärung definiert wird.
Wenn Sie den Verkauf Ihres Unternehmens erwägen, ein Zielunternehmen übernehmen möchten oder einfach verstehen wollen, was hinter dem Ihnen angebotenen Multiple steckt, kann Ihnen das globale Team von ONEtoONE Corporate Finance – mit Präsenz in mehr als 50 Ländern – helfen, eine Bewertung mit der Sorgfalt zu erstellen, die der Deal erfordert. Kontaktieren Sie unser Team für ein vertrauliches Gespräch.
Häufig gestellte Fragen zum Multiplikatorverfahren
Was ist der Unterschied zwischen Enterprise Value und Equity Value?
Der Enterprise Value ist der Gesamtwert des Unternehmens unabhängig von seiner Finanzierung; er wird berechnet, indem ein Parameter (Umsatz oder EBITDA) mit dem Markt-Multiple multipliziert wird.
Der Equity Value ist das, was der Verkäufer tatsächlich erhält, wenn der Deal als Anteilskauf strukturiert ist; er ergibt sich, indem die Nettoverschuldung vom Enterprise Value abgezogen wird. Die Differenz zwischen beiden – die Equity Bridge – kann sich je nach Definition der Schulden- und Barmittelanpassungen auf mehrere Millionen Euro belaufen.
Warum muss das EBITDA vor Anwendung des Multiples bereinigt werden?
Weil Jahresabschlüsse die historische Realität eines Unternehmens widerspiegeln, nicht unbedingt seine normalisierte Ertragskraft.
Ein unbereinigtes EBITDA kann nicht wiederkehrende Kosten, nicht betriebliche Posten, Geschäfte zu nicht marktüblichen Konditionen oder unangemessene Buchungen enthalten. Eine korrekte Bereinigung kann den Enterprise Value um Millionen Euro verschieben: Wird das EBITDA bei einem Multiple von 6x von 2 Mio. € auf 2,5 Mio. € angehoben, kommen 3 Mio. € an Wert hinzu.
Was ist die Nettoverschuldung und wie wirkt sie sich auf den endgültigen Preis eines Unternehmens aus?
Die Nettoverschuldung ist die Differenz zwischen den Finanzschulden eines Unternehmens und seinen Barmitteln zu einem bestimmten Stichtag, bereinigt, um alle Verpflichtungen mit echter wirtschaftlicher Wirkung einzubeziehen und überschüssige Barmittel herauszurechnen.
Sie ist das Element der Equity Bridge, das in M&A-Verhandlungen die meisten Kontroversen auslöst, denn ihre genaue Definition – was als Schulden und was als Barmittel gilt – bestimmt unmittelbar, wie viel der Verkäufer erhält.
Was ist der Unterschied zwischen Locked Box und Completion Accounts?
Es sind die beiden Closing-Mechanismen, mit denen in einem M&A-Deal der Stichtag für die Berechnung von Schulden und Barmitteln festgelegt wird. Die Locked Box legt einen früheren Stichtag fest, meist die letzte geprüfte Bilanz, mit dem Vorteil, dass beide Parteien die Zahlen bei Unterzeichnung kennen, allerdings mit dem Risiko, dass spätere Veränderungen nicht erfasst werden.
Completion Accounts berechnen Schulden und Barmittel so nah wie möglich am tatsächlichen Vollzug und spiegeln die tatsächliche Lage des Unternehmens besser wider, allerdings stehen die endgültigen Zahlen erst am Ende des Prozesses fest.
Warum gilt das Multiplikatorverfahren nicht als wissenschaftlich anerkannte Bewertungsmethode?
Weil die Wissenschaft nur den kostenorientierten Ansatz (Liquidationswert) und den ertragsorientierten Ansatz (Discounted Cashflow, kurz DCF) als eigentliche Bewertungsmethoden anerkennt.
Der Vergleichsansatz ist aus der M&A-Praxis entstanden, nicht aus der Finanztheorie, und seine Legitimität beruht auf seinem tatsächlichen Nutzen als Gegenprobe zum DCF und als Preisreferenz bei Transaktionen, nicht auf einer formalen theoretischen Grundlage.
Autor | Francisco Duato
M&A-Berater, ONEtoONE Corporate Finance
Francisco Duato ist M&A-Berater bei ONEtoONE Corporate Finance in Valencia.
Er promovierte in Wirtschaftswissenschaften, Betriebswirtschaft und Management an der Katholischen Universität Valencia, hat einen Abschluss in Betriebswirtschaft der Universität Valencia sowie ein PDD und ein Executive Education Certificate der IESE Business School (Universität Navarra).
Mit umfassender Erfahrung bei M&A-Transaktionen zählt er zu den führenden Fachleuten für Unternehmensbewertung und M&A-Prozesse auf dem spanischen und internationalen Markt.
Über ONEtoONE Corporate Finance
Die ONEtoONE Corporate Finance Group ist ein M&A-Beratungsnetzwerk, das auf Fusionen und Übernahmen von Mid-Market-Unternehmen spezialisiert ist. Mit Präsenz in mehr als 50 Ländern begleiten wir Unternehmer und Führungskräfte bei den wichtigsten unternehmerischen Entscheidungen ihrer Laufbahn.