
Ho sempre pensato che tra una fusione o una joint venture e un matrimonio ci sia qualcosa di molto simile. Due parti si incontrano, scoprono di avere qualcosa di prezioso da offrirsi a vicenda e iniziano a immaginare cosa potrebbero realizzare insieme. Discutono delle proprie aspettative, negoziano i termini del loro impegno e, alla fine, decidono di costruire un futuro insieme.
Il corteggiamento può essere entusiasmante. Il matrimonio può essere un successo. Ma la vera prova inizia dopo, quando entrambe le parti scoprono che cosa significhi davvero condividere un’azienda.
Ora immaginiamo che le due parti provengano da Paesi diversi, operino in sistemi giuridici diversi, parlino lingue diverse e abbiano approcci diversi al processo decisionale, al rischio e all’autorità. Potrebbero persino avere idee diverse su che cosa debba significare il successo.
È questo che rende le fusioni e acquisizioni cross-border particolarmente complesse. Le differenze vanno oltre la cultura aziendale e si estendono ai mercati, alle normative, ai clienti e ai contesti commerciali in cui operano le imprese.
Questo è il primo di una serie di tre articoli dedicati all’M&A cross-border, basata sulla mia esperienza nella finanza d’impresa e nell’investment banking, compresa l’assistenza a società giapponesi che intendevano entrare in Arabia Saudita o ampliarvi la propria presenza. C’è una lezione che mi ha accompagnato per tutta la carriera: convincere due aziende ad accordarsi su un’operazione è una sfida; farle lavorare bene insieme dopo può esserne un’altra del tutto diversa.
Perché tante partnership cross-border falliscono dopo il closing?
A volte uso l’analogia del matrimonio con un po’ di ironia, ma dietro c’è una questione seria. In almeno due partnership su cui ho lavorato all’inizio della mia carriera, io e il mio team siamo stati coinvolti di nuovo diversi anni dopo l’operazione originaria. Dopo aver contribuito inizialmente a far incontrare le parti, ci siamo ritrovati ad agire più come consulenti matrimoniali e, alla fine, ad aiutarle a gestire una separazione.
Non farò i nomi delle società, ma queste esperienze mi hanno lasciato un segno duraturo. Le operazioni originarie avevano una solida logica strategica, eppure col tempo sono emerse differenze di aspettative, di gestione e di controllo. Le condizioni di mercato sono cambiate, le priorità si sono spostate e il rapporto è diventato sempre più difficile da gestire.
Non tutte le partnership possono essere salvate e non tutte le joint venture dovrebbero proseguire all’infinito. Ma una governance chiara, meccanismi pratici per risolvere i disaccordi e clausole di uscita praticabili possono aiutare le parti a gestire circostanze difficili senza mettere a rischio l’intera azienda. Non sono formalità legali pessimistiche: fanno parte di una pianificazione responsabile.
Perché il fit strategico non basta nell'M&A cross-border?
Le operazioni cross-border nascono spesso da punti di forza complementari. Una società internazionale può apportare tecnologia, competenze ingegneristiche o prodotti consolidati, mentre un partner locale contribuisce con l’accesso al mercato, le relazioni con i clienti, le infrastrutture e la conoscenza del contesto operativo. Insieme, possono costruire un’azienda che nessuno dei due riuscirebbe a sviluppare altrettanto efficacemente da solo. Ma la logica strategica è solo il punto di partenza.
Nel corso della mia carriera nell’investment banking ho lavorato a incarichi tra aziende industriali e tecnologiche giapponesi e società e istituzioni saudite. Riguardavano settori come la produzione di veicoli commerciali, l’ingegneria, l’automazione industriale, il trattamento delle acque, l’energia e i materiali avanzati. Alcuni incarichi prevedevano la costituzione di joint venture; altri si concentravano su acquisizioni, sulla ristrutturazione di partnership esistenti o sul rafforzamento della posizione di un’azienda nel mercato saudita.
In tutte queste situazioni, una lezione ricorrente è stata l’importanza di capire non solo che cosa ciascuna parte potesse apportare, ma anche che cosa ciascuna si aspettasse di ottenere.
Contributi e aspettative: un esempio manifatturiero
Consideriamo una partnership manifatturiera. Una società internazionale può voler creare una piattaforma produttiva locale, applicare la propria tecnologia e sviluppare nuovi clienti. Il suo partner saudita può vedere l’opportunità come un modo per costruire capacità industriali nazionali, sviluppare competenze locali e servire un mercato in crescita.
Questi obiettivi possono essere complementari, ma non sono identici. La società internazionale può dare priorità alla tutela della propria tecnologia e al mantenimento di standard qualitativi uniformi. Il partner locale può porre maggiore enfasi sul trasferimento tecnologico, sulla produzione locale e sullo sviluppo del business oltre il perimetro iniziale.
Entrambe le prospettive possono essere legittime. La sfida è costruire una visione condivisa di ciò che la partnership intende realizzare e di come ciascuna parte contribuirà.
La tecnologia verrà trasferita fin dall’inizio o introdotta gradualmente? Chi sarà responsabile dello sviluppo dei clienti? Quanto investirà ciascuna parte? Che cosa succede se la domanda cresce più lentamente del previsto? Una delle parti potrebbe, in futuro, cercare un diverso assetto proprietario?
Non sono semplici dettagli operativi. Toccano il cuore della logica dell’investimento. Se le parti hanno aspettative diverse, queste differenze vanno affrontate prima che si radichino nell’azienda.
In che modo le differenze culturali incidono sull'M&A cross-border?
Le operazioni cross-border mettono spesso insieme stili di comunicazione, processi decisionali e atteggiamenti verso il rischio diversi. La cultura nazionale può influire su queste differenze, ma è solo una parte del quadro.
Una multinazionale e un’azienda familiare saudita, ad esempio, possono avere culture manageriali molto diverse. L’una può basarsi su processi formali di approvazione che coinvolgono la sede centrale all’estero. L’altra può dare maggiore peso alle relazioni dirette e alle decisioni prese dalla proprietà. Nessuno dei due approcci è di per sé migliore. La sfida è farli funzionare insieme.
Se queste differenze vengono fraintese, possono erodere gradualmente la fiducia, soprattutto quando nessuna delle due parti si sforza di comprendere le modalità di lavoro dell’altra.
Nella mia esperienza, gli advisor devono guardare oltre l’operazione formale e aiutare entrambe le parti a capire come funziona davvero l’altra organizzazione. Ciò richiede di ascoltare con attenzione, porre le domande giuste e distinguere le reali differenze negli obiettivi commerciali dalle differenze di comunicazione o di processo decisionale.
Che cosa deve coprire la due diligence in un'operazione cross-border?
Un altro aspetto importante è se il modello di business possa funzionare nel mercato di destinazione. Un prodotto potrebbe dover essere adattato alle esigenze dei clienti locali. Un modello distributivo può dipendere da relazioni che richiedono anni per svilupparsi. Un investimento produttivo può richiedere un approccio diverso a fornitori, sviluppo della forza lavoro o qualifica dei clienti. Anche la regolamentazione e il contesto operativo in senso lato possono influire sui tempi e sulla struttura dell’ingresso nel mercato, in particolare nei settori industriali e legati alle infrastrutture.
Per questo motivo, la due diligence dovrebbe andare oltre la performance finanziaria storica. Acquirenti e investitori devono comprendere le principali relazioni commerciali, le dipendenze regolamentari, il posizionamento competitivo e le prospettive di crescita realistiche. L’obiettivo non è eliminare ogni incertezza: raramente è possibile. Si tratta di individuare le incertezze più rilevanti e decidere come gestirle.
Questo è particolarmente importante per le aziende del mid-market. Un’acquisizione o una joint venture all’estero può rappresentare un impegno significativo in termini di capitale e di tempo del management. Costi di integrazione imprevisti o una crescita più lenta del previsto possono avere un impatto rilevante sull’investimento.
Quali domande porsi prima di firmare un'operazione cross-border?
Le trattative cross-border più produttive non sono necessariamente quelle in cui tutti si trovano d’accordo facilmente. Sono quelle in cui entrambe le parti sono disposte a mettere in discussione le ipotesi prima che diventino impegni.
Credo che imprenditori e investitori debbano affrontare tre domande nelle prime fasi del processo.
Primo, che cosa vuole davvero ottenere ciascuna parte? La risposta dovrebbe andare oltre i ritorni finanziari e includere il posizionamento di mercato, la tecnologia, le capacità operative e la direzione futura prevista per l’azienda.
Secondo, che cosa apporterà ciascuna parte? I contributi possono includere capitale, asset, proprietà intellettuale, competenze manageriali, relazioni con i clienti o accesso ai canali distributivi. Devono essere compresi chiaramente, anziché essere lasciati ad aspettative generiche.
Terzo, che cosa succede se le circostanze cambiano? Le condizioni di mercato, il fabbisogno di investimenti e le priorità strategiche possono evolvere. Le parti dovrebbero valutare come reagiranno se il business plan originario non riflettesse più la realtà.
Queste conversazioni sono più preziose prima che le trattative vengano dominate dalla valutazione, dalle percentuali di partecipazione e dalla formulazione legale.
Quando scendere a compromessi in una trattativa cross-border?
Un M&A cross-border di successo richiede anche un equilibrio tra flessibilità e disciplina. Un advisor che insista per vincere su ogni punto della trattativa può danneggiare un rapporto prima ancora che abbia la possibilità di svilupparsi. Allo stesso modo, cedere su una questione fondamentale per la logica dell’investimento può compromettere l’operazione stessa.
Alcune differenze possono essere risolte con procedure più chiare, impegni scaglionati o accordi legati alle performance. Altre, come le tutele essenziali sulla proprietà intellettuale o diritti decisionali significativi, possono toccare il cuore del deal. La sfida è distinguere tra ciò che si può negoziare e ciò che va tutelato.
In definitiva, l’obiettivo non è ottenere una vittoria negoziale nel breve termine. È creare un’azienda in grado di generare valore sostenibile nel tempo.
Che cosa fa un advisor di M&A cross-border oltre a chiudere l'operazione?
Un advisor di M&A cross-border fa molto più che individuare un acquirente, un venditore o un potenziale partner. L’advisor dovrebbe aiutare a verificare la logica commerciale, mettere in discussione le ipotesi e assicurarsi che entrambe le parti abbiano una comprensione realistica di ciò che l’operazione richiede.
Questo può significare aiutare un investitore internazionale a capire il mercato locale, aiutare un’azienda locale a valutare il valore di un partner estero o individuare potenziali conflitti tra le aspettative delle parti prima che diventino difficili da risolvere.
Anziché concentrarsi esclusivamente sul completamento dell’operazione, un advisor esperto può anche contribuire a garantire che la struttura proposta sia coerente con la strategia aziendale.
Naturalmente, nessun advisor può garantire che due aziende lavoreranno bene insieme. Questa responsabilità ricade, in ultima analisi, sulle parti stesse. Ma una consulenza adeguata può aiutarle a prendere decisioni più consapevoli prima di impegnare risorse consistenti.
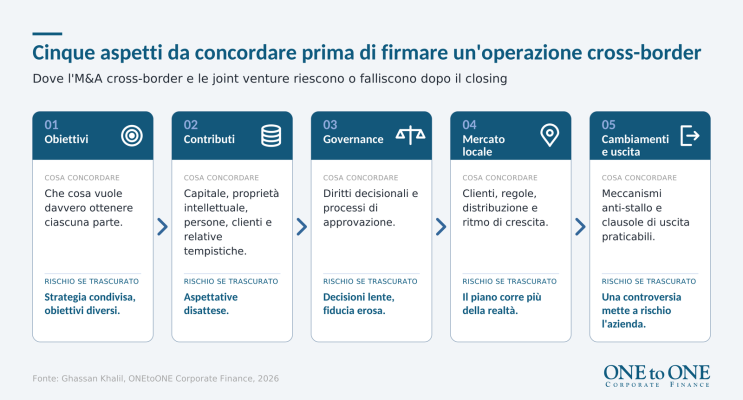
M&A cross-border in sintesi: cosa concordare prima della firma
| Ambito | Cosa può andare storto | Cosa concordare per tempo |
| Obiettivi | Aspettative diverse, ad es. tutela della tecnologia rispetto al trasferimento tecnologico | Che cosa vuole davvero ottenere ciascuna parte |
| Contributi | Capitale, proprietà intellettuale, clienti o management lasciati ad aspettative generiche | Che cosa apporterà ciascuna parte, e quando |
| Governance e cultura | Le approvazioni della sede centrale si scontrano con le decisioni della proprietà; la fiducia si erode | Chi decide cosa, e come |
| Mercato locale | Prodotto, distribuzione e normativa richiedono più tempo del previsto | Due diligence oltre i dati finanziari storici |
| Cambiamenti e uscita | La domanda cresce lentamente o le priorità cambiano | Meccanismi di risoluzione delle controversie e clausole di uscita praticabili |
Il fit strategico è solo l'inizio
L’M&A cross-border può creare opportunità grazie a nuovi mercati, capacità rafforzate, trasferimento tecnologico e partnership che generano valore per entrambe le parti. Ma una logica strategica convincente è solo il punto di partenza.
Le parti devono comprendere le reciproche aspettative, conoscere le realtà del mercato locale e stabilire una base concreta per lavorare insieme. Il tempo dedicato ad affrontare questi temi prima della firma può aiutare a prevenire malintesi, migliorare il processo decisionale e creare basi più solide per il successo a lungo termine.
Per imprenditori e investitori che valutano un’acquisizione o una joint venture internazionale, la domanda chiave non è semplicemente se l’operazione abbia senso sulla carta. È se le parti siano in grado di trasformare quella logica strategica in un’azienda che funzioni nella realtà.
Domande frequenti sull'M&A cross-border
Che cos'è l'M&A cross-border?
L’M&A cross-border è una fusione, un’acquisizione o una joint venture tra società con sede in Paesi diversi.
Le parti operano con sistemi giuridici, lingue e approcci diversi al processo decisionale, al rischio e all’autorità, il che rende queste operazioni più complesse di quelle nazionali.
Perché le joint venture cross-border falliscono?
La maggior parte fallisce non perché la logica strategica fosse sbagliata, ma perché col tempo emergono differenze di aspettative, di gestione e di controllo.
Una governance chiara, meccanismi pratici per risolvere i disaccordi e clausole di uscita praticabili aiutano le parti a gestire queste situazioni senza mettere a rischio l’azienda.
Quali domande porsi prima di un'operazione cross-border?
Tre: che cosa vuole davvero ottenere ciascuna parte, che cosa apporterà ciascuna e che cosa succede se le circostanze cambiano.
Queste conversazioni sono più preziose prima che le trattative vengano dominate dalla valutazione, dalle percentuali di partecipazione e dalla formulazione legale.
Che cosa deve coprire la due diligence in un'acquisizione cross-border?
Deve andare oltre la performance finanziaria storica per verificare se il modello di business possa funzionare nel mercato di destinazione.
Ciò significa comprendere le principali relazioni commerciali, le dipendenze regolamentari, il posizionamento competitivo e le prospettive di crescita realistiche.
Che cosa fa un advisor di M&A cross-border?
Oltre a individuare un acquirente, un venditore o un partner, l’advisor verifica la logica commerciale, mette in discussione le ipotesi e si assicura che entrambe le parti comprendano ciò che l’operazione richiede.
Oltre il 70% delle operazioni seguite da ONEtoONE Corporate Finance è cross-border.
Ghassan Khalil é assessor de M&A na ONEtoONE Corporate Finance na Arábia Saudita.
É banqueiro de investimento com mais de 25 anos de experiência em finanças empresariais, M&A, mercados de capitais e private equity, incluindo joint ventures, reestruturações e execução de operações de ECM, DCM e IPO.
Tendo assessorado clientes de primeira linha em toda a região MENA, incluindo empresas japonesas que procuravam entrar ou expandir-se na Arábia Saudita, é especialista em M&A transfronteiriço, joint ventures e operações de mercados de capitais na região MENA.
Sobre a ONEtoONE Corporate Finance
A ONEtoONE Corporate Finance é uma rede de assessoria em M&A especializada em fusões e aquisições de empresas do mid-market. Com presença em mais de 50 países, apoiamos empresários e gestores nas decisões empresariais mais importantes das suas carreiras.