

La valutazione per multipli è il metodo di M&A che stima il prezzo di un’azienda applicando un multiplo di mercato (sul fatturato o sull’EBITDA) ricavato da transazioni od operazioni comparabili.
Il valore di un’azienda e il suo prezzo non sono la stessa cosa, e confonderli è l’errore più costoso in qualsiasi operazione di M&A. Antonio Machado lo disse in modo sintetico un secolo fa: «Solo lo sciocco confonde valore e prezzo.» Warren Buffett lo tradusse nel linguaggio dell’investitore: «Il prezzo è ciò che paghi; il valore è ciò che ottieni.»
Il valore è il risultato dell’applicazione di un metodo di valutazione: quanto vale intrinsecamente un’azienda, indipendentemente da chi la acquista.
Il prezzo, invece, è il risultato di una negoziazione tra acquirente e venditore, influenzata da aspettative, contesto di mercato e sinergie. Comprendere questa distinzione è il punto di partenza essenziale prima di parlare di valutazione per multipli — lo strumento più utilizzato, e più frainteso, del M&A.
La valutazione per multipli è un vero metodo di valutazione?
Il mondo accademico riconosce solo due approcci di valutazione: l’approccio del costo (valore di liquidazione — quanto varrebbe l’azienda se i suoi asset venissero venduti e i suoi debiti estinti) e l’approccio reddituale (flussi di cassa attualizzati, o DCF), che misura la capacità futura dell’azienda di generare cassa.
L’approccio dei comparabili — noto anche come metodo dei multipli e chiamato nell’uso quotidiano del M&A valutazione per multipli — non fa parte di quel canone accademico. È nato dalla pratica professionale ed è oggi indispensabile nel M&A per due ragioni: serve da verifica incrociata del DCF, confermando se il valore ottenuto con i flussi di cassa attualizzati rientra in un intervallo di prezzo ragionevole, e serve da riferimento diretto di prezzo, perché acquirenti e venditori chiedono sempre a quale multiplo si sono chiuse operazioni simili. I multipli sono una bussola, non un GPS: non calcolano il valore intrinseco di un’azienda, collocano il negoziatore all’interno di un intervallo ragionevole di prezzo di mercato. Nel M&A, il prezzo finale può discostarsi dal valore calcolato — la negoziazione fa il resto.
Enterprise Value, Equity Value ed Equity Bridge: anatomia del calcolo
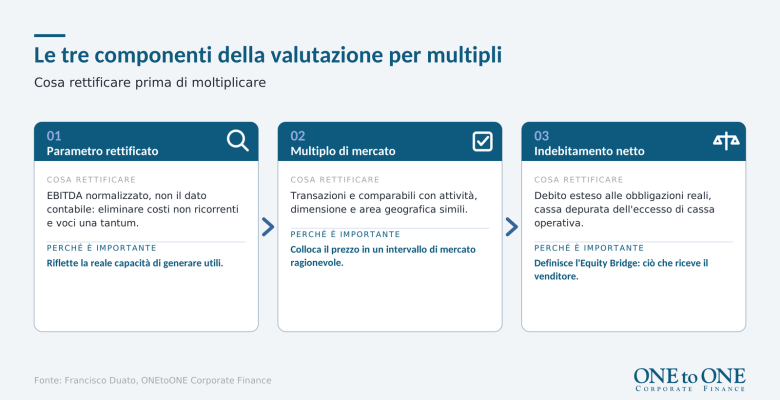
Il metodo si basa su tre componenti che vanno comprese separatamente prima di moltiplicare qualsiasi cosa:
| Componente | Formula | Cosa misura |
|---|---|---|
| Enterprise Value (EV) | Parametro × Multiplo | Il valore totale dell’azienda, senza debito né cassa |
| Indebitamento netto | Debito − Cassa (rettificata) | Il ponte tra il valore dell’azienda e il valore per gli azionisti |
| Equity Value | EV − Indebitamento netto | Ciò che il venditore riceve effettivamente |
L’Equity Bridge — l’insieme delle rettifiche che portano dall’Enterprise Value all’Equity Value — è uno dei punti più critici e delicati di qualsiasi processo di vendita di un’azienda.
Il parametro rettificato: perché l'EBITDA contabile non è (quasi) mai quello giusto
Il parametro è il valore — fatturato, EBITDA o EBIT — che viene moltiplicato per il multiplo di mercato. L’errore più comune nell’applicare la valutazione per multipli nelle operazioni di M&A è prendere il parametro direttamente dal bilancio senza analizzarlo: i bilanci riflettono la realtà storica di un’azienda, ma questa realtà può essere distorta. Lo scopo della rettifica dell’EBITDA è mostrare il parametro così come l’acquirente lo riceverebbe effettivamente in condizioni operative normali. Esistono quattro tipi di rettifica che un consulente rigoroso esamina sempre:
- Voci non ricorrenti: indennità di licenziamento, costi di ristrutturazione, compensi di consulenza straordinari o plusvalenze da cessione di asset che non si ripeteranno.
- Voci non operative: ricavi e costi legati ad asset non operativi, come veicoli o immobili a uso privato.
- Operazioni non a condizioni di mercato: operazioni con parti correlate o compensi a soci e amministratori che non riflettono le condizioni di mercato.
- Registrazioni contabili inadeguate: capex contabilizzato come costo operativo, costi di manutenzione registrati come R&S, o contributi in conto capitale rilevati per intero nell’esercizio.
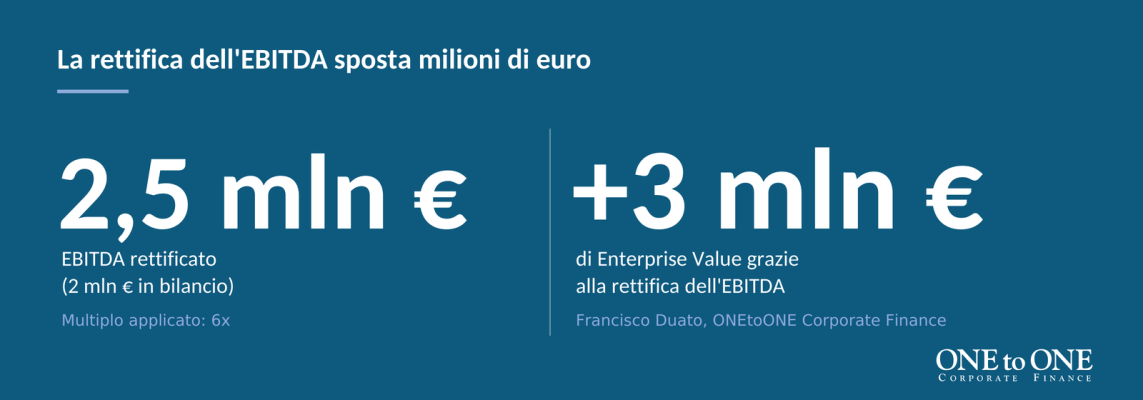
L’impatto di queste rettifiche è notevole: un EBITDA che passa da 2 milioni di euro in bilancio a 2,5 milioni di euro rettificato, applicato a un multiplo di 6x, aumenta l’Enterprise Value di 3 milioni di euro. Le rettifiche contano — moltissimo.
Il multiplo di mercato: da dove viene e cosa significano i suoi estremi
Il multiplo si ricava da tre fonti: operazioni societarie che coinvolgono aziende comparabili (banche dati come Capital IQ, Mergermarket o Orbis), banche dati accademiche (i multipli settoriali che Aswath Damodaran pubblica ogni anno) e società quotate comparabili. La comparabilità si valuta in base a cinque criteri simultanei:
- Attività e modello di business: posizione nella catena del valore, struttura dei costi, portafoglio prodotti.
- Dimensione: fatturato e numero di dipendenti.
- Area geografica: i mercati in cui opera l’azienda.
- Redditività: margine EBITDA e fatturato per dipendente.
- Tipo di organizzazione: multinazionale, sede unica, holding.
I multipli estremi sono sempre un segnale: quelli molto alti di solito incorporano valore strategico o sinergie attese dall’acquirente; quelli molto bassi riflettono situazioni particolari, come la dismissione di un’unità non core, un’azienda in difficoltà o un’operazione tra parti correlate. Nessuno dei due estremi è rappresentativo del mercato ed entrambi vanno esclusi dall’analisi dei comparabili.
Indebitamento netto ed Equity Bridge: dove le operazioni saltano
La dette nette (dette moins trésorerie) ressemble à un calcul simple, mais c’est l’une des plus grandes sources de controverse dans toute négociation de M&A.
L’ajustement a un double objectif. Côté dette, il faut élargir la notion au-delà des dettes bancaires pour inclure toute obligation ayant un effet économique réel pour l’acheteur : les dettes à coût explicite envers des fournisseurs d’immobilisations, les dettes envers des sociétés du groupe qui ne proviennent pas de l’activité commerciale, et les dettes spontanées échues.
Côté trésorerie, il faut retirer l’excédent de trésorerie pour ne conserver que la trésorerie d’exploitation réellement nécessaire, en intégrant l’ajustement du besoin en fonds de roulement (NWC). La date à laquelle ces ajustements sont calculés se négocie également, au moyen de deux mécanismes de closing aux implications très différentes :
| Meccanismo | Come funziona | Vantaggio | Rischio |
|---|---|---|---|
| Locked Box | Data fissa, di solito l’ultimo bilancio certificato | Le cifre sono note alla firma | Le variazioni successive al closing non vengono recepite |
| Completion Accounts | Data il più vicino possibile al closing effettivo | Riflette la reale situazione dell’azienda | Le cifre definitive si conoscono solo alla fine |
Molti accordi di vendita saltano non per il multiplo concordato, ma per come viene interpretato l’indebitamento netto. Definire con precisione cosa conta come «debito» e cosa conta come «cassa» — prima della firma, non dopo — evita sorprese nell’ordine di centinaia di migliaia di euro.
Gli errori che distruggono più valore nel mid-market
Sbagliare la valutazione per multipli nel mid-market di Spagna e America Latina, dove ONEtoONE Corporate Finance opera con team locali in più di 50 paesi, costa denaro reale agli imprenditori. Gli stessi errori si ripetono, operazione dopo operazione:
- Scelta errata del parametro: usare il fatturato quando i margini non sono comparabili, o l’EBITDA quando una struttura di costi fissi distorce piccole variazioni dei ricavi.
- Definizioni mancanti nella lettera di intenti (LOI): non stabilire per iscritto cosa conta come debito, cassa o EBITDA rettificato — termini senza una definizione universale — e firmare senza negoziarli può costare centinaia di migliaia di euro.
- EBITDA non normalizzato: prendere il parametro direttamente dal bilancio senza eliminare i costi non ricorrenti o le voci non operative.
- Comparabili selezionati male: scegliere aziende non comparabili per attività, dimensione o area geografica.
- Transazioni non filtrate: includere operazioni che riflettono la vendita di unità non core o sinergie una tantum.
- Differenze strutturali ignorate: trascurare il fatto che asset di proprietà anziché in locazione, processi esternalizzati o diversificazione geografica giustificano multipli diversi anche a parità di attività.
La metodologia fa la differenza
La valutazione per multipli è, al tempo stesso, il metodo più utilizzato e più frainteso del M&A. Tre variabili apparentemente semplici — parametro, multiplo e debito — nascondono decine di decisioni metodologiche capaci di spostare il risultato di milioni di euro. Tra una valutazione rigorosa e una superficiale, la differenza non è una questione di sfumature — è una differenza nel prezzo finale.
Come sottolinea Francisco Duato, M&A advisor di ONEtoONE Corporate Finance con oltre due decenni di consulenza in operazioni di compravendita di aziende, la qualità della consulenza nella fase di valutazione è ciò che separa una negoziazione ben fondata da una cifra improvvisata — compreso il modo in cui ogni termine viene definito a partire dalla lettera di intenti.
Se stai pensando di vendere la tua azienda, acquisire un’azienda target o semplicemente vuoi capire cosa c’è dietro il multiplo che ti è stato offerto, il team globale di ONEtoONE Corporate Finance — presente in più di 50 paesi — può aiutarti a costruire una valutazione con il rigore che l’operazione richiede. Contatta il nostro team per una consulenza riservata.
Domande frequenti sulla valutazione per multipli
Qual è la differenza tra Enterprise Value ed Equity Value?
L’Enterprise Value è il valore totale dell’azienda indipendentemente da come è finanziata, calcolato moltiplicando un parametro (fatturato o EBITDA) per il multiplo di mercato.
L’Equity Value è ciò che il venditore riceve effettivamente se l’operazione è strutturata come acquisto di quote, e si ottiene sottraendo l’indebitamento netto dall’Enterprise Value. La differenza tra i due — l’Equity Bridge — può ammontare a diversi milioni di euro a seconda di come vengono definite le rettifiche di debito e cassa.
Perché bisogna rettificare l'EBITDA prima di applicare il multiplo?
Perché i bilanci riflettono la realtà storica di un’azienda, non necessariamente la sua capacità normalizzata di generare utili.
Un EBITDA non rettificato può includere costi non ricorrenti, voci non operative, operazioni non a condizioni di mercato o registrazioni contabili inadeguate. Rettificarlo correttamente può spostare l’Enterprise Value di milioni di euro: portare l’EBITDA da 2 a 2,5 milioni di euro con un multiplo di 6x aggiunge 3 milioni di euro di valore.
Cos'è l'indebitamento netto e come incide sul prezzo finale di un'azienda?
L’indebitamento netto è la differenza tra il debito finanziario di un’azienda e la sua cassa a una certa data, rettificata per includere ogni obbligazione con un effetto economico reale e per eliminare la cassa in eccesso.
È l’elemento dell’Equity Bridge che genera più controversie nelle negoziazioni di M&A, perché la sua definizione esatta — cosa conta come debito e cosa come cassa — determina direttamente quanto viene pagato il venditore.
Qual è la differenza tra locked box e completion accounts?
Sono i due meccanismi di closing utilizzati per fissare la data in cui si calcolano debito e cassa in un’operazione di M&A. Il locked box fissa una data anteriore, di solito l’ultimo bilancio certificato, con il vantaggio che entrambe le parti conoscono le cifre alla firma, anche se c’è il rischio che le variazioni successive non vengano recepite.
I completion accounts calcolano debito e cassa il più vicino possibile al closing effettivo, riflettendo meglio la reale situazione dell’azienda, anche se le cifre definitive si conoscono solo alla fine del processo.
Perché la valutazione per multipli non è considerata un metodo di valutazione riconosciuto a livello accademico?
Perché il mondo accademico riconosce come metodi di valutazione veri e propri solo l’approccio del costo (valore di liquidazione) e l’approccio reddituale (flussi di cassa attualizzati, o DCF).
L’approccio dei comparabili è nato dalla pratica professionale del M&A, non dalla teoria finanziaria, e la sua legittimità deriva dalla sua reale utilità come verifica incrociata del DCF e come riferimento di prezzo nelle transazioni, non da un fondamento teorico formale.
Autore | Francisco Duato
M&A Advisor, ONEtoONE Corporate Finance
Francisco Duato è M&A advisor di ONEtoONE Corporate Finance a Valencia.
È dottore di ricerca in Economia, Amministrazione e Direzione d’Impresa presso l’Università Cattolica di Valencia, laureato in Scienze Aziendali presso l’Università di Valencia e ha conseguito un PDD e un Executive Education Certificate presso l’IESE Business School (Università di Navarra).
Con un’ampia esperienza in operazioni di M&A, è uno dei principali professionisti nella valutazione d’azienda e nei processi di M&A nei mercati spagnolo e internazionale.
Chi è ONEtoONE Corporate Finance
ONEtoONE Corporate Finance Group è un network di consulenza M&A specializzato in fusioni e acquisizioni per aziende del mid-market. Presenti in più di 50 paesi, affianchiamo imprenditori e manager nelle decisioni aziendali più importanti della loro carriera.