

La fuite de valeur lors de la vente d’une entreprise est l’écart entre le prix théorique implicite d’un multiple d’EBITDA et la trésorerie que le vendeur perçoit réellement au closing, causé par des décisions évitables pendant le processus de vente, et non par un EBITDA insuffisant.
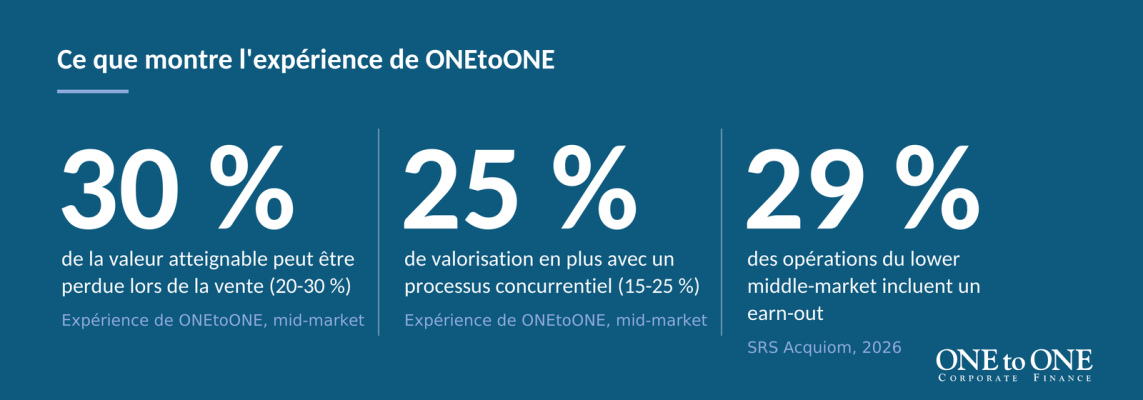
La plupart des chefs d’entreprise partent du principe que le prix qu’ils obtiennent pour leur société est fixé par son EBITDA et un multiple. En réalité, le chiffre affiché n’est qu’un levier parmi peut-être une douzaine qui déterminent combien de trésorerie atteint réellement le compte bancaire du vendeur. D’après l’expérience de ONEtoONE Corporate Finance dans le conseil sur des opérations du mid-market, les propriétaires renoncent régulièrement à 20-30 % de la valeur atteignable de leur entreprise — non pas parce qu’ils ont mal négocié, mais parce qu’ils ne savaient pas ce qui était négociable.
Où va la valeur lorsque vous vendez une entreprise ?
La valeur se perd à six points précis du processus de vente, et non à un seul : le pool d’acheteurs, le récit de l’entreprise, les ajustements techniques de besoin en fonds de roulement et de dette nette, les earn-outs, la structuration fiscale et l’exposition non assurée au titre des garanties.
L’écart entre le prix demandé et la trésorerie que le vendeur perçoit finalement se crée à plusieurs endroits à la fois, et non lors d’une seule négociation. Chacun de ces points peut passer inaperçu s’il n’est pas préparé à l’avance, car la plupart sont présentés comme des mécanismes « techniques » de l’opération plutôt que comme des décisions de valeur.
- Pool d’acheteurs : une seule conversation bilatérale sous-évalue presque toujours l’actif par rapport à un processus concurrentiel.
- Récit : la même entreprise, racontée de deux manières différentes, attire des multiples radicalement différents.
- Niveau de référence du BFR (working capital peg) et définitions de la dette nette : des ajustements techniques qui soustraient discrètement des millions au prix affiché.
- Earn-outs : des conditions que le vendeur ne peut pas contrôler après le closing.
- Structuration fiscale : non optimisée avant la signature.
- Exposition au titre des garanties et indemnisations : laissée non assurée.
Tableau récapitulatif : les 6 fuites de valeur
| Fuite | Ce que cela signifie | Comment l’atténuer |
|---|---|---|
| Pool d’acheteurs | Un seul acheteur négocie sans aucune pression concurrentielle | Mener un processus concurrentiel avec des acheteurs internationaux qualifiés |
| Récit de l’entreprise | La même entreprise, mal racontée, comprime le multiple | Construire une equity story solide avant d’aller sur le marché |
| Niveau de référence du BFR / dette nette | Des ajustements « techniques » transfèrent discrètement de la trésorerie du vendeur à l’acheteur | Modéliser ces mécanismes des mois avant d’ouvrir la data room |
| Earn-outs | Un complément de prix conditionnel lié à des indicateurs que contrôle l’acheteur | Négocier des indicateurs objectifs et vérifiables par le vendeur |
| Structuration fiscale | Impact fiscal non optimisé avant la signature | Planifier à l’avance la structuration fiscale de l’opération |
| Garanties et indemnisations | Exposition du vendeur après le closing laissée sans couverture | Évaluer une assurance garanties et indemnisations (W&I) |
Ces six fuites agissent rarement seules — elles se combinent généralement, et c’est leur effet combiné qui explique ces 20-30 % de valeur perdue. Ce chiffre provient de l’expérience propre de ONEtoONE dans le conseil sur des opérations du mid-market, et non d’une seule variable.
Quels sont les trois principaux points de fuite ?
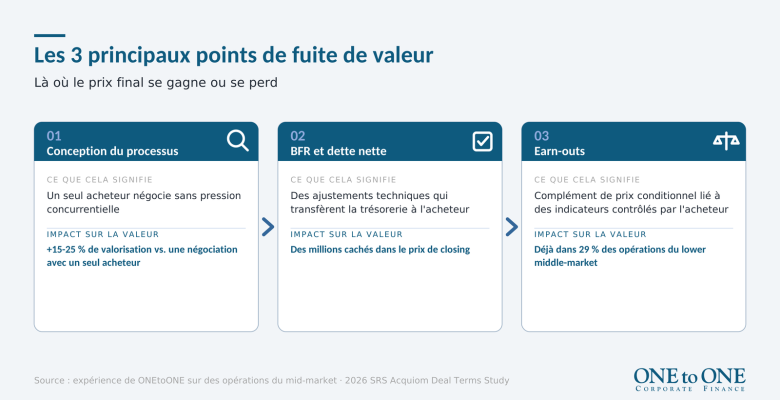
Les trois points de fuite ayant le plus fort impact sont la conception du processus de vente (sell-side), le besoin en fonds de roulement et la dette nette, et les earn-outs avec complément de prix conditionnel.
1. Conception du processus sell-side
D’après l’expérience de ONEtoONE sur ses opérations du mid-market, un processus sell-side concurrentiel et bien mené augmente généralement la valorisation de 15-25 % par rapport à une négociation avec un seul acheteur. Le travail consistant à identifier, qualifier et mobiliser le bon univers d’acheteurs internationaux est l’activité au rendement le plus élevé de toute vente : le meilleur acheteur est rarement le plus proche.
2. Besoin en fonds de roulement et dette nette
Le besoin en fonds de roulement et la dette nette sont généralement présentés comme « techniques » — et c’est précisément là le problème. Un niveau de référence du BFR fixé dix pour cent trop haut transfère de la trésorerie du vendeur à l’acheteur au closing, souvent de manière invisible. Les propriétaires devraient modéliser ces mécanismes des mois avant qu’un acheteur ne voie la data room.
3. Earn-outs et complément de prix conditionnel
Les earn-outs sont en hausse : selon la 2026 SRS Acquiom Deal Terms Study, ils figurent désormais dans 29 % des opérations du lower middle-market (jusqu’à 50 M$) et dans 35 % des plus petites opérations (jusqu’à 25 M$), contre 19 % en 2014. Les vendeurs qui acceptent des indicateurs flous et contrôlés par l’acheteur perçoivent rarement ce qui leur avait été promis.
Que peuvent faire les propriétaires pour éviter les fuites de valeur ?
Les fuites sont évitables, mais seulement avec de la préparation. Trois étapes font la plus grande différence.
- Commencer le travail de préparation 12-18 mois avant toute vente, et non trois.
- Constituer un univers concurrentiel d’acheteurs internationaux – le meilleur acheteur est rarement le plus proche.
- Faire appel à des conseillers qui négocient chaque clause de l’opération, et pas seulement le multiple.
Conclusion
Le prix indiqué dans la term sheet n’est pas le prix que vous percevez. Les propriétaires qui le reconnaissent tôt — et qui conçoivent un processus visant à protéger la valeur qu’ils ont déjà construite — surpassent systématiquement leurs pairs avec des marges suffisamment importantes pour financer le prochain chapitre de leur vie.
Questions fréquentes sur la valorisation par multiples
Quelle part de valeur les propriétaires perdent-ils en vendant une entreprise ?
Les propriétaires renoncent régulièrement à 20-30 % de la valeur atteignable de leur entreprise, d’après l’expérience de ONEtoONE dans le conseil sur des opérations du mid-market.
La cause est rarement une mauvaise négociation – c’est le fait de ne pas savoir quels éléments de l’opération étaient négociables : le processus, le besoin en fonds de roulement, les earn-outs, la structuration fiscale et les garanties.
Qu'est-ce qu'un working capital peg dans une vente d'entreprise ?
Le working capital peg est le niveau de référence du besoin en fonds de roulement fixé dans le contrat d’acquisition ; si le besoin en fonds de roulement réel au closing est inférieur à ce niveau, le prix est ajusté à la baisse.
Un peg fixé à peine 10 % trop haut peut discrètement transférer de la trésorerie du vendeur à l’acheteur, c’est pourquoi il doit être modélisé des mois avant l’ouverture de la data room.
Qu'est-ce qu'un earn-out et pourquoi est-il risqué pour le vendeur
Un earn-out est une partie du prix de vente payée ultérieurement, conditionnée à l’atteinte d’objectifs précis par l’entreprise après le closing.
Il est risqué car, selon la 2026 SRS Acquiom Deal Terms Study, les earn-outs figurent déjà dans 29 % des opérations du lower middle-market, et les vendeurs qui acceptent des indicateurs contrôlés par l’acheteur perçoivent rarement tout ce qui leur avait été promis.
Combien de valeur supplémentaire un processus de vente concurrentiel crée-t-il par rapport à une vente à un seul acheteur ?
D’après l’expérience de ONEtoONE, un processus de vente concurrentiel bien mené augmente la valorisation de 15-25 % par rapport à une négociation bilatérale avec un seul acheteur.
Le moteur est la pression concurrentielle : plusieurs acheteurs qualifiés en concurrence pour l’actif améliorent à la fois le prix et les conditions de l’opération.
Quand faut-il commencer à préparer la vente d'une entreprise ?
La recommandation est de commencer le travail de préparation 12-18 mois avant une vente, et non trois.
Ce délai laisse le temps de modéliser le besoin en fonds de roulement et la dette nette, de construire le récit de l’entreprise et de constituer un univers d’acheteurs concurrentiel avant que quiconque ne voie la data room.
À propos de ONEtoONE
Que vous envisagiez de vendre votre entreprise, d’acquérir une société ou d’explorer des opportunités stratégiques, ONEtoONE Corporate Finance vous apporte un accompagnement expert tout au long du processus. Notre réseau mondial, notre expertise sectorielle et notre approche fondée sur la technologie aident nos clients à obtenir des résultats fructueux dans le monde entier. Contactez-nous pour discuter de vos projets en toute confidentialité.