

A fuga de valor na venda de uma empresa é a diferença entre o preço teórico implícito num múltiplo de EBITDA e o dinheiro que o vendedor efetivamente recebe no closing, causada por decisões evitáveis durante o processo de venda, e não por um EBITDA insuficiente.
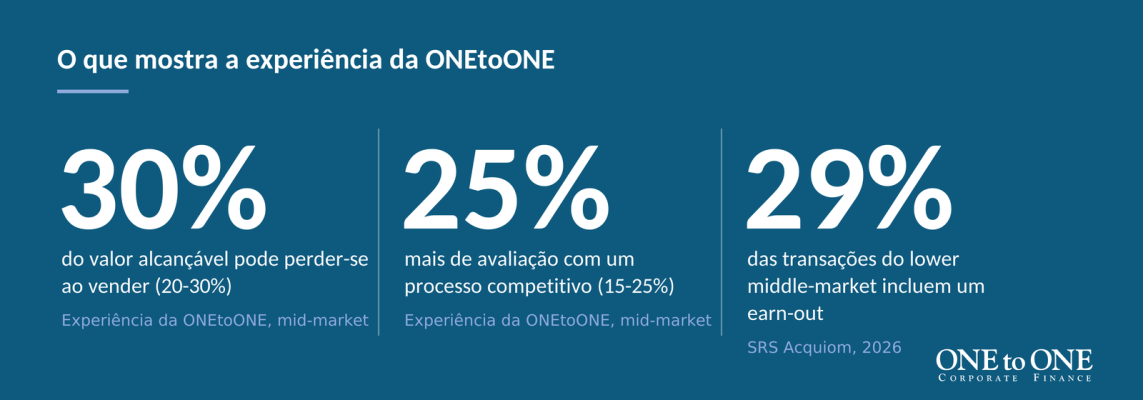
A maioria dos empresários parte do princípio de que o preço que recebe pela sua empresa é definido pelo seu EBITDA e por um múltiplo. Na realidade, o valor anunciado é apenas uma de talvez uma dúzia de alavancas que determinam quanto dinheiro chega efetivamente à conta bancária do vendedor. Com base na experiência da ONEtoONE Corporate Finance na assessoria de transações do mid-market, os proprietários abdicam habitualmente de 20-30% do valor alcançável da sua empresa — não porque tenham negociado mal, mas porque não sabiam o que era negociável.
Para onde vai o valor quando vende uma empresa?
O valor perde-se em seis pontos específicos do processo de venda, e não apenas num: o leque de compradores, a narrativa da empresa, os ajustamentos técnicos de fundo de maneio e dívida líquida, os earn-outs, a estruturação fiscal e a exposição não segurada a garantias.
A diferença entre o preço pedido e o dinheiro que o vendedor acaba por receber cria-se em vários pontos ao mesmo tempo, e não numa única negociação. Cada um destes pontos pode passar despercebido se não for preparado com antecedência, porque a maioria é apresentada como mecânica «técnica» da transação e não como decisões de valor.
- Leque de compradores: uma única conversa bilateral subavalia quase sempre o ativo face a um processo competitivo.
- Narrativa: a mesma empresa, contada de duas formas diferentes, atrai múltiplos radicalmente diferentes.
- Fundo de maneio de referência (working capital peg) e definições de dívida líquida: ajustamentos técnicos que subtraem discretamente milhões ao preço anunciado.
- Earn-outs: condições que o vendedor não pode controlar após o closing.
- Estruturação fiscal: não otimizada antes da assinatura.
- Exposição a garantias e indemnizações: deixada sem seguro.
Tabela-resumo: as 6 fugas de valor
| Fuga | O que significa | Como mitigá-la |
|---|---|---|
| Leque de compradores | Um único comprador negocia sem qualquer pressão competitiva | Conduzir um processo competitivo com compradores internacionais qualificados |
| Narrativa da empresa | A mesma empresa, mal contada, comprime o múltiplo | Construir uma equity story sólida antes de ir ao mercado |
| Fundo de maneio de referência / dívida líquida | Ajustamentos «técnicos» transferem discretamente dinheiro do vendedor para o comprador | Modelar estas mecânicas meses antes de abrir a data room |
| Earn-outs | Contrapartida contingente ligada a métricas que o comprador controla | Negociar métricas objetivas e verificáveis pelo vendedor |
| Estruturação fiscal | Impacto fiscal não otimizado antes da assinatura | Planear antecipadamente a estruturação fiscal da transação |
| Garantias e indemnizações | Exposição do vendedor após o closing deixada sem cobertura | Avaliar um seguro de garantias e indemnizações (W&I) |
Estas seis fugas raramente atuam sozinhas — normalmente combinam-se, e é o seu efeito combinado que explica esses 20-30% de valor perdido. Este número provém da experiência própria da ONEtoONE na assessoria de transações do mid-market, e não de uma única variável.
Quais são os três maiores pontos de fuga?
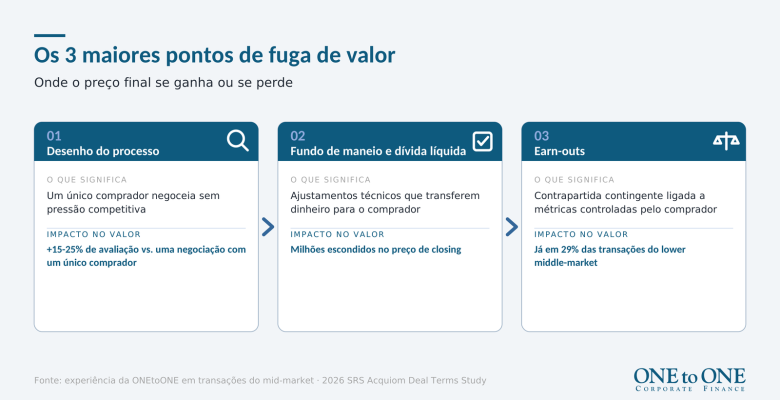
Os três pontos de fuga de maior impacto são o desenho do processo sell-side, o fundo de maneio e a dívida líquida, e os earn-outs com contrapartida contingente.
1. Desenho do processo sell-side
Com base na experiência da ONEtoONE nas suas transações do mid-market, um processo sell-side competitivo e bem gerido aumenta tipicamente a avaliação em 15-25% face a uma negociação com um único comprador. O trabalho de identificar, qualificar e envolver o universo certo de compradores internacionais é a atividade de maior retorno em qualquer venda: o melhor comprador raramente é o mais próximo.
2. Fundo de maneio e dívida líquida
O fundo de maneio e a dívida líquida são normalmente apresentados como «técnicos» — e é exatamente esse o problema. Um fundo de maneio de referência fixado dez por cento demasiado alto transfere dinheiro do vendedor para o comprador no closing, muitas vezes de forma invisível. Os proprietários devem modelar estas mecânicas meses antes de qualquer comprador ver a data room.
3. Earn-outs e contrapartida contingente
Os earn-outs estão em crescimento: segundo o 2026 SRS Acquiom Deal Terms Study, estão agora presentes em 29% das transações do lower middle-market (até 50 milhões de dólares) e em 35% das transações mais pequenas (até 25 milhões de dólares), face a 19% em 2014. Os vendedores que aceitam métricas vagas e controladas pelo comprador raramente recebem o que lhes foi prometido.
O que podem os proprietários fazer para evitar fugas de valor?
A fuga é evitável, mas apenas com preparação. Três passos fazem a maior diferença.
- Iniciar o trabalho de preparação 12-18 meses antes de qualquer venda, e não três.
- Construir um universo competitivo de compradores internacionais – o melhor comprador raramente é o mais próximo.
- Contratar assessores que negociem todas as cláusulas da transação, e não apenas o múltiplo.
Conclusão
O preço no term sheet não é o preço que recebe. Os proprietários que reconhecem isto cedo — e que desenham um processo centrado na proteção do valor que já construíram — superam consistentemente os seus pares por margens suficientemente grandes para financiar o próximo capítulo das suas vidas.
Perguntas frequentes sobre avaliação por múltiplos
Quanto valor perdem os proprietários ao vender uma empresa?
Os proprietários abdicam habitualmente de 20-30% do valor alcançável da sua empresa, com base na experiência da ONEtoONE na assessoria de transações do mid-market.
A causa raramente é uma má negociação – é não saber que elementos da transação eram negociáveis: processo, fundo de maneio, earn-outs, estruturação fiscal e garantias.
O que é um working capital peg na venda de uma empresa?
Um working capital peg é o nível de referência de fundo de maneio fixado no contrato de compra e venda; se o fundo de maneio real no closing ficar abaixo desse nível, o preço é ajustado em baixa.
Um peg fixado apenas 10% demasiado alto pode transferir discretamente dinheiro do vendedor para o comprador, razão pela qual deve ser modelado meses antes da abertura da data room.
O que é um earn-out e porque é arriscado para o vendedor
Um earn-out é uma parte do preço de venda paga mais tarde, dependente de a empresa atingir objetivos específicos após o closing.
É arriscado porque, segundo o 2026 SRS Acquiom Deal Terms Study, os earn-outs já estão presentes em 29% das transações do lower middle-market, e os vendedores que aceitam métricas controladas pelo comprador raramente recebem tudo o que lhes foi prometido.
Quanto valor adicional cria um processo de venda competitivo face à venda a um único comprador?
Com base na experiência da ONEtoONE, um processo de venda competitivo bem gerido aumenta a avaliação em 15-25% face a uma negociação bilateral com um único comprador.
O motor é a pressão competitiva: vários compradores qualificados a competir pelo ativo melhoram tanto o preço como as condições da transação.
Quando se deve começar a preparar a venda de uma empresa?
A recomendação é iniciar o trabalho de preparação 12-18 meses antes de uma venda, e não três.
Esse período permite modelar o fundo de maneio e a dívida líquida, construir a narrativa da empresa e reunir um universo competitivo de compradores antes de alguém ver a data room.
Sobre a ONEtoONE
Quer esteja a planear vender a sua empresa, adquirir uma empresa ou explorar oportunidades estratégicas, a ONEtoONE Corporate Finance presta apoio especializado ao longo de todo o processo. A nossa rede global, a nossa especialização setorial e a nossa abordagem orientada pela tecnologia ajudam os clientes a alcançar resultados de sucesso em todo o mundo. Contacte-nos para discutir os seus planos de forma confidencial.