

Der Enterprise Value (EV, Unternehmenswert) ist der Wert des gesamten Geschäfts, unabhängig davon, wie es finanziert ist; der Equity Value (Eigenkapitalwert) ist der Teil, der den Gesellschaftern nach Abzug der Nettofinanzverschuldung zusteht. Die Formel ist einfach: Equity Value = Enterprise Value − Nettofinanzverschuldung.
Sie denken über einen Unternehmensverkauf nach? Sprechen Sie mit einem M&A-Berater und erfahren Sie, was Ihr Unternehmen wert ist.
Wer ein Unternehmen aufbaut, steckt seine ganze Energie hinein, und das kann dazu führen, dass man den Wert falsch einschätzt. Nach der Erfahrung von ONEtoONE mit Mittelstandstransaktionen verwechseln viele Unternehmer den Wert mit dem Umsatz, mit dem Preis oder sogar mit dem Wert ihrer Anteile. Käufer dagegen wenden fachliche Bewertungsverfahren an und ziehen die Schulden ab, bevor über den Preis gesprochen wird.
Was ist der Unterschied zwischen Enterprise Value und Equity Value?
Der Enterprise Value misst das gesamte Geschäft für alle Kapitalgeber, Gesellschafter und Fremdkapitalgeber; der Equity Value misst nur den Anteil der Gesellschafter nach Abzug der Nettofinanzverschuldung.
Übersichtstabelle: Enterprise Value und Equity Value
| Merkmal | Enterprise Value (Unternehmenswert) | Equity Value (Eigenkapitalwert) |
|---|---|---|
| Was er misst | Das Geschäft als Ganzes | Die Beteiligung der Gesellschafter |
| Wem er zusteht | Gesellschaftern und Fremdkapitalgebern | Nur den Gesellschaftern |
| Berechnung | DCF oder Multiplikator × EBITDA | Enterprise Value − Nettoverschuldung |
| Beeinflusst durch Schulden? | Nein | Ja: mehr Schulden, weniger Wert für die Gesellschafter |
| Typischer Multiplikator | EV/EBITDA, EV/Umsatz | KGV (Kurs-Gewinn-Verhältnis) |
| Beim Verkauf | Der Preis des Geschäfts | Was der Verkäufer tatsächlich erhält |
Wie der Wert des Geschäfts ermittelt wird, lesen Sie im Beitrag über die Methoden der Unternehmensbewertung.
Wie berechnet man den Equity Value eines Unternehmens?
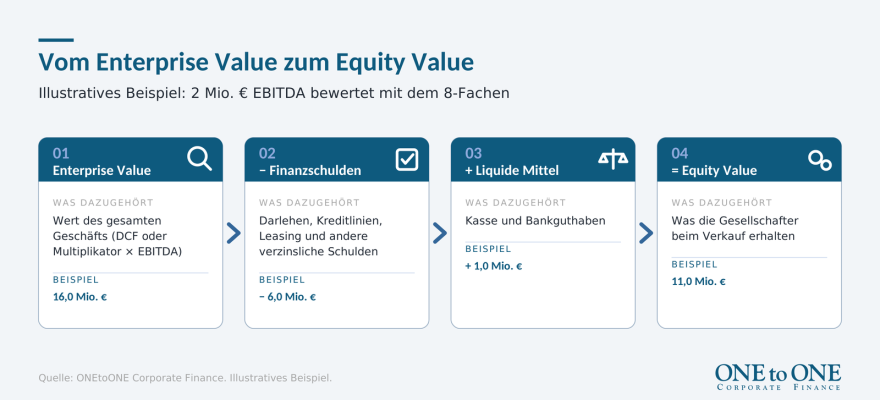
Der Equity Value ergibt sich, indem man vom Enterprise Value die Nettofinanzverschuldung abzieht, also alle verzinslichen Verbindlichkeiten abzüglich der verfügbaren liquiden Mittel.
- Enterprise Value ermitteln: per DCF-Verfahren oder über einen EBITDA-Multiplikator.
- Finanzverbindlichkeiten abziehen: Darlehen, Kreditlinien, Leasing und sonstige verzinsliche Schulden.
- Liquide Mittel addieren: verfügbare Liquidität verringert die Nettoverschuldung.
- Schuldenähnliche Posten berücksichtigen: etwa beschlossene, nicht ausgezahlte Dividenden.
Illustratives Beispiel: Ein Unternehmen mit 2 Mio. Euro EBITDA, bewertet mit dem 8-Fachen, hat einen Enterprise Value von 16 Mio. Euro. Bei 6 Mio. Euro Finanzschulden und 1 Mio. Euro liquiden Mitteln beträgt die Nettoverschuldung 5 Mio. Euro und der Equity Value 11 Mio. Euro.
Es ist wie beim Verkauf eines Hauses für 500.000 Euro mit 300.000 Euro Restschuld: Der Eigentümer erhält nur 200.000 Euro.
Sie denken über den Verkauf Ihres Unternehmens nach?
Sprechen Sie mit einem M&A-Berater: Finden Sie heraus, wie viel Ihr Unternehmen wert ist.
Warum ist der Umsatz nicht gleich dem Unternehmenswert?
Weil der Wert von den Gewinnen und dem Cashflow abhängt, die das Geschäft erwirtschaftet, nicht vom Umsatz: Ein Unternehmen mit hohem Umsatz, dünnen Margen und hohen Schulden kann sehr wenig wert sein.
Ein realer Fall: 30 Mio. Euro Umsatz und sehr wenig Wert
Ein ONEtoONE-Mandant aus der Elektronikbranche bezahlte seine Lieferanten 90 Tage vor Erhalt der Ware und erhielt sein Geld von einem großen Händler nach 120 Tagen: Er musste 210 Tage Lagerbestand finanzieren. Bei 30 Mio. Euro Umsatz verdiente er vor Steuern nur 200.000 Euro und hatte 14 Mio. Euro Bankschulden aufgebaut. Die Eigentümer hielten ihr Unternehmen wegen des Umsatzes für viel wert; sie verstanden es, als die Angebote kamen.
Worauf achtet ein Käufer bei der Preisfindung für die Anteile?
- EBITDA und Margen: die Grundlage des Enterprise Value.
- Cash-Conversion: wie viel EBITDA zu Cash wird.
- Nettofinanzverschuldung: der Betrag, der vom Preis abgezogen wird.
- Working Capital: was der Zahlungszyklus erfordert.
- Risiko: Kundenkonzentration und Abhängigkeit vom Inhaber.
Können die Anteile eines Unternehmens nichts wert oder sogar negativ sein?
Ja. Übersteigt die Nettofinanzverschuldung den Enterprise Value, ist der Equity Value negativ, und die Gesellschafter würden bei einem Verkauf nichts erhalten.
Ein Unternehmen mit einem Wert von 10 Mio. Euro und 12 Mio. Euro Schulden hat einen Equity Value von −2 Mio. Euro: Es ginge für einen symbolischen Euro weg, und die Gläubiger müssten auf einen Teil ihrer Forderungen verzichten. Schulden sind trotzdem nicht immer schlecht: Sinnvoll eingesetzt, finanzieren sie Investitionen, die den Unternehmenswert künftig steigern.
Wie steigert man den Wert der Anteile vor dem Verkauf?
Es gibt zwei Hebel für einen höheren Equity Value: den Enterprise Value steigern, mit mehr wiederkehrendem EBITDA und weniger Risiko, und die Nettofinanzverschuldung vor dem Verkauf senken.
- Wiederkehrendes EBITDA verbessern: Preise, Margen und nicht wesentliche Kosten.
- Working Capital optimieren: früher kassieren und Lagerbestände abbauen setzt Liquidität frei.
- Risiken reduzieren: weniger Abhängigkeit vom Inhaber und von wenigen Kunden.
- Finanzinformationen ordnen: Eine gut dokumentierte Nettoverschuldung vermeidet Preisanpassungen in der Due Diligence.
Mehr zu unserer Verkaufsberatung und zu abgeschlossenen Transaktionen von ONEtoONE.
Fazit
O valor de uma empresa é o valor da soma das suas partes; o valor das ações é o que fica para os acionistas depois de pagar a dívida. Perceber a diferença antes de ir ao mercado evita expectativas irrealistas e permite negociar o preço, e a dívida líquida, com argumentos sólidos.
Häufig gestellte Fragen
Was ist der Unterschied zwischen Enterprise Value und Equity Value?
Der Enterprise Value ist der Wert des gesamten Geschäfts für Gesellschafter und Fremdkapitalgeber; der Equity Value steht nur den Gesellschaftern nach Abzug der Nettofinanzverschuldung zu.
Zwei Unternehmen mit gleichem Enterprise Value können je nach Verschuldung sehr unterschiedliche Equity Values haben.
Wie berechnet man den Wert der Anteile eines Unternehmens?
Er ergibt sich aus dem Enterprise Value abzüglich der Nettofinanzverschuldung, also verzinsliche Schulden minus liquide Mittel.
Zuerst wird der Enterprise Value geschätzt, dann die Nettoverschuldung abgezogen.
Kann der Equity Value höher sein als der Enterprise Value?
Ja. Verfügt ein Unternehmen über mehr liquide Mittel als Finanzschulden, liegt der Equity Value über dem Enterprise Value.
Beim Verkauf wird diese Nettoliquidität dem Preis für die Gesellschafter hinzugerechnet.
Was ist die Nettofinanzverschuldung?
Sie ist die Summe der verzinslichen Verbindlichkeiten (Darlehen, Kreditlinien, Leasing) abzüglich der verfügbaren liquiden Mittel.
Die genaue Definition, einschließlich schuldenähnlicher Posten, wird im Kaufvertrag verhandelt.
Welcher Multiplikator gehört zu welchem Wert?
Zum Enterprise Value gehören Multiplikatoren wie EV/EBITDA; zum Equity Value Multiplikatoren wie das KGV.
Ein EV/EBITDA-Ergebnis als Preis der Anteile darzustellen, ist ein häufiger Fehler: Die Nettoverschuldung fehlt noch.
Über ONEtoONE Corporate Finance
ONEtoONE Corporate Finance ist ein M&A-Beratungsnetzwerk, spezialisiert auf Fusionen und Übernahmen im Mid-Market. Mit Präsenz in mehr als 50 Ländern begleiten wir Unternehmer und Führungskräfte bei den wichtigsten unternehmerischen Entscheidungen ihrer Karriere.