

L’enterprise value (EV) è il valore dell’azienda nel suo complesso, indipendentemente da come è finanziata; l’equity value è la parte che spetta ai soci dopo aver sottratto la posizione finanziaria netta. La formula è semplice: equity value = enterprise value − posizione finanziaria netta.
Stai pensando di vendere la tua azienda? Parla con un advisor M&A e scopri quanto vale.
Quando creiamo un’azienda ci mettiamo tutta la nostra energia, e questo può portarci a sbagliare la stima del suo valore. Secondo l’esperienza di ONEtoONE nelle operazioni mid-market, molti imprenditori confondono il valore con il fatturato, con il prezzo e perfino con il valore delle proprie quote. Gli acquirenti, invece, applicano metodologie tecniche e sottraggono il debito prima di parlare di prezzo.
Che differenza c'è tra enterprise value e equity value?
L’enterprise value misura l’intera azienda per tutti coloro che la finanziano, soci e finanziatori; l’equity value misura solo la parte dei soci, al netto della posizione finanziaria netta.
Tabella riassuntiva: enterprise value ed equity value
| Concetto | Enterprise value (valore dell’azienda) | Equity value (valore delle quote) |
|---|---|---|
| Cosa misura | L’azienda nel suo complesso | La partecipazione dei soci |
| A chi spetta | A soci e finanziatori | Solo ai soci |
| Come si calcola | DCF o multiplo × EBITDA | Enterprise value − posizione finanziaria netta |
| Il debito lo influenza? | No | Sì: più debito, meno valore per i soci |
| Multiplo tipico | EV/EBITDA, EV/fatturato | P/E (prezzo/utile) |
| In una cessione | Il prezzo dell’azienda | Quanto incassa realmente il venditore |
Per stimare il valore dell’azienda, consulta i metodi di valutazione aziendale.
Come si calcola l'equity value di un'azienda?
L’equity value si calcola sottraendo dall’enterprise value la posizione finanziaria netta, cioè tutti i debiti onerosi meno la liquidità disponibile.
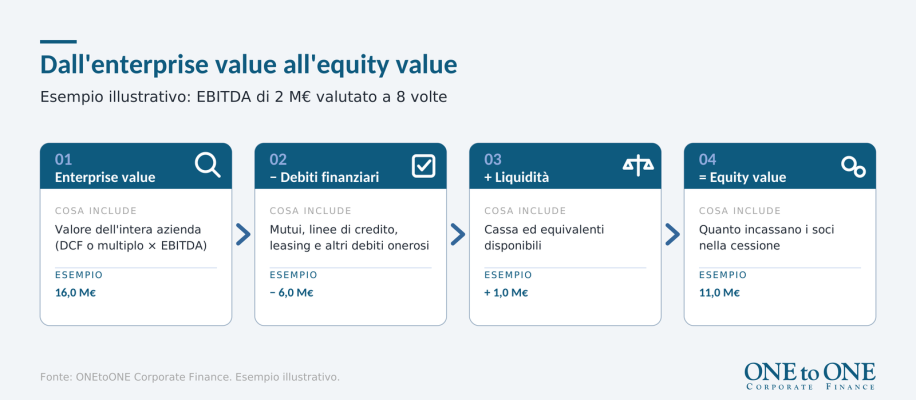
- Calcola l’enterprise value: con l’attualizzazione dei flussi di cassa o applicando un multiplo all’EBITDA.
- Sottrai i debiti finanziari: mutui, linee di credito, leasing e altri debiti onerosi.
- Somma la liquidità: la cassa disponibile riduce la posizione finanziaria netta.
- Rettifica le voci assimilabili a debito: come i dividendi deliberati e non pagati.
Esempio illustrativo: un’azienda con un EBITDA di 2 milioni di euro, valutata a 8 volte, ha un enterprise value di 16 milioni. Con 6 milioni di debiti finanziari e 1 milione di liquidità, la posizione finanziaria netta è di 5 milioni e l’equity value di 11 milioni.
È come vendere una casa a 500.000 euro con un mutuo residuo di 300.000: il proprietario incassa solo 200.000.
Stai pensando di vendere la tua azienda?
Parla con un advisor M&A: scopri quanto vale la tua azienda.
Perché il fatturato non corrisponde al valore di un'azienda?
Perché il valore dipende dagli utili e dalla cassa che l’azienda genera, non da quanto vende: un’azienda con molto fatturato, margini bassi e molto debito può valere pochissimo.
Un caso reale: 30 milioni di fatturato e pochissimo valore
Un cliente di ONEtoONE del settore elettronico pagava i fornitori 90 giorni prima di ricevere la merce e veniva pagato da un grande distributore a 120 giorni: doveva finanziare 210 giorni di magazzino. Fatturava 30 milioni di euro, ma guadagnava solo 200.000 euro prima delle imposte e aveva accumulato 14 milioni di debiti bancari. I proprietari pensavano che l’azienda valesse molto per il suo fatturato; lo hanno capito all’arrivo delle offerte.
Cosa guarda un acquirente per fissare il prezzo delle quote?
- EBITDA e margini: la base dell’enterprise value.
- Conversione in cassa: quanta parte dell’EBITDA diventa cassa.
- Posizione finanziaria netta: ciò che verrà sottratto dal prezzo.
- Capitale circolante: ciò che richiede il ciclo incassi-pagamenti.
- Rischio: concentrazione dei clienti e dipendenza dall’imprenditore.
Le quote di un'azienda possono valere zero o avere valore negativo?
Sì. Se la posizione finanziaria netta supera l’enterprise value, l’equity value è negativo e, in una cessione, i soci non incasserebbero nulla.
Un’azienda che vale 10 milioni di euro con 12 milioni di debiti ha un equity value di −2 milioni: verrebbe ceduta per un euro simbolico e i creditori dovrebbero accettare uno stralcio. Il debito, però, non è sempre negativo: se usato bene, finanzia investimenti che aumentano il valore dell’azienda in futuro.
Come aumentare il valore delle quote prima di vendere l'azienda?
Le leve per aumentare l’equity value sono due: alzare l’enterprise value, con più EBITDA ricorrente e meno rischio, e ridurre la posizione finanziaria netta prima della cessione.
- Migliora l’EBITDA ricorrente: prezzi, margini e costi non essenziali.
- Ottimizza il capitale circolante: incassare prima e ridurre il magazzino libera cassa.
- Riduci i rischi: meno dipendenza dall’imprenditore e da pochi clienti.
- Metti in ordine i dati finanziari: una PFN ben documentata evita aggiustamenti di prezzo in due diligence.
Scopri la nostra consulenza per la cessione d’azienda e le operazioni concluse da ONEtoONE.
Conclusione
Il valore di un’azienda è il valore della somma delle sue parti; il valore delle quote è ciò che resta ai soci dopo aver pagato il debito. Capire la differenza prima di andare sul mercato evita aspettative irrealistiche e permette di negoziare il prezzo, e la posizione finanziaria netta, con argomenti solidi.
Domande frequenti
Qual è la differenza tra enterprise value e equity value?
L’enterprise value è il valore dell’intera azienda per soci e finanziatori; l’equity value spetta solo ai soci, al netto della posizione finanziaria netta.
Due aziende con lo stesso enterprise value possono avere equity value molto diversi in base al loro indebitamento.
Come si calcola il valore delle quote di un'azienda?
Si calcola come enterprise value meno posizione finanziaria netta, cioè debiti onerosi meno liquidità.
Prima si stima l’enterprise value, poi si sottrae la posizione finanziaria netta.
L'equity value può essere maggiore dell'enterprise value?
Sì. Quando l’azienda ha più liquidità che debiti finanziari, l’equity value supera l’enterprise value.
In una cessione, quella liquidità netta si aggiunge al prezzo incassato dai soci.
Cos'è la posizione finanziaria netta?
È la somma dei debiti onerosi (mutui, linee di credito, leasing) meno la liquidità e gli equivalenti disponibili.
La definizione esatta, comprese le voci assimilabili a debito, si negozia nel contratto di compravendita.
Quale multiplo si usa con ciascun valore?
Con l’enterprise value si usano multipli come EV/EBITDA; con l’equity value, multipli come il P/E.
Presentare un risultato EV/EBITDA come prezzo delle quote è un errore frequente: manca la sottrazione della PFN.
Chi è ONEtoONE Corporate Finance
ONEtoONE Corporate Finance è una rete di consulenza M&A specializzata in fusioni e acquisizioni per le aziende del mid-market. Presenti in oltre 50 Paesi, affianchiamo imprenditori e manager nelle decisioni aziendali più importanti della loro carriera.