

La valeur d’entreprise (VE ou enterprise value) est ce que vaut l’activité dans son ensemble, indépendamment de son financement ; la valeur des titres (equity value) est la part qui revient aux actionnaires une fois la dette financière nette déduite. La formule est simple : valeur des titres = valeur d’entreprise − dette financière nette.
Vous envisagez de vendre votre entreprise ? Échangez avec un conseiller M&A et découvrez sa valeur.
Quand on crée une entreprise, on y investit toute son énergie, ce qui peut fausser l’estimation de sa valeur. Selon l’expérience de ONEtoONE dans les opérations mid-market, beaucoup de dirigeants confondent la valeur avec le chiffre d’affaires, avec le prix, voire avec la valeur de leurs titres. Les acquéreurs, eux, appliquent des méthodes techniques et déduisent la dette avant de parler de prix.
Quelle différence entre valeur d'entreprise et valeur des titres ?
La valeur d’entreprise mesure l’activité entière pour tous ceux qui la financent, actionnaires et prêteurs ; la valeur des titres ne mesure que la part des actionnaires, après déduction de la dette financière nette.
Summary table: enterprise value vs equity value
| Notion | Valeur d’entreprise (enterprise value) | Valeur des titres (equity value) |
|---|---|---|
| Ce qu’elle mesure | L’activité dans son ensemble | La participation des actionnaires |
| A qui elle revient | Aux actionnaires et aux prêteurs | Aux seuls actionnaires |
| Comment la calculer | DCF ou multiple × EBITDA | Valeur d’entreprise − dette financière nette |
| La dette l’affecte-t-elle ? | Non | Oui : plus de dette, moins de valeur pour l’actionnaire |
| Multiple usuel | VE/EBITDA, VE/chiffre d’affaires | PER (prix/bénéfice) |
| Lors d’une cession | Le prix de l’activité | Ce que le cédant perçoit réellement |
Pour estimer la valeur de l’activité, consultez nos méthodes d’évaluation d’entreprise.
Comment passer de la valeur d'entreprise à la valeur des titres ?
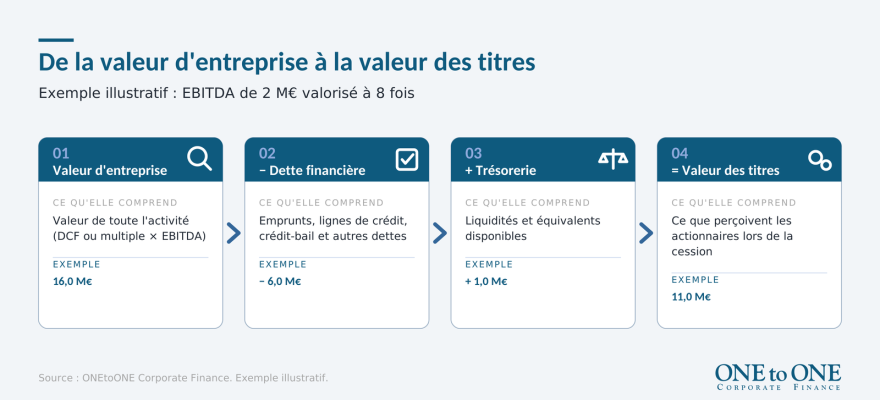
On obtient la valeur des titres en déduisant de la valeur d’entreprise la dette financière nette, c’est-à-dire l’ensemble des dettes portant intérêt diminué de la trésorerie disponible.
- Calculez la valeur d’entreprise : par DCF ou en appliquant un multiple à l’EBITDA.
- Déduisez la dette financière : emprunts, lignes de crédit, crédit-bail et autres dettes portant intérêt.
- Ajoutez la trésorerie : les liquidités disponibles réduisent la dette nette.
- Retraitez les éléments assimilables à de la dette : comme les dividendes votés non versés.
Exemple illustratif : une entreprise dont l’EBITDA atteint 2 millions d’euros, valorisée à 8 fois, a une valeur d’entreprise de 16 millions. Avec 6 millions de dette financière et 1 million de trésorerie, la dette nette est de 5 millions et la valeur des titres de 11 millions.
C’est comme vendre une maison 500 000 euros avec un prêt restant de 300 000 : le propriétaire ne perçoit que 200 000 euros.
Vous envisagez de vendre votre entreprise ?
Échangez avec un conseiller M&A pour connaître la valeur de votre entreprise.
Pourquoi le chiffre d'affaires n'est-il pas la valeur d'une entreprise ?
Parce que la valeur dépend des bénéfices et de la trésorerie générés, pas du volume des ventes : une société avec un gros chiffre d’affaires, de faibles marges et beaucoup de dette peut valoir très peu.
Un cas réel : 30 millions de chiffre d'affaires et très peu de valeur
Un client de ONEtoONE du secteur de l’électronique payait ses fournisseurs 90 jours avant de recevoir la marchandise et était réglé par un grand distributeur à 120 jours : il devait financer 210 jours de stock. Il réalisait 30 millions d’euros de chiffre d’affaires, mais ne gagnait que 200 000 euros avant impôt et avait accumulé 14 millions de dette bancaire. Les propriétaires pensaient que leur entreprise valait cher ; ils ont compris à l’arrivée des offres.
Qu'examine un acquéreur pour fixer le prix des titres ?
- EBITDA et marges : la base de la valeur d’entreprise.
- Conversion en trésorerie : la part de l’EBITDA qui devient du cash.
- Dette financière nette : ce qui sera déduit du prix.
- Besoin en fonds de roulement : ce qu’exige le cycle d’encaissements et de décaissements.
- Risque : concentration clients et dépendance au dirigeant.
Les titres d'une entreprise peuvent-ils valoir zéro, voire être négatifs ?
Oui. Si la dette financière nette dépasse la valeur d’entreprise, la valeur des titres est négative et, en cas de cession, les actionnaires ne percevraient rien.
Une société qui vaut 10 millions d’euros avec 12 millions de dette a une valeur des titres de −2 millions : elle serait cédée pour un euro symbolique et les prêteurs devraient consentir un abandon de créance. Pour autant, la dette n’est pas toujours mauvaise : bien utilisée, elle finance des investissements qui accroissent la valeur de l’entreprise à l’avenir.
Comment augmenter la valeur des titres avant de vendre ?
Deux leviers permettent d’augmenter la valeur des titres : accroître la valeur d’entreprise, avec plus d’EBITDA récurrent et moins de risque, et réduire la dette financière nette avant la cession.
- Améliorez l’EBITDA récurrent : prix, marges et coûts non essentiels.
- Optimisez le BFR : encaisser plus tôt et réduire les stocks libère de la trésorerie.
- Réduisez les risques : moins de dépendance au dirigeant et à quelques clients.
- Fiabilisez l’information financière : une dette nette bien documentée évite les ajustements de prix pendant la due diligence.
Découvrez notre accompagnement à la cession d’entreprise et des opérations réalisées par ONEtoONE.
Conclusion
La valeur d’une entreprise est celle de la somme de ses parties ; la valeur des titres est ce qui reste aux actionnaires après le paiement de la dette. Comprendre la différence avant d’aller sur le marché évite les attentes irréalistes et permet de négocier le prix, et la dette nette, avec des arguments solides.
Questions fréquentes
Quelle est la différence entre enterprise value et equity value ?
L’enterprise value est la valeur de toute l’activité pour les actionnaires et les prêteurs ; l’equity value ne revient qu’aux actionnaires, une fois la dette financière nette déduite.
Deux sociétés de même valeur d’entreprise peuvent avoir des valeurs de titres très différentes selon leur endettement.
Comment calcule-t-on la valeur des titres d'une entreprise ?
Elle se calcule comme la valeur d’entreprise moins la dette financière nette, c’est-à-dire les dettes portant intérêt moins la trésorerie.
On estime d’abord la valeur d’entreprise, puis on déduit la dette nette.
La valeur des titres peut-elle dépasser la valeur d'entreprise ?
Oui. Lorsque la société détient plus de trésorerie que de dette financière, la valeur des titres dépasse la valeur d’entreprise.
Lors d’une cession, cette trésorerie nette s’ajoute au prix perçu par les actionnaires.
Qu'est-ce que la dette financière nette ?
C’est la somme des dettes portant intérêt (emprunts, lignes de crédit, crédit-bail) diminuée de la trésorerie disponible.
Sa définition exacte, éléments assimilables compris, se négocie dans le contrat de cession.
Quel multiple utiliser avec chaque valeur ?
La valeur d’entreprise s’associe à des multiples comme VE/EBITDA ; la valeur des titres à des multiples comme le PER.
Présenter un résultat VE/EBITDA comme prix des titres est une erreur fréquente : il manque la déduction de la dette nette.
À propos de ONEtoONE Corporate Finance
ONEtoONE Corporate Finance est un réseau de conseil en M&A spécialisé dans les fusions et acquisitions d’entreprises du mid-market. Présents dans plus de 50 pays, nous accompagnons propriétaires d’entreprise et dirigeants dans les décisions d’entreprise les plus importantes de leur carrière.