Une opération M&A « morte » est une transaction qui s’est enlisée et a été discrètement abandonnée avant la signature. Cela n’arrive presque jamais parce que l’entreprise manque de valeur. Plusieurs facteurs sont déterminants : le mauvais acquéreur, le mauvais moment, mais surtout un dirigeant qui a tenté de négocier l’opération sans le conseil adéquat. Avec le bon conseil en M&A, la plupart des opérations enterrées auraient pu aboutir.
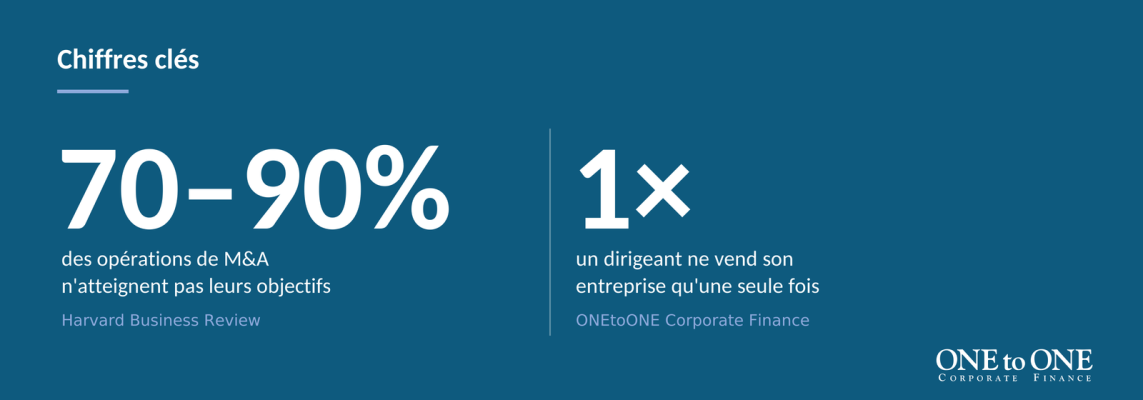
La plupart des dirigeants tiennent pour acquis qu’une opération échouée est un verdict sur leur entreprise. C’est rarement le cas. Beaucoup de processus de vente n’atteignent jamais la signature. La plupart des opérations qui aboutissent ne répondent pas non plus aux attentes fixées, généralement parce que le processus a été mené sans les connaissances et le conseil adéquats, et non à cause de la qualité de l’entreprise.
Et bien des transactions auraient pu aboutir.
Une transaction enterrée ? Une vente qui s’est enlisée et a été mise de côté. La valeur bâtie est toujours là.
L’opération est-elle vraiment morte ? Ce n’est peut-être pas vrai. Parfois, ce qui semble mort attend simplement quelqu’un disposant de l’expérience et des connaissances en cession-acquisition d’entreprises, capable de faire émerger sa véritable valeur et de localiser les acquéreurs potentiels.
Pourquoi les opérations M&A meurent-elles avant la signature ?
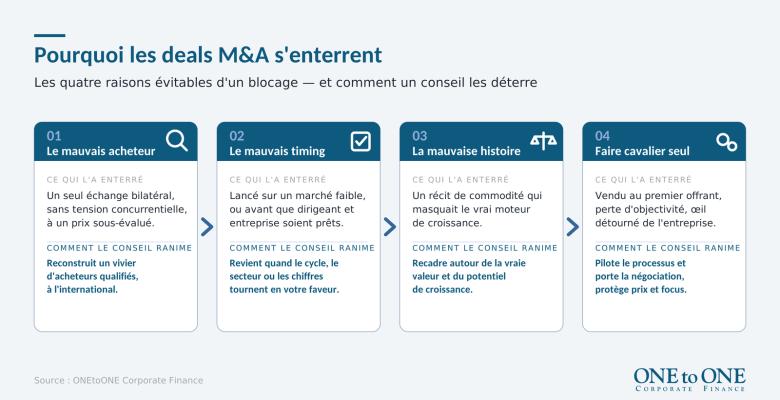
La plupart des opérations ne meurent pas d’un défaut fatal de l’entreprise, mais de quatre causes évitables :
- Le mauvais acquéreur.
- Le mauvais moment.
- Le mauvais récit.
- Négocier seul, sans le soutien d’un conseil spécialisé en cession-acquisition d’entreprises.
Chacune aggravée par le temps, qui épuise l’élan de tout processus.
Une vente est une séquence longue et fragile, qui peut se rompre en tout point. Le problème réside bien plus souvent dans la conversation qui l’entoure que dans l’entreprise elle-même.
Par manque de connaissances et d’expérience, l’entreprise a été présentée aux mauvais acquéreurs, lancée sur le marché au mauvais moment, présentée d’une manière qui masquait ses atouts, ou gérée seul par un dirigeant qui vendait pour la première fois.
Avec le conseil adéquat, ces erreurs auraient été évitées, car aucun de ces facteurs n’est en soi fatal. Chacun est une raison de rouvrir l’opération.
Les quatre raisons pour lesquelles une opération finit enterrée et comment un conseil relance chacune
Qu’est-ce qui a enterré l’opération | À quoi cela ressemblait | Comment un conseil la relance |
Le mauvais acquéreur | Une seule partie intéressée, sans concurrence, un prix qui sous-évaluait l’entreprise | Pilote le processus, devient le visage de la négociation et protège à la fois le prix et la performance |
Le mauvais moment | Lancée sur un marché faible, ou avant que le dirigeant et l’entreprise ne soient prêts | Revient une fois que le cycle, le secteur ou les chiffres ont évolué en faveur du vendeur |
Le mauvais récit | Une narrative de produit générique qui masquait le véritable moteur de croissance | Reformule l’entreprise autour de sa valeur réelle, de sa défensibilité et de son potentiel de croissance |
Négocier sans conseil | Vendue au premier acquéreur venu, avec une perte d’objectivité et l’entreprise quittée des yeux | Dirige el proceso, se convierte en la cara de la negociación y protege tanto el precio como el rendimiento |
Ces quatre raisons se présentent rarement de façon isolée.
Un récit faible attire les mauvais acquéreurs, ce qui place le dirigeant en position de faiblesse dans les négociations et conduit souvent à un prix de vente plus bas. À mesure que le processus s’éternise, les deux parties peuvent perdre de l’intérêt et l’élan s’estompe.
Un conseil spécialisé brise ce cercle en amenant les bons acquéreurs à la table, en renforçant la position de négociation du dirigeant et en maintenant le processus sur les rails.
Le mauvais acquéreur
Le meilleur acquéreur est rarement le plus évident, et il y a généralement plus d’un acquéreur potentiel. L’une des plus grandes erreurs qu’un dirigeant puisse commettre est d’accepter la première offre venue.
Lorsqu’un seul acquéreur est intéressé, le vendeur dispose d’un faible pouvoir de négociation. Une solution peut être de repartir de zéro et d’identifier les acquéreurs qui tireraient parti de ce que l’entreprise offre, qu’il s’agisse d’une nouvelle capacité, d’un nouveau marché ou d’une nouvelle base de clients, aux côtés d’investisseurs dotés d’une stratégie claire. La concurrence entre acquéreurs améliore à la fois le prix et les conditions.
Un conseil expert en cession-acquisition d’entreprises est capable de repérer ces synergies et d’en tirer le meilleur parti.
Le mauvais moment
Une entreprise qui a eu du mal à obtenir le bon prix sur un marché donné peut sembler très différente un an plus tard, lorsque l’intérêt pour le secteur revient, que les taux d’intérêt évoluent ou que l’entreprise réalise un nouvel exercice solide. Le timing ne consiste pas simplement à attendre.
Il est essentiel de comprendre le marché et de choisir le bon moment pour revenir, avec une entreprise prête à être examinée de près. La préparation est la clé d’une vente réussie, et une opération qui a échoué sur un marché difficile peut réussir lorsque les conditions s’améliorent, à condition que le travail préparatoire soit fait avant de retourner sur le marché.
Le mauvais récit
Les mêmes résultats financiers peuvent décrire une entreprise en difficulté avec peu de marge de croissance ou une société solide offrant de claires opportunités d’expansion. Les acquéreurs sont plus disposés à payer pour la seconde.
Cela implique de construire un récit clair et étayé par des faits, qui explique d’où viendra la croissance, pourquoi les marges sont durables et ce qui rend l’entreprise difficile à copier. Un récit plus solide n’exagère pas la valeur de l’entreprise : il aide les acquéreurs à comprendre son potentiel et évite qu’elle soit sous-évaluée.
Les erreurs qui enterrent une vente dans le mid-market
La plupart des opérations enterrées partagent la même poignée d’erreurs évitables :
- Quitter l’entreprise des yeux : une baisse de performance en cours de processus donne à l’acquéreur une raison de rogner le prix. Il est essentiel que le dirigeant se concentre sur la préservation de la valeur de l’entreprise et délègue la vente à un conseil expert.
- Négliger la préparation : l’essentiel du résultat se joue avant la première rencontre avec un acquéreur, selon la qualité de la préparation de l’entreprise, des chiffres et du récit. Et il faut une connaissance approfondie, non seulement de l’entreprise et du secteur, mais du processus de vente lui-même.
- Se laisser surprendre par la due diligence : des problèmes qui ont une solution surgissent au pire moment possible et effraient les acquéreurs.
- Mener la négociation seul : sans conseil, il n’y a pas de tension concurrentielle, pas d’objectivité sur sa propre entreprise, et le dirigeant encaisse personnellement chaque point de pression.
Le bon conseil fait la différence
Une opération échouée échoue rarement pour la raison que les dirigeants imaginent. En général, l’entreprise était solide et le prix était juste, mais le mauvais acquéreur, un mauvais timing, un récit faible ou le fait d’avancer seul ont enlisé le processus et érodé la valeur. Mais une opération enterrée n’est pas nécessairement une opération morte.
Un conseil peut transformer une négociation en tête-à-tête en un processus concurrentiel en trouvant les bons acquéreurs, en renforçant le récit, en protégeant les conditions qui déterminent ce que le vendeur conserve réellement et en choisissant le bon moment pour revenir sur le marché. C’est cela qui peut transformer une opération échouée en une opération réussie.
Vous avez une opération que vous aviez déjà considérée comme enterrée ? Déterrons-la ensemble. Contactez-nous sur onetoonecf.com.
Foire aux questions
Pourquoi la plupart des opérations M&A n’aboutissent-elles pas ?
La plupart des opérations s’enlisent pour des raisons évitables, liées au processus, plutôt qu’en raison de défauts de l’entreprise elle-même. Parmi elles : trouver le mauvais acquéreur, choisir le mauvais moment pour vendre, présenter un récit d’entreprise faible ou négocier sans soutien professionnel. À mesure que le processus s’éternise, les deux parties peuvent perdre de l’intérêt, créant une lassitude qui tue la vente en silence.
Beaucoup de transactions n’atteignent pas leurs objectifs et, dans le mid-market, seule une fraction des processus de vente parvient à son terme. Souvent, la différence tient à la préparation, à la sélection des acquéreurs et à la manière dont la vente est menée, plutôt qu’à la qualité de l’entreprise.
Peut-on relancer une vente d’entreprise échouée ou abandonnée ?
Oui. Une vente échouée peut être un précieux point de départ pour une nouvelle tentative, car les raisons de l’échec du processus précédent sont souvent plus claires et peuvent être corrigées.
Un conseil peut identifier ce qui n’a pas fonctionné, s’adresser à un éventail plus large d’acquéreurs adaptés, renforcer le récit d’entreprise et choisir le bon moment pour revenir sur le marché. Avec une meilleure préparation et une stratégie plus ciblée, la tentative suivante peut placer le vendeur dans une position de négociation plus forte et améliorer les chances d’aboutir.
Dois-je vendre mon entreprise sans conseil ni intermédiaire ?
Vous pouvez tenter une vente seul, mais il est difficile de maximiser la valeur sans l’expérience et le pouvoir de négociation adéquats. Un conseil apporte une expertise transactionnelle, identifie les bons acquéreurs et crée une concurrence entre eux, ce qui aide à améliorer à la fois le prix et les conditions de l’opération.
Mener une vente seul divise également votre attention entre les négociations et la gestion de l’entreprise. Un conseil peut piloter le processus, protéger vos intérêts et aider à maintenir la performance de l’entreprise, ce qui est essentiel pour préserver la valeur tout au long de la transaction.
Combien de temps après une vente échouée faut-il réessayer ?
Il n’y a pas de délai d’attente fixe. Le bon moment dépend de ce qui a changé depuis la tentative précédente, qu’il s’agisse d’une meilleure performance financière, de conditions de marché plus favorables, d’un regain d’intérêt pour le secteur ou d’une meilleure préparation.
Revenir sur le marché sans traiter les problèmes initiaux risque de reproduire le même résultat. Profitez de ce temps pour renforcer l’entreprise, affiner son positionnement et résoudre toute question susceptible d’inquiéter les acquéreurs avant de lancer un nouveau processus de vente.
Quelle est la différence entre le « mauvais acquéreur » et le « mauvais moment » ?
Le mauvais acquéreur signifie que l’entreprise a été présentée à trop peu d’acquéreurs potentiels, ou à des acquéreurs incapables d’apprécier pleinement sa valeur stratégique. La solution consiste à élargir la recherche pour inclure des acquéreurs stratégiques et des investisseurs financiers susceptibles de voir des opportunités que d’autres ont manquées. Une concurrence accrue peut faire monter les valorisations et renforcer les conditions de l’opération.
Le mauvais moment signifie que l’entreprise est allée sur le marché alors que l’appétit des acquéreurs était faible, que les valorisations étaient sous pression ou que la société n’était pas prête à être examinée. Dans ce cas, la priorité est d’améliorer la préparation et de revenir sur le marché lorsque les conditions sont plus favorables, afin de donner à l’entreprise de meilleures chances d’attirer des offres solides.
À propos de ONEtoONE Corporate Finance
ONEtoONE Corporate Finance est un réseau de conseil en M&A spécialisé dans les fusions-acquisitions pour les entreprises du mid-market. Présents dans plus de 50 pays, nous accompagnons dirigeants et propriétaires dans les décisions les plus importantes de leur carrière.