

La valorisation par les multiples est la méthode de M&A qui estime le prix d’une entreprise en appliquant un multiple de marché (sur le chiffre d’affaires ou l’EBITDA) issu de transactions ou d’opérations comparables.
La valeur d’une entreprise et son prix ne sont pas la même chose, et confondre les deux est l’erreur la plus coûteuse de toute opération de M&A. Antonio Machado l’a résumé il y a un siècle : « Seul l’imbécile confond valeur et prix. » Warren Buffett l’a traduit dans le langage de l’investisseur : « Le prix est ce que vous payez ; la valeur est ce que vous obtenez. »
La valeur est le résultat de l’application d’une méthode d’évaluation : ce que vaut intrinsèquement une entreprise, indépendamment de qui l’achète.
Le prix, en revanche, est le résultat d’une négociation entre acheteur et vendeur, façonnée par les attentes, le contexte de marché et les synergies. Comprendre cette distinction est le point de départ indispensable avant de parler de valorisation par les multiples — l’outil le plus utilisé, et le plus mal compris, du M&A.
La valorisation par les multiples est-elle une véritable méthode d'évaluation ?
Le monde académique ne reconnaît que deux approches d’évaluation : l’approche par les coûts (valeur de liquidation — ce que vaudrait l’entreprise si ses actifs étaient vendus et ses dettes remboursées) et l’approche par les revenus (actualisation des flux de trésorerie, ou DCF), qui mesure la capacité future de l’entreprise à générer de la trésorerie.
L’approche par les comparables — également appelée méthode des multiples, et désignée dans l’usage courant du M&A comme valorisation par les multiples — ne fait pas partie de ce canon académique. Elle est issue de la pratique professionnelle et est aujourd’hui indispensable en M&A pour deux raisons : elle sert de contrôle croisé du DCF, en confirmant si la valeur obtenue par actualisation des flux de trésorerie se situe dans une fourchette de prix raisonnable, et elle sert de référence directe de prix, car acheteurs et vendeurs demandent toujours à quel multiple des opérations similaires ont été conclues. Les multiples sont une boussole, pas un GPS : ils ne calculent pas la valeur intrinsèque d’une entreprise, ils situent le négociateur dans une fourchette de prix de marché raisonnable. En M&A, le prix final peut s’écarter de la valeur calculée — la négociation fait le reste.
Enterprise Value, Equity Value et Equity Bridge : anatomie du calcul
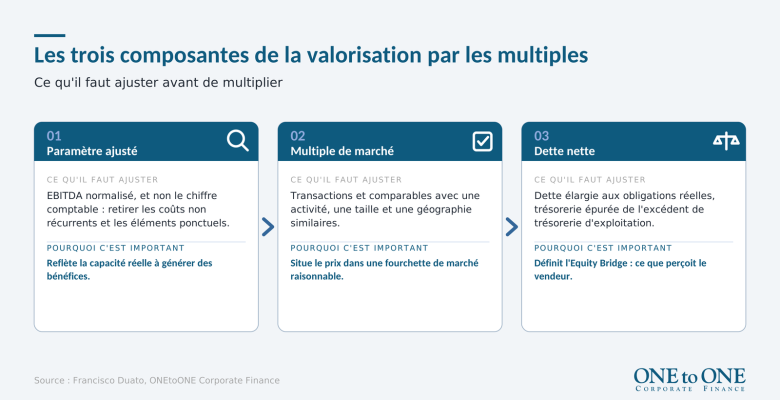
La méthode repose sur trois composantes qu’il faut comprendre séparément avant de multiplier quoi que ce soit :
| Composante | Formule | Ce qu’elle mesure |
|---|---|---|
| Enterprise Value (EV) | Paramètre × Multiple | La valeur totale de l’entreprise, hors dette et trésorerie |
| Dette nette | Dette − Trésorerie (ajustée) | Le pont entre la valeur de l’entreprise et la valeur pour les actionnaires |
| Equity Value | EV − Dette nette | Ce que le vendeur perçoit réellement |
L’Equity Bridge — l’ensemble des ajustements qui permettent de passer de l’Enterprise Value à l’Equity Value — est l’un des points les plus critiques et sensibles de tout processus de vente d’entreprise.
Le paramètre ajusté : pourquoi l'EBITDA comptable n'est (presque) jamais le bon
Le paramètre est le chiffre — chiffre d’affaires, EBITDA ou EBIT — qui est multiplié par le multiple de marché. L’erreur la plus courante lorsqu’on applique la valorisation par les multiples dans les opérations de M&A est de reprendre le paramètre directement des comptes sans l’analyser : les états financiers reflètent la réalité historique d’une entreprise, mais cette réalité peut être faussée. L’ajustement de l’EBITDA a pour objet de présenter le paramètre tel que l’acheteur le percevrait réellement dans des conditions normales d’exploitation. Il existe quatre types d’ajustements qu’un conseiller rigoureux examine toujours :
- Éléments non récurrents : indemnités de licenciement, coûts de restructuration, honoraires de conseil exceptionnels ou plus-values de cession d’actifs qui ne se reproduiront pas.
- Éléments non opérationnels : produits et charges liés à des actifs hors exploitation, comme des véhicules ou des biens immobiliers à usage privé.
- Transactions hors marché : opérations avec des parties liées ou rémunérations d’associés et de dirigeants qui ne reflètent pas les conditions de marché.
- Écritures comptables inadéquates : capex comptabilisé en charge d’exploitation, coûts de maintenance enregistrés en R&D, ou subventions d’investissement reconnues en totalité dans l’exercice.
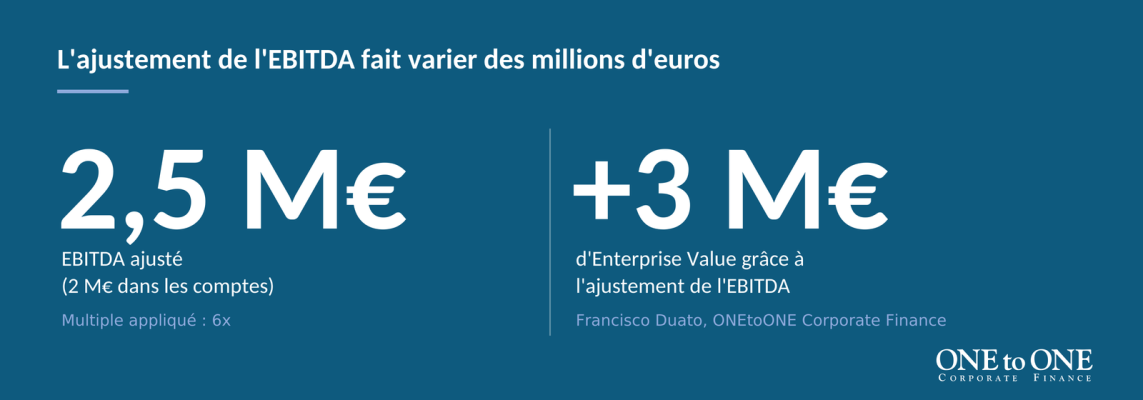
L’impact de ces ajustements est considérable : un EBITDA qui passe de 2 millions d’euros dans les comptes à 2,5 millions d’euros ajusté, avec un multiple de 6x, augmente l’Enterprise Value de 3 millions d’euros. Les ajustements comptent — énormément.
Le multiple de marché : d'où il vient et ce que signifient ses extrêmes
Le multiple provient de trois sources : les transactions portant sur des sociétés comparables (bases de données comme Capital IQ, Mergermarket ou Orbis), les bases de données académiques (les multiples sectoriels qu’Aswath Damodaran publie chaque année) et les sociétés cotées comparables. La comparabilité s’apprécie selon cinq critères simultanés :
- Activité et modèle d’affaires : position dans la chaîne de valeur, structure de coûts, portefeuille de produits.
- Taille : chiffre d’affaires et effectifs.
- Géographie : les marchés sur lesquels l’entreprise opère.
- Rentabilité : marge d’EBITDA et chiffre d’affaires par salarié.
- Type d’organisation : multinationale, mono-site, holding.
Les multiples extrêmes sont toujours un signal : les très élevés traduisent généralement une valeur stratégique ou des synergies attendues par l’acheteur ; les très bas reflètent des situations particulières, comme la cession d’une activité non stratégique, une entreprise en difficulté ou une transaction entre parties liées. Aucun des deux extrêmes n’est représentatif du marché et tous deux doivent être exclus de l’analyse des comparables.
La dette nette et l'Equity Bridge : là où les opérations échouent
La dette nette (dette moins trésorerie) ressemble à un calcul simple, mais c’est l’une des plus grandes sources de controverse dans toute négociation de M&A.
L’ajustement a un double objectif. Côté dette, il faut élargir la notion au-delà des dettes bancaires pour inclure toute obligation ayant un effet économique réel pour l’acheteur : les dettes à coût explicite envers des fournisseurs d’immobilisations, les dettes envers des sociétés du groupe qui ne proviennent pas de l’activité commerciale, et les dettes spontanées échues.
Côté trésorerie, il faut retirer l’excédent de trésorerie pour ne conserver que la trésorerie d’exploitation réellement nécessaire, en intégrant l’ajustement du besoin en fonds de roulement (NWC). La date à laquelle ces ajustements sont calculés se négocie également, au moyen de deux mécanismes de closing aux implications très différentes :
| Mécanisme | Fonctionnement | Avantage | Risque |
|---|---|---|---|
| Locked Box | Date fixe, généralement les derniers comptes audités | Les chiffres sont connus à la signature | Les variations postérieures au closing ne sont pas prises en compte |
| Completion Accounts | Date aussi proche que possible du closing effectif | Reflète la situation réelle de l’entreprise | Les chiffres définitifs ne sont connus qu’à la fin |
De nombreux accords de cession échouent non pas à cause du multiple convenu, mais sur l’interprétation de la dette nette. Définir précisément ce qui compte comme « dette » et ce qui compte comme « trésorerie » — avant la signature, et non après — évite des surprises de plusieurs centaines de milliers d’euros.
Les erreurs qui détruisent le plus de valeur dans le mid-market
Se tromper dans la valorisation par les multiples sur le mid-market en Espagne et en Amérique latine, où ONEtoONE Corporate Finance opère au travers d’équipes locales dans plus de 50 pays, coûte de l’argent bien réel aux chefs d’entreprise. Les mêmes erreurs se répètent, opération après opération :
- Mauvais choix du paramètre : utiliser le chiffre d’affaires lorsque les marges ne sont pas comparables, ou l’EBITDA lorsqu’une structure de coûts fixes déforme de faibles variations du chiffre d’affaires.
- Définitions absentes de la lettre d’intention (LOI) : ne pas fixer par écrit ce qui compte comme dette, trésorerie ou EBITDA ajusté — des termes sans définition universelle — et signer sans les négocier peut coûter des centaines de milliers d’euros.
- EBITDA non normalisé : reprendre le paramètre directement des comptes sans retirer les coûts non récurrents ni les éléments non opérationnels.
- Comparables mal choisis : retenir des sociétés qui ne sont pas comparables par l’activité, la taille ou la géographie.
- Transactions non filtrées : inclure des opérations qui reflètent la cession d’activités non stratégiques ou des synergies ponctuelles.
- Différences structurelles ignorées : négliger le fait que des actifs détenus plutôt que loués, des processus externalisés ou une diversification géographique justifient des multiples différents, même pour une activité identique.
La méthodologie fait la différence
La valorisation par les multiples est à la fois la méthode la plus utilisée et la plus mal comprise du M&A. Trois variables en apparence simples — paramètre, multiple et dette — cachent des dizaines de décisions méthodologiques capables de faire varier le résultat de plusieurs millions d’euros. Entre une valorisation rigoureuse et une valorisation superficielle, la différence n’est pas une question de nuance — c’est une différence de prix final.
Comme le souligne Francisco Duato, conseiller M&A chez ONEtoONE Corporate Finance, fort de plus de vingt ans d’expérience dans le conseil sur des opérations d’achat et de vente d’entreprises, la qualité du conseil au stade de la valorisation est ce qui distingue une négociation solidement fondée d’un chiffre improvisé — y compris la manière dont chaque terme est défini dès la lettre d’intention.
Si vous envisagez de vendre votre entreprise, d’acquérir une société cible ou si vous souhaitez simplement comprendre ce qui se cache derrière le multiple qui vous a été proposé, l’équipe mondiale de ONEtoONE Corporate Finance — présente dans plus de 50 pays — peut vous aider à construire une valorisation avec la rigueur qu’exige l’opération. Contactez notre équipe pour une consultation confidentielle.
Questions fréquentes sur la valorisation par les multiples
Quelle est la différence entre l'Enterprise Value et l'Equity Value ?
L’Enterprise Value est la valeur totale de l’entreprise indépendamment de son mode de financement, calculée en multipliant un paramètre (chiffre d’affaires ou EBITDA) par le multiple de marché.
L’Equity Value est ce que le vendeur perçoit réellement si l’opération est structurée comme une cession de titres ; elle s’obtient en déduisant la dette nette de l’Enterprise Value. La différence entre les deux — l’Equity Bridge — peut atteindre plusieurs millions d’euros selon la manière dont les ajustements de dette et de trésorerie sont définis.
Pourquoi faut-il ajuster l'EBITDA avant d'appliquer le multiple ?
Parce que les états financiers reflètent la réalité historique d’une entreprise, et pas nécessairement sa capacité normalisée à générer des bénéfices.
Un EBITDA non ajusté peut inclure des coûts non récurrents, des éléments non opérationnels, des transactions hors marché ou des écritures comptables inadéquates. L’ajuster correctement peut faire varier l’Enterprise Value de plusieurs millions d’euros : faire passer l’EBITDA de 2 millions à 2,5 millions d’euros avec un multiple de 6x ajoute 3 millions d’euros de valeur.
Qu'est-ce que la dette nette et comment affecte-t-elle le prix final d'une entreprise ?
La dette nette est la différence entre la dette financière d’une entreprise et sa trésorerie à une date donnée, ajustée pour inclure toute obligation ayant un effet économique réel et pour retirer l’excédent de trésorerie.
C’est l’élément de l’Equity Bridge qui génère le plus de controverses dans les négociations de M&A, car sa définition exacte — ce qui compte comme dette et ce qui compte comme trésorerie — détermine directement le montant perçu par le vendeur.
Quelle est la différence entre locked box et completion accounts ?
Ce sont les deux mécanismes de closing utilisés pour fixer la date à laquelle la dette et la trésorerie sont calculées dans une opération de M&A. Le locked box fixe une date antérieure, généralement le dernier bilan audité, avec l’avantage que les deux parties connaissent les chiffres à la signature, mais avec le risque que les variations ultérieures ne soient pas prises en compte.
Les completion accounts calculent la dette et la trésorerie au plus près du closing effectif, reflétant mieux la situation réelle de l’entreprise, mais les chiffres définitifs ne sont connus qu’à la fin du processus.
Pourquoi la valorisation par les multiples n'est-elle pas considérée comme une méthode d'évaluation reconnue sur le plan académique ?
Parce que le monde académique ne reconnaît comme méthodes d’évaluation à proprement parler que l’approche par les coûts (valeur de liquidation) et l’approche par les revenus (actualisation des flux de trésorerie, ou DCF).
L’approche par les comparables est née de la pratique professionnelle du M&A, et non de la théorie financière, et sa légitimité vient de son utilité réelle comme contrôle croisé du DCF et comme référence de prix dans les transactions, et non d’un fondement théorique formel.
Auteur | Francisco Duato
Conseiller M&A, ONEtoONE Corporate Finance
Francisco Duato est conseiller M&A chez ONEtoONE Corporate Finance à Valence.
Il est titulaire d’un doctorat en économie, administration et gestion des entreprises de l’Université catholique de Valence, d’une licence en études commerciales de l’Université de Valence, ainsi que d’un PDD et d’un Executive Education Certificate de l’IESE Business School (Université de Navarre).
Fort d’une vaste expérience des opérations de M&A, il est l’un des principaux professionnels de l’évaluation d’entreprises et des processus de M&A sur les marchés espagnol et international.
À propos de ONEtoONE Corporate Finance
ONEtoONE Corporate Finance Group est un réseau de conseil en M&A spécialisé dans les fusions et acquisitions d’entreprises du mid-market. Présents dans plus de 50 pays, nous accompagnons les chefs d’entreprise et les dirigeants dans les décisions d’entreprise les plus importantes de leur carrière.