

Quando due aziende di paesi diversi decidono di costituire una joint venture o di realizzare insieme un’acquisizione, una delle prime questioni che affrontano è la proprietà: chi possiederà quale percentuale dell’azienda? È una domanda importante, ma raramente è la più difficile.
Nella mia esperienza di consulenza su partnership tra aziende giapponesi e saudite, alcune delle discussioni più impegnative non riguardavano quanto avrebbe posseduto ciascuna parte, ma che cosa quella proprietà avrebbe significato in pratica. Chi avrebbe controllato l’azienda? Chi avrebbe nominato il management? Quali decisioni avrebbero richiesto l’approvazione di entrambe le parti? E come avrebbe potuto ciascun socio tutelare i propri interessi senza limitare l’altro?
Ho incontrato queste domande in diversi tipi di incarichi, tra cui la costituzione di joint venture, la consulenza su acquisizioni, la ristrutturazione di partnership esistenti e il supporto ai soci che volevano rivedere i propri assetti di proprietà e controllo.
Una lezione ricorrente è stata che concordare la percentuale di proprietà è solo una parte della negoziazione. Il compito più difficile è concordare come l’azienda verrà effettivamente gestita.
Nel primo articolo di questa serie ho analizzato perché il fit strategico è solo l’inizio di un’operazione cross-border di successo. Questo secondo articolo esamina ciò che viene dopo: come strutturare proprietà, controllo e governance per sostenere l’azienda e tutelare gli interessi dei suoi soci.
La proprietà implica necessariamente il controllo?
Si è tentati di pensare che il socio con la quota di partecipazione più alta avrà naturalmente la maggiore influenza sull’azienda. In pratica, non è sempre così.
La maggioranza nelle partnership tra Giappone e Arabia Saudita
Ho visto questa distinzione diventare particolarmente importante nelle negoziazioni tra aziende giapponesi e partner sauditi. Gli investitori giapponesi che entravano nel mercato saudita a volte preferivano la proprietà di maggioranza, a riflesso del loro desiderio di mantenere il controllo su tecnologia, standard operativi, management e direzione dell’investimento. Le controparti saudite, dal canto loro, volevano assicurarsi che il loro contributo, la loro posizione sul mercato locale e i loro interessi di lungo periodo fossero adeguatamente riflessi nella governance dell’azienda. Nessuna delle due posizioni era irragionevole. Ciascuna rifletteva una prospettiva diversa sull’investimento e sulle responsabilità che comportava.
Una joint venture 50:50 risolve la questione del controllo?
In alcune negoziazioni, le parti hanno finito per valutare o concordare una struttura proprietaria 50:50. Pur potendo dare un senso di equilibrio, non risolveva automaticamente la questione del controllo. Anzi, una proprietà paritetica poteva rendere più complicato il processo decisionale se le parti non avevano concordato in anticipo come sarebbero state prese le decisioni importanti.
Proprietà e controllo nella governance di una joint venture: qual è la differenza?
È una distinzione importante che investitori e imprenditori devono comprendere. La proprietà determina la partecipazione economica, compreso il diritto agli utili e l’esposizione alle perdite. Il controllo, invece, dipende dai diritti connessi a quelle quote, dagli assetti di governance e dal modo in cui vengono prese le decisioni. Una struttura ben progettata dovrebbe riflettere i contributi, le responsabilità e gli interessi legittimi di entrambe le parti, anziché basarsi solo sulle percentuali di proprietà.
La vera negoziazione inizia dalla governance
Nelle operazioni cross-border, la governance è spesso l’ambito in cui le aspettative commerciali delle parti diventano più visibili. Nel mio lavoro con aziende giapponesi e saudite ho constatato che le discussioni sui poteri del management, sugli obblighi di reporting e sulle procedure di approvazione potevano essere importanti quanto le negoziazioni su valutazione e proprietà.
Aspettative diverse tra partner internazionale e partner locale
Un investitore internazionale può essere abituato a un processo decisionale centralizzato, a obblighi di reporting rigorosi e a procedure di approvazione formali. Un partner locale può aspettarsi maggiore flessibilità nella gestione dell’operatività quotidiana e nella risposta all’evoluzione del mercato. Queste differenze non creano necessariamente un problema. Diventano problematiche quando la struttura di governance non definisce chiaramente come l’azienda debba essere gestita.
Per esempio, le parti possono concordare la composizione del consiglio di amministrazione ma lasciare poca chiarezza sui suoi poteri. Possono concordare che determinate decisioni richiedano l’approvazione dei soci senza definire con precisione quali decisioni rientrino in quella categoria.
Quali decisioni deve coprire la governance di una joint venture?
Tra le materie importanti da affrontare rientrano:
- Approvazione dei budget annuali e dei business plan.
- Nomina o revoca del top management.
- Investimenti in conto capitale rilevanti e finanziamenti aggiuntivi.
- Indebitamento, garanzie e impegni contrattuali rilevanti.
- Modifiche alla strategia aziendale o al perimetro delle attività.
- Utilizzo, tutela e licenza della proprietà intellettuale.
- Operazioni con parti correlate e distribuzioni ai soci.
Non si tratta di semplici questioni di redazione giuridica. Determinano la rapidità con cui l’azienda può cogliere le opportunità, gestire i rischi ed eseguire il proprio business plan. L’obiettivo dovrebbe essere definire un quadro di governance che offra una tutela adeguata senza rendere l’azienda inutilmente difficile da gestire.
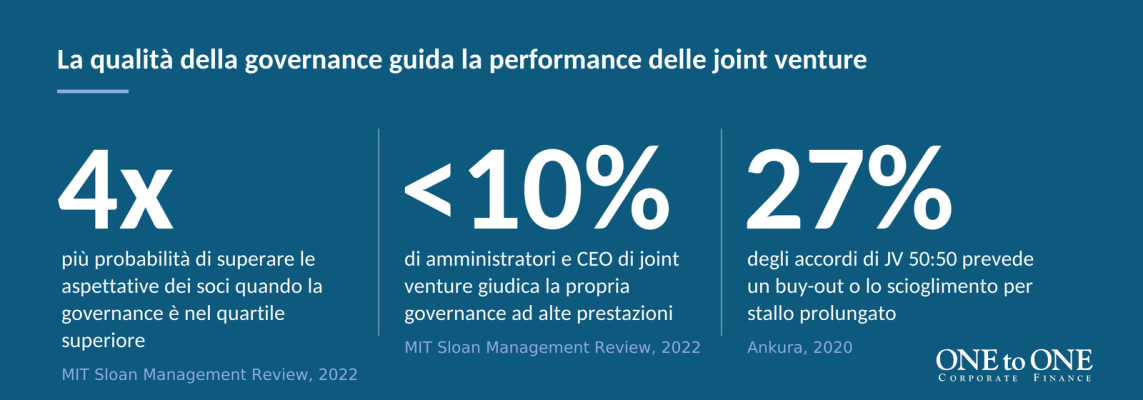
Tutelare l'investimento senza limitare l'azienda
Uno degli aspetti più delicati della negoziazione di un’operazione cross-border è bilanciare la necessità di tutelare un investimento con quella di lasciare all’azienda un margine sufficiente per crescere. Nelle partnership industriali e tecnologiche, questo può essere particolarmente sensibile.
Tecnologia, proprietà intellettuale e contributo locale
Un’azienda internazionale che apporta tecnologia, proprietà intellettuale o know-how specialistico può essere preoccupata per il modo in cui tali asset verranno utilizzati. Può volere diritti di approvazione sugli accordi di licenza, sulle modifiche tecniche o sul trasferimento di informazioni riservate. Un partner saudita, d’altra parte, può aver investito capitali, sviluppato relazioni con i clienti, fornito infrastrutture e assunto la responsabilità di avviare l’attività sul mercato locale. Si aspetterà ragionevolmente un coinvolgimento effettivo nelle decisioni che incidono sul suo investimento e sulla sua posizione di lungo periodo.
Ho incontrato queste considerazioni in diverse partnership nei settori della manifattura, dell’ingegneria, dell’automazione industriale e di altre attività legate alla tecnologia. Le discussioni non riguardavano solo chi avrebbe posseduto l’azienda. Riguardavano anche la portata del trasferimento tecnologico, lo sviluppo di competenze locali, le responsabilità di ciascun socio e la direzione futura dell’azienda. Entrambe le parti hanno interessi legittimi. La sfida è tradurre questi interessi in soluzioni concrete.
Come tutelare entrambe le parti in pratica
Per esempio, alcune decisioni possono richiedere un’approvazione congiunta, mentre le questioni operative quotidiane possono essere delegate al management nell’ambito di un budget e di un business plan concordati. Anche la tutela della proprietà intellettuale può essere definita chiaramente senza impedire all’azienda locale di svolgere le attività concordate. La chiave è tutelare ciò che è essenziale per ciascuna parte senza creare vincoli inutili all’azienda.
Quando scendere a compromessi e quando restare fermi?
Una delle competenze più importanti nell’M&A cross-border è saper distinguere tra le questioni su cui un compromesso è possibile e quelle che sono fondamentali per la logica dell’investimento. Un investitore può essere flessibile sulla tempistica di alcuni impegni, sulla composizione del management o sull’introduzione di nuove procedure di reporting. Queste materie possono spesso essere gestite con soluzioni graduali, responsabilità chiare o obiettivi di performance concordati.
Tuttavia, scendere a compromessi sulla tutela di una proprietà intellettuale critica, sulla possibilità di monitorare il capitale investito o su diritti decisionali essenziali può compromettere le ragioni stesse per cui si è entrati nell’operazione.
Il punto di vista del partner locale
Lo stesso principio vale per i partner locali. Possono essere disposti ad accettare determinati standard internazionali di reporting o controlli tecnici, ma non dovrebbero trascurare il proprio ruolo legittimo nelle decisioni che riguardano l’azienda che stanno contribuendo ad avviare e sviluppare.
Nella mia esperienza, le negoziazioni di successo non sono necessariamente quelle in cui una parte ottiene tutto ciò che chiedeva all’inizio. Sono quelle in cui entrambe le parti comprendono che cosa è essenziale, dove è possibile essere flessibili e quali compromessi permetteranno all’azienda di andare avanti. L’obiettivo non è vincere ogni punto della negoziazione, né raggiungere un accordo a ogni costo. Si tratta di tutelare gli interessi essenziali di entrambe le parti creando al tempo stesso una struttura che permetta all’azienda di avere successo.
Che cosa succede quando i soci non riescono ad accordarsi?
È una questione da affrontare prima che il rapporto incontri difficoltà. In una joint venture, i disaccordi non sono necessariamente il segnale che la partnership stia fallendo. Le divergenze su priorità di investimento, piani di espansione o allocazione delle risorse sono normali, soprattutto quando i soci hanno obiettivi strategici diversi. Il problema nasce quando gli assetti di governance non offrono un modo praticabile per risolvere tali disaccordi.
Che cos'è lo stallo decisionale (deadlock) in una joint venture?
Uno stallo può verificarsi quando i soci non riescono a raggiungere un accordo su una decisione che richiede la loro approvazione congiunta. Se la questione riguarda un budget importante, un investimento rilevante o la nomina di figure chiave del management, le conseguenze possono essere significative.
Risolvere i disaccordi e pianificare l'uscita
Le parti dovrebbero quindi concordare in anticipo come i disaccordi verranno portati ai livelli superiori e risolti. Ciò può comprendere discussioni tra alti dirigenti, il deferimento della questione ai soci, la mediazione o altri meccanismi concordati. Dovrebbero inoltre considerare le circostanze in cui una parte potrebbe voler vendere la propria quota, se l’altro socio abbia il diritto di acquisirla e come un’uscita verrebbe valutata e attuata.
Avendo partecipato non solo alla costituzione di partnership ma anche a successive ristrutturazioni e cambi di proprietà, ho visto perché questi meccanismi contano. Una struttura che funziona all’inizio di un rapporto può diventare meno adatta man mano che l’azienda si sviluppa, le condizioni di mercato cambiano o le priorità dei soci evolvono. Un quadro chiaro per l’uscita non significa quindi aspettarsi che la partnership fallisca. Fa parte di una pianificazione responsabile.
La governance deve evolvere con l'azienda
Una struttura di governance concordata all’inizio di un’operazione può non restare adeguata a tempo indeterminato. Una joint venture di nuova costituzione può inizialmente richiedere uno stretto coinvolgimento dei soci, in particolare mentre avvia le attività, recluta il management e sviluppa il proprio portafoglio clienti. Man mano che l’azienda matura, però, un intervento eccessivo dei soci può rallentare il processo decisionale e limitare la capacità del management di rispondere al mercato.
Come può evolvere la governance di una joint venture
Le parti dovrebbero valutare come responsabilità e poteri decisionali possano evolvere man mano che l’azienda si sviluppa. Ciò potrebbe includere delegare maggiori poteri al management, rivedere la composizione del consiglio man mano che l’attività si espande o riconsiderare gli assetti di finanziamento e approvazione quando l’azienda entra in una nuova fase di crescita.
Il punto importante è evitare di trattare la governance come qualcosa che si concorda una volta e non si riconsidera mai più. Deve sostenere lo sviluppo dell’azienda continuando a tutelare gli interessi dei soci.
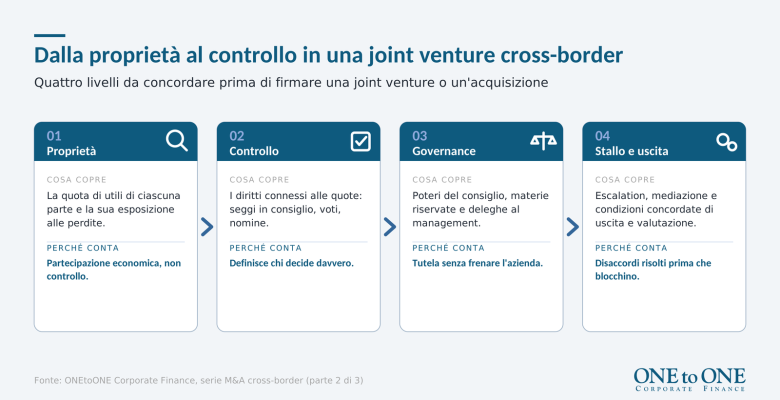
La proprietà è il punto di partenza, non la risposta
Le acquisizioni e le joint venture cross-border possono riunire competenze complementari, capitali, tecnologia e accesso ai mercati. Ma la struttura proprietaria da sola non determina se la partnership funzionerà.
Le parti devono accordarsi non solo su quanta parte dell’azienda possiederà ciascuna, ma anche su come verranno prese le decisioni, come verranno tutelati i rispettivi interessi e come verranno gestiti i disaccordi.
Queste discussioni possono richiedere tempo e talvolta risultare scomode. Ma affrontarle presto è molto meglio che scoprire differenze fondamentali dopo che l’azienda è stata costituita e sono state impegnate risorse considerevoli.
In definitiva, una partnership di successo non è quella in cui un socio la spunta su ogni questione. È quella in cui entrambe le parti comprendono i propri diritti e responsabilità, si fidano degli assetti di governance e restano impegnate a costruire un’azienda che crei valore per tutti i soggetti coinvolti.
Nel terzo e ultimo articolo di questa serie mi occuperò di ciò che accade dopo il closing dell’operazione: perché integrazione, relazioni ed esecuzione spesso determinano se il valore previsto al signing viene effettivamente realizzato.
Domande frequenti
Qual è la differenza tra proprietà e controllo in una joint venture?
La proprietà determina la partecipazione economica, compreso il diritto agli utili e l’esposizione alle perdite, mentre il controllo dipende dai diritti connessi alle quote, dagli assetti di governance e dal modo in cui vengono prese le decisioni.
Una struttura ben progettata riflette i contributi, le responsabilità e gli interessi legittimi di entrambe le parti, anziché basarsi solo sulle percentuali di proprietà.
Una joint venture 50/50 significa controllo paritario?
Non automaticamente. Una proprietà paritetica può dare un senso di equilibrio, ma non risolve la questione del controllo.
Se le parti non hanno concordato in anticipo come verranno prese le decisioni importanti, una struttura 50:50 può rendere più complicato il processo decisionale e aumentare il rischio di stallo.
Quali decisioni devono richiedere l'approvazione di entrambi i soci di una joint venture?
Di norma le decisioni più importanti per l’investimento di ciascuna parte: budget annuali e business plan, nomine del top management, investimenti in conto capitale rilevanti e finanziamenti, indebitamento e garanzie, cambi di strategia, proprietà intellettuale, operazioni con parti correlate e distribuzioni.
Queste materie sono di solito disciplinate nei patti parasociali, mentre le questioni operative quotidiane possono essere delegate al management nell’ambito di un budget e di un business plan concordati: così l’investimento è tutelato senza rendere l’azienda difficile da gestire.
Come si risolve uno stallo decisionale in una joint venture?
Concordando in anticipo come i disaccordi verranno portati ai livelli superiori e risolti, per esempio con discussioni tra alti dirigenti, il deferimento ai soci o la mediazione.
Le parti dovrebbero anche concordare quando una di esse può vendere la propria quota, se l’altra ha il diritto di acquisirla e come un’uscita verrebbe valutata e attuata.
La governance di una joint venture deve cambiare man mano che l'azienda cresce?
Sì. Una struttura di governance concordata all’inizio di un’operazione può non essere più adeguata man mano che l’azienda matura.
Ciò può significare delegare maggiori poteri al management, rivedere la composizione del consiglio o riconsiderare gli assetti di finanziamento e approvazione quando l’azienda entra in una nuova fase di crescita.
Ghassan Khalil è advisor M&A di ONEtoONE Corporate Finance in Arabia Saudita.
È un investment banker con oltre 25 anni di esperienza in corporate finance, M&A, mercati dei capitali e private equity, tra cui joint venture, ristrutturazioni ed esecuzione di operazioni di ECM, DCM e IPO.
Avendo assistito clienti di primo piano in tutta la regione MENA, tra cui aziende giapponesi che intendevano entrare o espandersi in Arabia Saudita, è specializzato in M&A cross-border, joint venture e operazioni sui mercati dei capitali nella regione MENA.
Chi è ONEtoONE Corporate Finance
ONEtoONE Corporate Finance è un network di advisory M&A specializzato in fusioni e acquisizioni di aziende del mid-market. Con una presenza in oltre 50 paesi, affianchiamo imprenditori e manager nelle decisioni aziendali più importanti della loro carriera.