

Quando duas empresas de países diferentes decidem constituir uma joint venture ou realizar em conjunto uma aquisição, uma das primeiras questões que abordam é a propriedade: quem vai deter que percentagem do negócio? É uma questão importante, mas raramente é a mais difícil.
Na minha experiência de assessoria a parcerias empresariais entre o Japão e a Arábia Saudita, algumas das discussões mais difíceis não eram sobre quanto cada parte iria deter, mas sobre o que essa propriedade significaria na prática. Quem controlaria o negócio? Quem nomearia a gestão? Que decisões exigiriam a aprovação de ambas as partes? E como poderia cada acionista proteger os seus interesses sem restringir o outro?
Deparei-me com estas questões em diferentes tipos de mandatos, incluindo a constituição de joint ventures, a assessoria em aquisições, a reestruturação de parcerias existentes e o apoio a acionistas que pretendiam repensar os seus acordos de propriedade e controlo.
Uma lição recorrente foi que chegar a acordo sobre a percentagem de propriedade é apenas parte da negociação. A tarefa mais difícil é chegar a acordo sobre a forma como o negócio vai efetivamente ser gerido.
No primeiro artigo desta série, analisei porque é que o fit estratégico é apenas o início de uma operação transfronteiriça bem-sucedida. Este segundo artigo aborda o que vem a seguir: como devem ser estruturados a propriedade, o controlo e a governação para apoiar o negócio e proteger os interesses dos seus acionistas.
A propriedade implica necessariamente controlo?
É tentador assumir que o acionista com a maior participação terá naturalmente a maior influência sobre o negócio. Na prática, nem sempre é assim.
Propriedade maioritária nas parcerias entre o Japão e a Arábia Saudita
Vi esta distinção tornar-se particularmente importante em negociações entre empresas japonesas e parceiros sauditas. Os investidores japoneses que entravam no mercado saudita preferiam por vezes a propriedade maioritária, refletindo o seu desejo de manter o controlo sobre a tecnologia, os padrões operacionais, a gestão e a orientação do investimento. As suas contrapartes sauditas, por sua vez, queriam garantir que a sua contribuição, a sua posição no mercado local e os seus interesses de longo prazo ficavam devidamente refletidos na governação do negócio. Nenhuma das posições era irrazoável. Cada uma refletia uma perspetiva diferente sobre o investimento e as responsabilidades envolvidas.
Uma joint venture 50:50 resolve a questão do controlo?
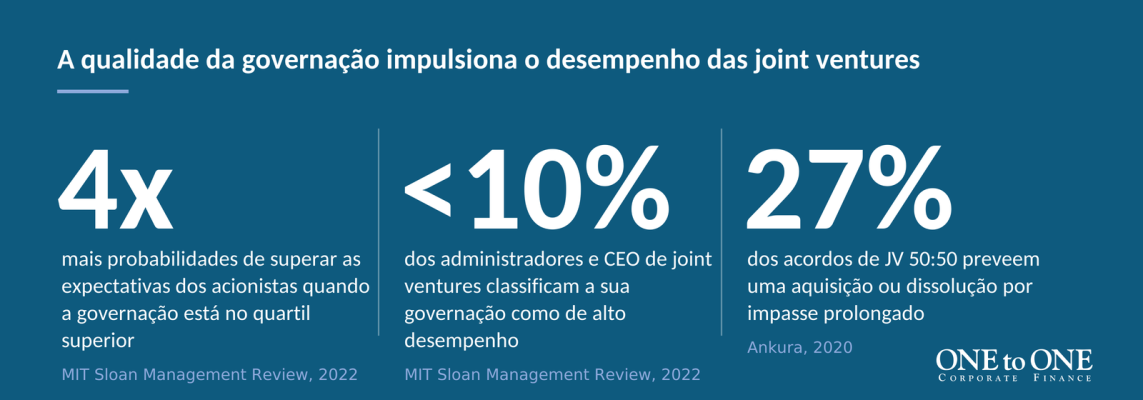
Em algumas negociações, as partes acabaram por considerar ou acordar uma estrutura de propriedade 50:50. Embora isso pudesse transmitir uma sensação de equilíbrio, não resolvia automaticamente a questão do controlo. Na verdade, a igualdade na propriedade podia tornar a tomada de decisões mais complicada se as partes não tivessem acordado previamente a forma como as decisões importantes seriam tomadas.
Propriedade e controlo de uma joint venture: qual é a diferença?
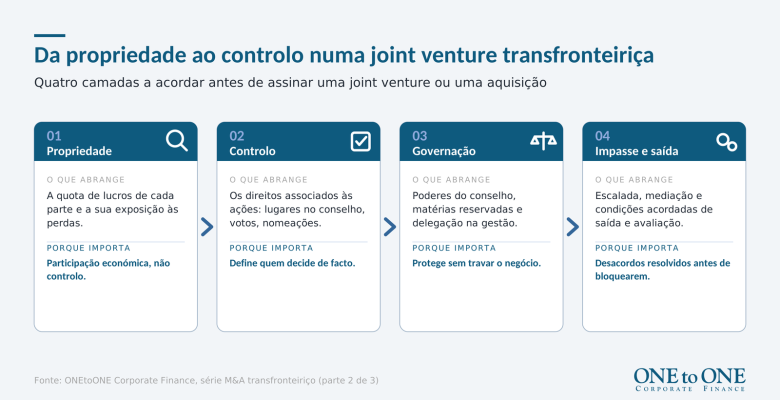
Esta é uma distinção importante que investidores e empresários devem compreender. A propriedade determina a participação económica, incluindo o direito aos lucros e a exposição às perdas. O controlo, porém, depende dos direitos associados a essas ações, dos mecanismos de governação e da forma como as decisões são tomadas. Uma estrutura bem concebida deve refletir as contribuições, as responsabilidades e os interesses legítimos de ambas as partes, em vez de se basear apenas nas percentagens de propriedade.
A verdadeira negociação começa pela governação
Nas operações transfronteiriças, a governação é muitas vezes onde as expectativas comerciais das partes se tornam mais visíveis. Durante o meu trabalho com empresas japonesas e sauditas, verifiquei que as discussões sobre os poderes da gestão, os requisitos de reporte e os procedimentos de aprovação podiam ser tão importantes como as negociações sobre a avaliação e a propriedade.
Expectativas diferentes do parceiro internacional e do parceiro local
Um investidor internacional pode estar habituado a uma tomada de decisões centralizada, a requisitos de reporte rigorosos e a processos formais de aprovação. Um parceiro local pode esperar maior flexibilidade na gestão das operações do dia a dia e na resposta à evolução do mercado. Estas diferenças não criam necessariamente um problema. Tornam-se problemáticas quando a estrutura de governação não define claramente como o negócio deve ser gerido.
Por exemplo, as partes podem acordar a composição do conselho de administração mas deixar pouca clareza quanto aos seus poderes. Podem acordar que determinadas decisões exigem a aprovação dos acionistas sem definir com precisão que decisões se enquadram nessa categoria.
Que decisões deve abranger a governação de uma joint venture?
Entre as matérias importantes a abordar incluem-se:
- Aprovação dos orçamentos anuais e dos planos de negócio.
- Nomeação ou destituição da gestão de topo.
- Investimentos de capital relevantes e financiamento adicional.
- Endividamento, garantias e compromissos contratuais relevantes.
- Alterações à estratégia do negócio ou ao âmbito das operações.
- Utilização, proteção e licenciamento da propriedade intelectual.
- Transações com partes relacionadas e distribuições aos acionistas.
Não se trata apenas de questões de redação jurídica. Determinam a rapidez com que a empresa consegue responder às oportunidades, gerir os riscos e executar o seu plano de negócio. O objetivo deve ser estabelecer um quadro de governação que ofereça a proteção adequada sem tornar o negócio desnecessariamente difícil de gerir.
Proteger o investimento sem restringir o negócio
Um dos aspetos mais delicados da negociação de uma operação transfronteiriça é equilibrar a necessidade de proteger um investimento com a necessidade de dar ao negócio margem suficiente para crescer. Nas parcerias industriais e tecnológicas, isto pode ser particularmente sensível.
Tecnologia, propriedade intelectual e contribuição local
Uma empresa internacional que contribui com tecnologia, propriedade intelectual ou know-how especializado pode estar preocupada com a forma como esses ativos serão utilizados. Pode querer direitos de aprovação sobre os acordos de licenciamento, as modificações técnicas ou a transferência de informação proprietária. Um parceiro saudita, por outro lado, pode ter investido capital, desenvolvido relações com clientes, disponibilizado infraestruturas e assumido a responsabilidade de estabelecer o negócio no mercado local. Esperará, com razão, um envolvimento efetivo nas decisões que afetam o seu investimento e a sua posição de longo prazo.
Deparei-me com estas considerações em várias parcerias nas áreas da produção industrial, engenharia, automação industrial e outras atividades ligadas à tecnologia. As discussões não eram apenas sobre quem seria o dono da empresa. Eram também sobre o alcance da transferência de tecnologia, o desenvolvimento de capacidades locais, as responsabilidades de cada acionista e a orientação futura do negócio. Ambas as partes têm interesses legítimos. O desafio é traduzir esses interesses em soluções práticas.
Como proteger ambas as partes na prática
Por exemplo, determinadas decisões podem exigir aprovação conjunta, enquanto as questões operacionais do dia a dia podem ser delegadas na gestão dentro de um orçamento e de um plano de negócio acordados. A proteção da propriedade intelectual também pode ser claramente definida sem impedir que o negócio local desenvolva as atividades acordadas. O essencial é proteger o que é fundamental para cada parte sem criar restrições desnecessárias ao negócio.
Quando se deve ceder e quando se deve manter a firmeza?
Uma das competências mais importantes no M&A transfronteiriço é reconhecer a diferença entre as questões em que é possível um compromisso e as que são fundamentais para a lógica do investimento. Um investidor pode ser flexível quanto ao calendário de determinados compromissos, à composição da gestão ou à introdução de novos procedimentos de reporte. Estas matérias podem muitas vezes ser resolvidas através de soluções faseadas, responsabilidades claras ou objetivos de desempenho acordados.
No entanto, ceder na proteção de propriedade intelectual crítica, na capacidade de acompanhar o capital investido ou em direitos de decisão essenciais pode pôr em causa as próprias razões que levaram à operação.
A perspetiva do parceiro local
O mesmo princípio aplica-se aos parceiros locais. Podem estar dispostos a aceitar determinados padrões internacionais de reporte ou controlos técnicos, mas não devem descurar o seu papel legítimo nas decisões que afetam o negócio que estão a ajudar a estabelecer e a desenvolver.
Na minha experiência, as negociações bem-sucedidas não são necessariamente aquelas em que uma parte obtém tudo o que pretendia inicialmente. São aquelas em que ambas as partes compreendem o que é essencial, onde é possível ter flexibilidade e que compromissos permitirão ao negócio avançar. O objetivo não é ganhar todos os pontos da negociação, nem chegar a acordo a qualquer custo. Trata-se de proteger os interesses essenciais de ambas as partes, criando ao mesmo tempo uma estrutura que permita ao negócio ter sucesso.
O que acontece quando os acionistas não chegam a acordo?
Esta é uma questão que deve ser tratada antes de a relação atravessar dificuldades. Numa joint venture, os desacordos não são necessariamente sinal de que a parceria está a falhar. As divergências sobre prioridades de investimento, planos de expansão ou afetação de recursos são normais, sobretudo quando os acionistas têm objetivos estratégicos diferentes. O problema surge quando os mecanismos de governação não oferecem uma forma exequível de resolver esses desacordos.
O que é uma situação de impasse (deadlock) numa joint venture?
Pode ocorrer um impasse quando os acionistas não conseguem chegar a acordo sobre uma decisão que exige a sua aprovação conjunta. Se a questão disser respeito a um orçamento importante, a um investimento relevante ou à nomeação de gestores-chave, as consequências podem ser significativas.
Resolver desacordos e planear a saída
Por isso, as partes devem acordar previamente a forma como os desacordos serão escalados e resolvidos. Isto pode envolver discussões entre administradores de topo, a escalada para os acionistas, a mediação ou outros mecanismos acordados. Devem também ponderar as circunstâncias em que uma das partes poderá querer vender a sua participação, se o outro acionista tem o direito de a adquirir e como seria avaliada e executada uma saída.
Tendo estado envolvido não só na constituição de parcerias, mas também em reestruturações e alterações de propriedade posteriores, vi por que razão estes mecanismos são importantes. Uma estrutura que funciona no início de uma relação pode tornar-se menos adequada à medida que o negócio se desenvolve, as condições de mercado mudam ou as prioridades dos acionistas evoluem. Um quadro de saída claro não significa, portanto, que se espere que a parceria falhe. Faz parte de um planeamento responsável.
A governação deve evoluir com o negócio
Uma estrutura de governação acordada no início de uma operação pode não continuar a ser adequada indefinidamente. Uma joint venture recém-constituída pode exigir inicialmente um envolvimento próximo dos acionistas, sobretudo quando está a montar as operações, a recrutar a gestão e a desenvolver a sua base de clientes. À medida que o negócio amadurece, porém, uma intervenção excessiva dos acionistas pode tornar a tomada de decisões mais lenta e limitar a capacidade da gestão para responder ao mercado.
Como pode evoluir a governação de uma joint venture
As partes devem ponderar como as responsabilidades e os poderes de decisão podem evoluir à medida que o negócio se desenvolve. Isto pode incluir delegar maior autoridade na gestão, rever a composição do conselho à medida que o negócio se expande ou revisitar os mecanismos de financiamento e de aprovação quando a empresa entra numa nova fase de crescimento.
O importante é evitar tratar a governação como algo que se acorda uma vez e nunca mais se revê. Deve apoiar o desenvolvimento da empresa, continuando a proteger os interesses dos acionistas.
A propriedade é o ponto de partida, não a resposta
As aquisições e joint ventures transfronteiriças podem reunir capacidades complementares, capital, tecnologia e acesso a mercados. Mas a estrutura de propriedade, por si só, não determina se a parceria vai funcionar.
As partes têm de chegar a acordo não só sobre a parte do negócio que cada uma irá deter, mas também sobre a forma como as decisões serão tomadas, como os respetivos interesses serão protegidos e como os desacordos serão geridos.
Estas discussões podem levar tempo e, por vezes, ser desconfortáveis. Mas abordá-las cedo é muito melhor do que descobrir diferenças fundamentais depois de o negócio estar constituído e de terem sido comprometidos recursos substanciais.
Em última análise, uma parceria bem-sucedida não é aquela em que um acionista leva a sua avante em todas as questões. É aquela em que ambas as partes compreendem os seus direitos e responsabilidades, confiam nos mecanismos de governação e se mantêm empenhadas em construir um negócio que crie valor para todos os envolvidos.
No terceiro e último artigo desta série, vou abordar o que acontece depois do fecho da operação: porque é que a integração, as relações e a execução determinam muitas vezes se o valor previsto na assinatura é efetivamente alcançado.
Perguntas frequentes
Qual é a diferença entre propriedade e controlo numa joint venture?
A propriedade determina a participação económica, incluindo o direito aos lucros e a exposição às perdas, enquanto o controlo depende dos direitos associados às ações, dos mecanismos de governação e da forma como as decisões são tomadas.
Uma estrutura bem concebida reflete as contribuições, as responsabilidades e os interesses legítimos de ambas as partes, em vez de se basear apenas nas percentagens de propriedade.
Uma joint venture 50/50 significa controlo igual?
Não automaticamente. A igualdade na propriedade pode transmitir uma sensação de equilíbrio, mas não resolve a questão do controlo.
Se as partes não tiverem acordado previamente como serão tomadas as decisões importantes, uma estrutura 50:50 pode tornar a tomada de decisões mais complicada e aumentar o risco de impasse.
Que decisões devem exigir a aprovação de ambos os acionistas de uma joint venture?
Normalmente, as decisões que mais importam para o investimento de cada parte: orçamentos anuais e planos de negócio, nomeações da gestão de topo, investimentos de capital relevantes e financiamento, endividamento e garantias, alterações de estratégia, propriedade intelectual, e transações com partes relacionadas e distribuições.
Estas matérias ficam normalmente previstas no acordo parassocial, enquanto as questões operacionais do dia a dia podem ser delegadas na gestão dentro de um orçamento e de um plano de negócio acordados, de modo que o investimento fica protegido sem tornar o negócio difícil de gerir.
Como se resolve um impasse numa joint venture?
Acordando previamente a forma como os desacordos serão escalados e resolvidos, por exemplo através de discussões entre administradores de topo, da escalada para os acionistas ou da mediação.
As partes devem também acordar quando é que uma delas pode vender a sua participação, se a outra tem o direito de a adquirir e como seria avaliada e executada uma saída.
A governação de uma joint venture deve mudar à medida que o negócio cresce?
Sim. Uma estrutura de governação acordada no início de uma operação pode deixar de ser adequada à medida que o negócio amadurece.
Isto pode significar delegar maior autoridade na gestão, rever a composição do conselho ou revisitar os mecanismos de financiamento e de aprovação quando a empresa entra numa nova fase de crescimento.
Ghassan Khalil é assessor de M&A na ONEtoONE Corporate Finance na Arábia Saudita.
É banqueiro de investimento com mais de 25 anos de experiência em finanças empresariais, M&A, mercados de capitais e private equity, incluindo joint ventures, reestruturações e a execução de operações de ECM, DCM e IPO.
Tendo assessorado clientes de primeira linha em toda a região MENA, incluindo empresas japonesas que procuravam entrar ou expandir-se na Arábia Saudita, é especialista em M&A transfronteiriço, joint ventures e operações de mercado de capitais na região MENA.
Sobre a ONEtoONE Corporate Finance
A ONEtoONE Corporate Finance é uma rede de assessoria em M&A especializada em fusões e aquisições de empresas do mid-market. Com presença em mais de 50 países, acompanhamos empresários e gestores nas decisões empresariais mais importantes das suas carreiras.