

Lorsque deux entreprises de pays différents décident de créer une joint-venture ou de réaliser ensemble une acquisition, l’une des premières questions qu’elles abordent est celle de la propriété : qui détiendra quel pourcentage de l’entreprise ? C’est une question importante, mais c’est rarement la plus difficile.
Dans mon expérience de conseil auprès de partenariats d’affaires nippo-saoudiens, certaines des discussions les plus délicates ne portaient pas sur la part que chacun détiendrait, mais sur ce que cette détention signifierait en pratique. Qui contrôlerait l’entreprise ? Qui nommerait la direction ? Quelles décisions nécessiteraient l’accord des deux parties ? Et comment chaque actionnaire pourrait-il protéger ses intérêts sans entraver l’autre ?
J’ai rencontré ces questions dans différents types de missions : création de joint-ventures, conseil en acquisition, restructuration de partenariats existants et accompagnement d’actionnaires souhaitant revoir leurs dispositifs de propriété et de contrôle.
Une leçon revenait sans cesse : s’accorder sur le pourcentage de détention ne représente qu’une partie de la négociation. Le plus difficile est de s’accorder sur la manière dont l’entreprise sera réellement dirigée.
Dans le premier article de cette série, j’ai expliqué pourquoi l’adéquation stratégique n’est que le début d’une opération transfrontalière réussie. Ce deuxième article s’intéresse à la suite : comment structurer la propriété, le contrôle et la gouvernance pour soutenir l’entreprise et protéger les intérêts de ses actionnaires.
La propriété implique-t-elle nécessairement le contrôle ?
Il est tentant de supposer que l’actionnaire qui détient la plus grande participation aura naturellement la plus grande influence sur l’entreprise. En pratique, ce n’est pas toujours le cas.
La détention majoritaire dans les partenariats nippo-saoudiens
J’ai vu cette distinction prendre une importance particulière dans les négociations entre entreprises japonaises et partenaires saoudiens. Les investisseurs japonais qui entraient sur le marché saoudien privilégiaient parfois une détention majoritaire, reflet de leur volonté de garder le contrôle de la technologie, des normes opérationnelles, de la direction et de l’orientation de l’investissement. Leurs homologues saoudiens, de leur côté, voulaient s’assurer que leur contribution, leur position sur le marché local et leurs intérêts à long terme soient correctement pris en compte dans la gouvernance de l’entreprise. Aucune des deux positions n’était déraisonnable. Chacune reflétait une vision différente de l’investissement et des responsabilités qu’il impliquait.
Une joint-venture 50:50 règle-t-elle la question du contrôle ?
Dans certaines négociations, les parties ont fini par envisager ou adopter une structure de détention 50:50. Si cela pouvait donner une impression d’équilibre, cela ne réglait pas automatiquement la question du contrôle. En réalité, une détention à parts égales pouvait compliquer la prise de décision si les parties ne s’étaient pas mises d’accord à l’avance sur la manière dont les décisions importantes seraient prises.
Propriété et contrôle d'une joint-venture : quelle différence ?
C’est une distinction importante que les investisseurs et les chefs d’entreprise doivent comprendre. La propriété détermine la participation économique, y compris le droit aux bénéfices et l’exposition aux pertes. Le contrôle, en revanche, dépend des droits attachés à ces actions, des dispositifs de gouvernance et de la manière dont les décisions sont prises. Une structure bien conçue doit refléter les apports, les responsabilités et les intérêts légitimes des deux parties, plutôt que de reposer sur les seuls pourcentages de détention.
La véritable négociation commence par la gouvernance
Dans les opérations transfrontalières, la gouvernance est souvent le terrain où les attentes commerciales des parties deviennent les plus visibles. Au cours de mon travail avec des entreprises japonaises et saoudiennes, j’ai constaté que les discussions sur les pouvoirs de la direction, les obligations de reporting et les procédures d’approbation pouvaient être tout aussi importantes que les négociations sur la valorisation et la propriété.
Des attentes différentes entre partenaire international et partenaire local
Un investisseur international peut être habitué à une prise de décision centralisée, à des obligations de reporting strictes et à des processus d’approbation formels. Un partenaire local peut attendre davantage de souplesse dans la gestion des opérations courantes et dans la réponse aux évolutions du marché. Ces différences ne créent pas nécessairement de problème. Elles deviennent problématiques lorsque la structure de gouvernance ne définit pas clairement la manière dont l’entreprise doit être gérée.
Par exemple, les parties peuvent s’accorder sur la composition du conseil d’administration mais laisser trop de flou sur ses pouvoirs. Elles peuvent convenir que certaines décisions nécessitent l’approbation des actionnaires sans définir précisément quelles décisions entrent dans cette catégorie.
Quelles décisions la gouvernance d'une joint-venture doit-elle couvrir ?
Parmi les points importants à traiter figurent :
- L’approbation des budgets annuels et des business plans.
- La nomination ou la révocation des dirigeants.
- Les investissements importants et les financements complémentaires.
- L’endettement, les garanties et les engagements contractuels significatifs.
- Les changements de stratégie ou de périmètre d’activité.
- L’utilisation, la protection et la concession de licences de propriété intellectuelle.
- Les transactions avec des parties liées et les distributions aux actionnaires.
Il ne s’agit pas de simples questions de rédaction juridique. Elles déterminent la rapidité avec laquelle l’entreprise peut saisir les opportunités, gérer les risques et exécuter son business plan. L’objectif doit être de mettre en place un cadre de gouvernance qui offre une protection adéquate sans rendre l’entreprise inutilement difficile à piloter.
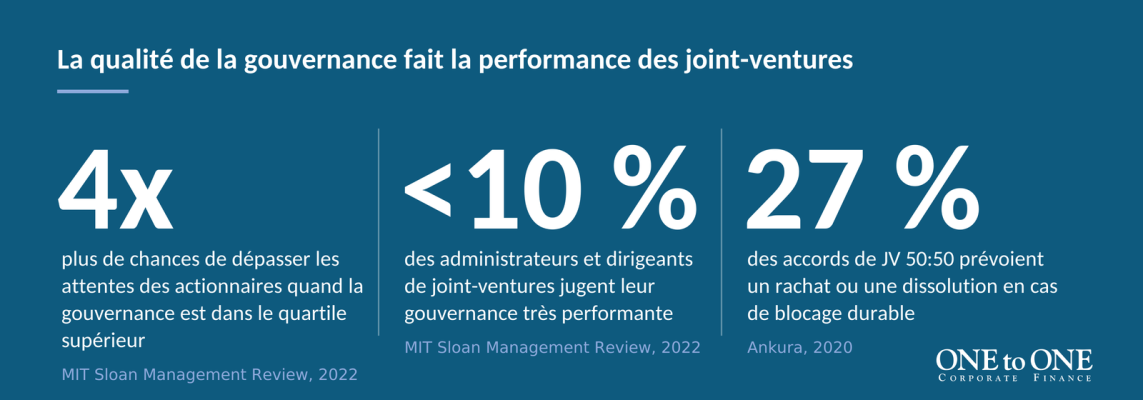
Protéger l'investissement sans brider l'entreprise
L’un des aspects les plus délicats de la négociation d’une opération transfrontalière consiste à concilier la nécessité de protéger un investissement avec celle de laisser à l’entreprise une marge de manœuvre suffisante pour se développer. Dans les partenariats industriels et technologiques, cela peut être particulièrement sensible.
Technologie, propriété intellectuelle et contribution locale
Une entreprise internationale qui apporte de la technologie, de la propriété intellectuelle ou un savoir-faire spécialisé peut s’inquiéter de la manière dont ces actifs seront utilisés. Elle peut souhaiter des droits d’approbation sur les accords de licence, les modifications techniques ou le transfert d’informations exclusives. Un partenaire saoudien, en revanche, peut avoir investi des capitaux, développé des relations clients, fourni des infrastructures et pris la responsabilité d’implanter l’activité sur le marché local. Il attendra légitimement une véritable implication dans les décisions qui affectent son investissement et sa position à long terme.
J’ai rencontré ces considérations dans plusieurs partenariats dans la fabrication, l’ingénierie, l’automatisation industrielle et d’autres activités liées à la technologie. Les discussions ne portaient pas seulement sur la question de savoir qui détiendrait l’entreprise. Elles portaient aussi sur l’ampleur du transfert de technologie, le développement de capacités locales, les responsabilités de chaque actionnaire et l’orientation future de l’entreprise. Les deux parties ont des intérêts légitimes. Le défi consiste à traduire ces intérêts en dispositifs concrets.
Comment protéger les deux parties en pratique
Par exemple, certaines décisions peuvent nécessiter une approbation conjointe, tandis que les questions opérationnelles courantes peuvent être déléguées à la direction dans le cadre d’un budget et d’un business plan convenus. La protection de la propriété intellectuelle peut également être clairement définie sans empêcher l’entreprise locale d’exercer les activités convenues. L’essentiel est de protéger ce qui est fondamental pour chaque partie sans imposer de restrictions inutiles à l’entreprise.
Quand faut-il faire des compromis, et quand faut-il tenir bon ?
L’une des compétences les plus importantes dans les fusions-acquisitions transfrontalières consiste à distinguer les sujets sur lesquels un compromis est possible de ceux qui sont fondamentaux pour la logique de l’investissement. Un investisseur peut se montrer souple sur le calendrier de certains engagements, la composition de la direction ou la mise en place de nouvelles procédures de reporting. Ces sujets peuvent souvent être traités par des dispositifs progressifs, des responsabilités claires ou des objectifs de performance convenus.
En revanche, transiger sur la protection d’une propriété intellectuelle critique, sur la capacité à suivre les capitaux investis ou sur des droits de décision essentiels peut remettre en cause les raisons mêmes pour lesquelles on s’est engagé dans l’opération.
Le point de vue du partenaire local
El mismo principio se aplica a los socios locales. Pueden estar dispuestos a aceptar determinados estándares internacionales de reporting o controles técnicos, pero no deben perder de vista su papel legítimo en las decisiones que afectan al negocio que están ayudando a implantar y desarrollar.
En mi experiencia, las negociaciones exitosas no son necesariamente aquellas en las que una parte consigue todo lo que pedía al principio. Son aquellas en las que ambas partes entienden qué es esencial, dónde cabe flexibilidad y qué concesiones permitirán que el negocio avance. El objetivo no es ganar cada punto de la negociación, ni llegar a un acuerdo a cualquier precio. Se trata de proteger los intereses esenciales de ambas partes y, al mismo tiempo, crear una estructura que permita al negocio tener éxito.
¿Qué ocurre cuando los accionistas no se ponen de acuerdo?
Le même principe s’applique aux partenaires locaux. Ils peuvent être prêts à accepter certaines normes internationales de reporting ou certains contrôles techniques, mais ne doivent pas négliger leur rôle légitime dans les décisions qui concernent l’entreprise qu’ils contribuent à créer et à développer.
D’après mon expérience, les négociations réussies ne sont pas nécessairement celles où une partie obtient tout ce qu’elle demandait au départ. Ce sont celles où les deux parties comprennent ce qui est essentiel, où une souplesse est possible et quels compromis permettront à l’entreprise d’avancer. L’objectif n’est pas de gagner chaque point de la négociation, ni de parvenir à un accord à tout prix. Il s’agit de protéger les intérêts essentiels des deux parties tout en créant une structure qui permette à l’entreprise de réussir.
Que se passe-t-il lorsque les actionnaires ne parviennent pas à s'entendre ?
C’est une question à traiter avant que la relation ne rencontre des difficultés. Dans une joint-venture, les désaccords ne sont pas nécessairement le signe que le partenariat échoue. Les divergences sur les priorités d’investissement, les projets d’expansion ou l’allocation des ressources sont normales, en particulier lorsque les actionnaires ont des objectifs stratégiques différents. Le problème survient lorsque les dispositifs de gouvernance n’offrent pas de moyen praticable de résoudre ces désaccords.
Résoudre les désaccords et préparer la sortie
Les parties doivent donc convenir à l’avance de la manière dont les désaccords seront remontés et résolus. Cela peut passer par des discussions entre dirigeants, une remontée au niveau des actionnaires, une médiation ou d’autres mécanismes convenus. Elles doivent également envisager les circonstances dans lesquelles une partie pourrait souhaiter céder sa participation, si l’autre actionnaire dispose d’un droit de l’acquérir, et comment une sortie serait valorisée et mise en œuvre.
Ayant participé non seulement à la création de partenariats, mais aussi à des restructurations et à des changements d’actionnariat ultérieurs, j’ai pu constater pourquoi ces dispositifs comptent. Une structure qui fonctionne au début d’une relation peut devenir moins adaptée à mesure que l’entreprise se développe, que les conditions de marché changent ou que les priorités des actionnaires évoluent. Un cadre de sortie clair ne signifie donc pas que l’on s’attend à l’échec du partenariat. Il relève d’une planification responsable.
La gouvernance doit évoluer avec l'entreprise
Une structure de gouvernance convenue au début d’une opération peut ne pas rester adaptée indéfiniment. Une joint-venture nouvellement créée peut d’abord nécessiter une forte implication des actionnaires, en particulier lorsqu’elle met en place ses opérations, recrute sa direction et développe sa clientèle. À mesure que l’entreprise gagne en maturité, toutefois, une intervention excessive des actionnaires peut ralentir la prise de décision et limiter la capacité de la direction à répondre au marché.
Comment la gouvernance d'une joint-venture peut évoluer
Les parties doivent réfléchir à la manière dont les responsabilités et les pouvoirs de décision peuvent évoluer à mesure que l’entreprise se développe. Cela peut consister à déléguer davantage de pouvoirs à la direction, à revoir la composition du conseil à mesure que l’activité s’étend, ou à réexaminer les dispositifs de financement et d’approbation lorsque l’entreprise entre dans une nouvelle phase de croissance.
L’important est d’éviter de considérer la gouvernance comme quelque chose que l’on convient une fois pour toutes sans jamais le réexaminer. Elle doit accompagner le développement de l’entreprise tout en continuant à protéger les intérêts des actionnaires.
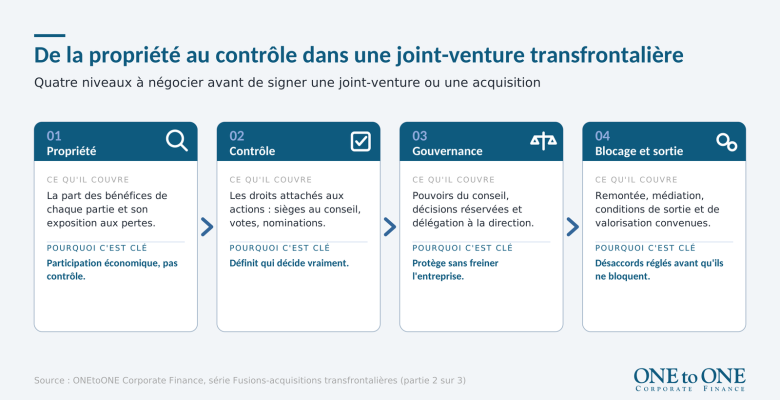
La propriété est le point de départ, pas la réponse
Les acquisitions et joint-ventures transfrontalières peuvent réunir des compétences complémentaires, des capitaux, de la technologie et un accès au marché. Mais la structure de propriété ne détermine pas à elle seule si le partenariat fonctionnera.
Les parties doivent s’accorder non seulement sur la part de l’entreprise que chacune détiendra, mais aussi sur la manière dont les décisions seront prises, dont leurs intérêts respectifs seront protégés et dont les désaccords seront gérés.
Ces discussions peuvent prendre du temps et se révéler parfois inconfortables. Mais les aborder tôt vaut bien mieux que de découvrir des divergences fondamentales une fois l’entreprise créée et des ressources importantes engagées.
En définitive, un partenariat réussi n’est pas celui dans lequel un actionnaire obtient gain de cause sur tous les sujets. C’est celui dans lequel les deux parties comprennent leurs droits et leurs responsabilités, font confiance aux dispositifs de gouvernance et restent engagées à bâtir une entreprise qui crée de la valeur pour toutes les parties prenantes.
Dans le troisième et dernier article de cette série, je m’intéresserai à ce qui se passe après la réalisation de l’opération : pourquoi l’intégration, les relations et l’exécution déterminent souvent si la valeur anticipée à la signature est réellement obtenue.
Questions fréquentes
Quelle est la différence entre propriété et contrôle dans une joint-venture ?
La propriété détermine la participation économique, y compris le droit aux bénéfices et l’exposition aux pertes, tandis que le contrôle dépend des droits attachés aux actions, des dispositifs de gouvernance et de la manière dont les décisions sont prises.
Une structure bien conçue reflète les apports, les responsabilités et les intérêts légitimes des deux parties, plutôt que de reposer sur les seuls pourcentages de détention.
Une joint-venture 50/50 signifie-t-elle un contrôle partagé à égalité ?
Pas automatiquement. Une détention à parts égales peut donner une impression d’équilibre, mais elle ne règle pas la question du contrôle.
Si les parties ne se sont pas mises d’accord à l’avance sur la manière dont les décisions importantes seront prises, une structure 50:50 peut compliquer la prise de décision et accroître le risque de blocage.
Quelles décisions doivent nécessiter l'accord des deux actionnaires d'une joint-venture ?
En général, les décisions qui comptent le plus pour l’investissement de chaque partie : budgets annuels et business plans, nomination des dirigeants, investissements importants et financements, endettement et garanties, changements de stratégie, propriété intellectuelle, ainsi que transactions avec des parties liées et distributions.
Ces décisions sont généralement listées dans le pacte d’associés, tandis que les questions opérationnelles courantes peuvent être déléguées à la direction dans le cadre d’un budget et d’un business plan convenus : l’investissement est ainsi protégé sans rendre l’entreprise difficile à piloter.
Comment sortir d'une situation de blocage dans une joint-venture ?
En convenant à l’avance de la manière dont les désaccords seront remontés et résolus, par exemple par des discussions entre dirigeants, une remontée au niveau des actionnaires ou une médiation.
Les parties doivent aussi convenir des cas dans lesquels l’une d’elles peut céder sa participation, si l’autre dispose d’un droit de l’acquérir et de la manière dont une sortie serait valorisée et mise en œuvre.
La gouvernance d'une joint-venture doit-elle évoluer avec la croissance de l'entreprise ?
Oui. Une structure de gouvernance convenue au début d’une opération peut cesser d’être adaptée à mesure que l’entreprise gagne en maturité.
Cela peut impliquer de déléguer davantage de pouvoirs à la direction, de revoir la composition du conseil ou de réexaminer les dispositifs de financement et d’approbation lorsque l’entreprise entre dans une nouvelle phase de croissance.
Auteur | Ghassan Khalil Conseiller M&A chez ONEtoONE Corporate Finance
Ghassan Khalil est conseiller M&A chez ONEtoONE Corporate Finance en Arabie saoudite.
Banquier d’affaires, il compte plus de 25 ans d’expérience en finance d’entreprise, M&A, marchés de capitaux et private equity, notamment en joint-ventures, restructurations et exécution d’opérations d’ECM, de DCM et d’introductions en Bourse (IPO).
Fort de son expérience auprès de clients de premier plan dans toute la région MENA, dont des entreprises japonaises souhaitant s’implanter ou se développer en Arabie saoudite, il est spécialisé dans les fusions-acquisitions transfrontalières, les joint-ventures et les opérations de marchés de capitaux dans la région MENA.
À propos de ONEtoONE Corporate Finance
ONEtoONE Corporate Finance est un réseau de conseil en M&A spécialisé dans les fusions-acquisitions d’entreprises du mid-market. Présents dans plus de 50 pays, nous accompagnons les chefs d’entreprise et les dirigeants dans les décisions les plus importantes de leur carrière.