
Sempre achei que há algo bastante semelhante entre uma fusão ou uma joint venture e um casamento. Duas partes conhecem-se, descobrem que têm algo valioso para oferecer uma à outra e começam a imaginar o que poderiam alcançar juntas. Discutem as suas expectativas, negoceiam os termos do seu compromisso e acabam por acordar construir um futuro em comum.
O namoro pode ser entusiasmante. O casamento pode ser um sucesso. Mas o verdadeiro teste começa depois, quando ambas as partes descobrem o que significa, na prática, partilhar um negócio.
Imagine-se agora que as duas partes vêm de países diferentes, operam sob sistemas jurídicos distintos, falam línguas diferentes e têm abordagens diferentes à tomada de decisões, ao risco e à autoridade. Podem até ter ideias diferentes sobre o que deve ser o sucesso.
É isto que torna as fusões e aquisições internacionais particularmente desafiantes. As diferências vão além da cultura empresarial e estendem-se aos mercados, à regulação, aos clientes e aos contextos comerciais em que as empresas operam.
Este é o primeiro de uma série de três artigos sobre M&A transfronteiriço, com base na minha experiência em finanças empresariais e banca de investimento, incluindo a assessoria a empresas japonesas que procuravam entrar na Arábia Saudita ou reforçar ali a sua presença. Há uma lição que me acompanhou ao longo de toda a carreira: conseguir que duas empresas acordem uma transação é um desafio; conseguir que, depois, trabalhem bem em conjunto pode ser outro bem diferente.
Porque é que tantas parcerias transfronteiriças falham depois do fecho da operação?
Por vezes uso a analogia do casamento com algum humor, mas há uma questão séria por detrás dela. Em pelo menos duas parcerias em que trabalhei no início da minha carreira, eu e a minha equipa voltámos a intervir vários anos após a transação original. Depois de termos ajudado inicialmente a juntar as partes, vimo-nos a atuar mais como conselheiros matrimoniais e, por fim, a ajudá-las a gerir uma separação.
Não vou nomear as empresas, mas estas experiências deixaram-me uma marca duradoura. As transações originais tinham uma lógica estratégica sólida; no entanto, com o tempo, surgiram diferenças de expectativas, de gestão e de controlo. As condições de mercado mudaram, as prioridades alteraram-se e a relação tornou-se cada vez mais difícil de gerir.
Nem todas as parcerias podem ser salvas, e nem todas as joint ventures devem continuar indefinidamente. Mas uma governação clara, mecanismos práticos para resolver divergências e cláusulas de saída exequíveis podem ajudar as partes a gerir circunstâncias difíceis sem pôr em risco todo o negócio. Não são formalidades jurídicas pessimistas; fazem parte de um planeamento responsável.
Porque é que o fit estratégico não basta no M&A transfronteiriço?
As transações transfronteiriças são muitas vezes motivadas por pontos fortes complementares. Uma empresa internacional pode trazer tecnologia, competências de engenharia ou produtos consolidados, enquanto um parceiro local contribui com acesso ao mercado, relações com clientes, infraestruturas e conhecimento do contexto operacional. Juntas, podem construir um negócio que nenhuma conseguiria desenvolver tão eficazmente sozinha. Mas a lógica estratégica é apenas o ponto de partida.
Durante a minha carreira na banca de investimento, trabalhei em mandatos entre empresas industriais e tecnológicas japonesas e empresas e instituições sauditas. Abrangiam setores como o fabrico de veículos comerciais, a engenharia, a automação industrial, o tratamento de águas, a energia e os materiais avançados. Alguns mandatos envolviam a constituição de joint ventures; outros centravam-se em aquisições, na reestruturação de parcerias existentes ou no reforço da posição de uma empresa no mercado saudita.
Em todas estas situações, uma lição recorrente foi a importância de compreender não só o que cada parte podia contribuir, mas também o que cada uma esperava ganhar.
Contributos versus expectativas: um exemplo industrial
Considere-se uma parceria industrial. Uma empresa internacional pode querer criar uma plataforma de produção local, aplicar a sua tecnologia e angariar novos clientes. O seu parceiro saudita pode ver a oportunidade como uma forma de desenvolver capacidades industriais nacionais, criar competências locais e servir um mercado em crescimento.
Estes objetivos podem complementar-se, mas não são idênticos. A empresa internacional pode dar prioridade à proteção da sua tecnologia e à manutenção de padrões de qualidade consistentes. O parceiro local pode dar mais ênfase à transferência de tecnologia, ao fabrico local e ao desenvolvimento do negócio para além do seu âmbito inicial.
Ambas as perspetivas podem ser legítimas. O desafio é estabelecer um entendimento comum sobre o que a parceria pretende alcançar e sobre a forma como cada parte vai contribuir.
A tecnologia será transferida desde o início ou introduzida gradualmente? Quem será responsável por desenvolver a carteira de clientes? Quanto investimento comprometerá cada parte? O que acontece se a procura crescer mais devagar do que o previsto? Poderá alguma das partes vir a procurar uma estrutura acionista diferente?
Não são meros pormenores operacionais. Vão ao cerne da lógica do investimento. Se as partes tiverem expectativas diferentes, essas diferenças têm de ser tratadas antes de ficarem enraizadas no negócio.
Como é que as diferenças culturais afetam o M&A transfronteiriço?
As transações transfronteiriças juntam frequentemente estilos de comunicação, processos de decisão e atitudes perante o risco diferentes. A cultura nacional pode influenciar estas diferenças, mas é apenas uma parte do quadro.
Uma multinacional e uma empresa familiar saudita, por exemplo, podem ter culturas de gestão muito diferentes. Uma pode depender de processos formais de aprovação que envolvem a sua sede no estrangeiro. A outra pode dar mais peso às relações diretas e às decisões tomadas pelos proprietários. Nenhuma das abordagens é intrinsecamente melhor. O desafio é pô-las a funcionar em conjunto.
Se estas diferenças forem mal compreendidas, podem minar gradualmente a confiança, sobretudo quando nenhuma das partes se esforça por compreender as práticas de trabalho da outra.
Na minha experiência, os assessores têm de olhar para além da transação formal e ajudar ambas as partes a compreender como a outra organização funciona na realidade. Isso exige ouvir com atenção, fazer as perguntas certas e distinguir as verdadeiras diferenças de objetivos comerciais das diferenças de comunicação ou de tomada de decisão.
O que deve abranger a due diligence numa operação transfronteiriça?
Outra consideração importante é se o modelo de negócio pode funcionar no mercado-alvo. Um produto pode ter de ser adaptado às exigências dos clientes locais. Um modelo de distribuição pode depender de relações que levam anos a construir. Um investimento industrial pode exigir uma abordagem diferente em relação a fornecedores, desenvolvimento da força de trabalho ou qualificação de clientes. A regulação e o contexto operacional em geral também podem influenciar o ritmo e a estrutura da entrada no mercado, sobretudo em setores industriais e ligados a infraestruturas.
Por esta razão, a due diligence deve ir além do desempenho financeiro histórico. Compradores e investidores precisam de compreender as principais relações comerciais, as dependências regulatórias, o posicionamento competitivo e as perspetivas realistas de crescimento. O objetivo não é eliminar todas as incertezas; isso raramente é possível. Trata-se de identificar as incertezas que mais importam e decidir como vão ser geridas.
Isto é particularmente importante para as empresas do mid-market. Uma aquisição ou uma joint venture no estrangeiro pode representar um compromisso significativo de capital e de tempo da gestão. Custos de integração inesperados ou um crescimento mais lento do que o previsto podem ter um impacto material no investimento.
Que perguntas deve fazer antes de assinar uma operação transfronteiriça?
As conversas transfronteiriças mais produtivas não são necessariamente aquelas em que todos concordam facilmente. São aquelas em que ambas as partes estão dispostas a questionar pressupostos antes de esses pressupostos se tornarem compromissos.
Acredito que empresários e investidores devem abordar três questões numa fase inicial do processo.
Primeiro, o que é que cada parte quer realmente alcançar? A resposta deve ir além do retorno financeiro e incluir a posição de mercado, a tecnologia, as capacidades operacionais e a orientação futura pretendida para o negócio.
Segundo, o que é que cada parte vai contribuir? Os contributos podem incluir capital, ativos, propriedade intelectual, competências de gestão, relações com clientes ou acesso a canais de distribuição. Devem ser claramente compreendidos, em vez de ficarem entregues a expectativas genéricas.
Terceiro, o que acontece se as circunstâncias mudarem? As condições de mercado, as necessidades de investimento e as prioridades estratégicas podem evoluir. As partes devem ponderar como vão reagir se o plano de negócios original deixar de refletir a realidade.
Estas conversas são mais valiosas antes de as negociações passarem a ser dominadas pela avaliação, pelas percentagens de participação e pela redação jurídica.
Quando deve ceder numa negociação transfronteiriça?
Um M&A transfronteiriço bem-sucedido exige também um equilíbrio entre flexibilidade e disciplina. Um assessor que insista em ganhar todos os pontos da negociação pode prejudicar uma relação antes de esta ter oportunidade de se desenvolver. Do mesmo modo, ceder numa questão fundamental para a lógica do investimento pode comprometer a própria transação.
Algumas diferenças podem ser resolvidas através de procedimentos mais claros, compromissos faseados ou acordos baseados no desempenho. Outras, como as proteções essenciais da propriedade intelectual ou direitos de decisão relevantes, podem ir ao cerne do deal. O desafio é distinguir entre o que pode ser negociado e o que tem de ser protegido.
Em última análise, o objetivo não é garantir uma vitória negocial a curto prazo. É criar um negócio capaz de gerar valor sustentável ao longo do tempo.
O que faz um assessor de M&A transfronteiriço para além de fechar a operação?
Um assessor de M&A transfronteiriço faz mais do que identificar um comprador, um vendedor ou um potencial parceiro. O assessor deve ajudar a testar a lógica comercial, questionar pressupostos e garantir que ambas as partes têm uma noção realista do que a transação exige.
Isso pode passar por ajudar um investidor internacional a compreender o mercado local, ajudar uma empresa local a avaliar o valor de um parceiro estrangeiro ou identificar potenciais conflitos entre as expectativas das partes antes de se tornarem difíceis de resolver.
Em vez de se concentrar exclusivamente na conclusão da transação, um assessor experiente pode também ajudar a garantir que a estrutura proposta sustenta a estratégia de negócio.
Naturalmente, nenhum assessor pode garantir que duas empresas vão trabalhar bem em conjunto. Essa responsabilidade cabe, em última análise, às próprias partes. Mas um bom aconselhamento pode ajudá-las a tomar decisões mais informadas antes de comprometerem recursos substanciais.
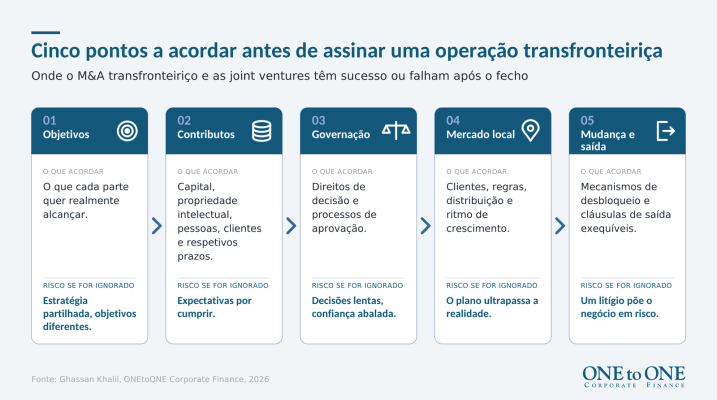
M&A transfronteiriço num relance: o que acordar antes de assinar
| Área | O que pode correr mal | O que acordar desde cedo |
| Objectivos | Expectativas diferentes, p. ex. proteger a tecnologia versus transferir tecnologia | O que cada parte quer realmente alcançar |
| Contributos | Capital, propriedade intelectual, clientes ou gestão entregues a expectativas genéricas | O que cada parte vai contribuir, e quando |
| Governação e cultura | As aprovações da sede e as decisões dos proprietários entram em choque; a confiança degrada-se | Quem decide o quê, e como |
| Mercado local | Produto, distribuição e regulação demoram mais do que o planeado | Due diligence para além dos dados financeiros históricos |
| Mudança e saída | A procura cresce devagar ou as prioridades mudam | Mecanismos de resolução de litígios e cláusulas de saída exequíveis |
O fit estratégico é apenas o começo
O M&A transfronteiriço pode criar oportunidades através de novos mercados, capacidades reforçadas, transferência de tecnologia e parcerias que geram valor para ambos os lados. Mas uma lógica estratégica convincente é apenas o ponto de partida.
As partes têm de compreender as expectativas uma da outra, conhecer as realidades do mercado local e estabelecer uma base prática para trabalharem em conjunto. O tempo dedicado a tratar estas questões antes da assinatura pode ajudar a evitar mal-entendidos, melhorar a tomada de decisões e criar uma base mais sólida para o sucesso a longo prazo.
Para empresários e investidores que estejam a ponderar uma aquisição ou uma joint venture internacional, a questão-chave não é apenas saber se a operação faz sentido no papel. É saber se as partes conseguem transformar essa lógica estratégica num negócio que funcione na realidade.
Perguntas frequentes sobre M&A transfronteiriço
O que é o M&A transfronteiriço?
O M&A transfronteiriço (fusões e aquisições internacionais) é uma fusão, aquisição ou joint venture entre empresas sediadas em países diferentes.
As partes operam sob sistemas jurídicos, línguas e abordagens diferentes à tomada de decisões, ao risco e à autoridade, o que torna estas operações mais complexas do que as nacionais.
Porque é que as joint ventures transfronteiriças falham?
A maioria falha não porque a lógica estratégica estivesse errada, mas porque, com o tempo, surgem diferenças de expectativas, de gestão e de controlo.
Uma governação clara, mecanismos práticos para resolver divergências e cláusulas de saída exequíveis ajudam as partes a gerir estas situações sem pôr o negócio em risco.
.
Que perguntas deve fazer antes de uma operação transfronteiriça?
Três: o que cada parte quer realmente alcançar, o que cada uma vai contribuir e o que acontece se as circunstâncias mudarem.
Estas conversas são mais valiosas antes de as negociações passarem a ser dominadas pela avaliação, pelas percentagens de participação e pela redação jurídica.
O que deve abranger a due diligence numa aquisição transfronteiriça?
Deve ir além do desempenho financeiro histórico e testar se o modelo de negócio pode funcionar no mercado-alvo.
Isso implica compreender as principais relações comerciais, as dependências regulatórias, o posicionamento competitivo e as perspetivas realistas de crescimento.
O que faz um assessor de M&A transfronteiriço?
Para além de identificar um comprador, um vendedor ou um parceiro, o assessor testa a lógica comercial, questiona pressupostos e garante que ambas as partes compreendem o que a transação exige.
Mais de 70% das transações assessoradas pela ONEtoONE Corporate Finance são transfronteiriças.
Ghassan Khalil é assessor de M&A na ONEtoONE Corporate Finance na Arábia Saudita.
É banqueiro de investimento com mais de 25 anos de experiência em finanças empresariais, M&A, mercados de capitais e private equity, incluindo joint ventures, reestruturações e execução de operações de ECM, DCM e IPO.
Tendo assessorado clientes de primeira linha em toda a região MENA, incluindo empresas japonesas que procuravam entrar ou expandir-se na Arábia Saudita, é especialista em M&A transfronteiriço, joint ventures e operações de mercados de capitais na região MENA.
Sobre a ONEtoONE Corporate Finance
A ONEtoONE Corporate Finance é uma rede de assessoria em M&A especializada em fusões e aquisições de empresas do mid-market. Com presença em mais de 50 países, apoiamos empresários e gestores nas decisões empresariais mais importantes das suas carreiras.