

A avaliação por múltiplos é o método de M&A que estima o preço de uma empresa aplicando um múltiplo de mercado (sobre as vendas ou o EBITDA) obtido de transações ou operações comparáveis.
O valor de uma empresa e o seu preço não são a mesma coisa, e confundi-los é o erro mais caro de qualquer operação de M&A. Antonio Machado resumiu-o há um século: «Só o néscio confunde valor e preço.» Warren Buffett traduziu-o para a linguagem do investidor: «Preço é o que se paga; valor é o que se recebe.»
O valor é o resultado da aplicação de um método de avaliação: quanto vale intrinsecamente um negócio, independentemente de quem o compra.
O preço, pelo contrário, é o resultado de uma negociação entre comprador e vendedor, moldada pelas expectativas, pelo contexto de mercado e pelas sinergias. Compreender esta distinção é o ponto de partida essencial antes de falar de avaliação por múltiplos — a ferramenta mais utilizada, e mais mal compreendida, do M&A.
A avaliação por múltiplos é um verdadeiro método de avaliação?
A academia reconhece apenas duas abordagens de avaliação: a abordagem pelo custo (valor de liquidação — quanto valeria o negócio se os seus ativos fossem vendidos e as suas dívidas pagas) e a abordagem pelo rendimento (fluxos de caixa descontados, ou DCF), que mede a capacidade futura do negócio de gerar caixa.
A abordagem por comparáveis — também conhecida como método dos múltiplos e designada no uso corrente do M&A como avaliação por múltiplos — não faz parte desse cânone académico. Surgiu da prática profissional e é hoje indispensável em M&A por duas razões: serve de verificação cruzada do DCF, confirmando se o valor obtido através dos fluxos de caixa descontados se situa dentro de um intervalo de preço razoável, e serve de referência direta de preço, porque compradores e vendedores perguntam sempre a que múltiplo fecharam operações semelhantes. Os múltiplos são uma bússola, não um GPS: não calculam o valor intrínseco de um negócio, situam o negociador dentro de um intervalo razoável de preço de mercado. Em M&A, o preço final pode divergir do valor calculado — a negociação faz o resto.
Enterprise Value, Equity Value e Equity Bridge: anatomia do cálculo
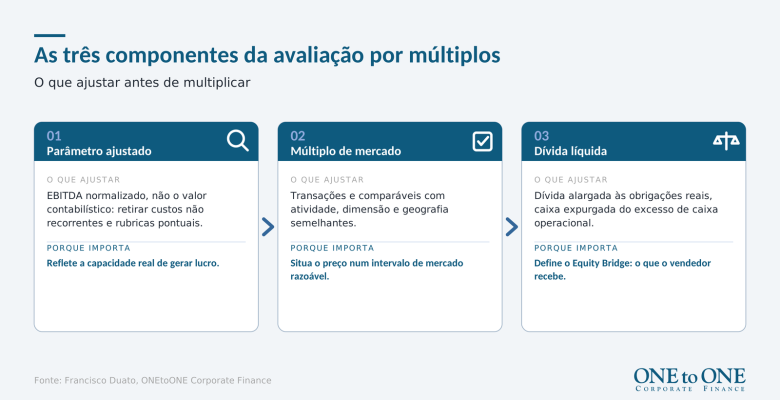
O método assenta em três componentes que é preciso compreender separadamente antes de multiplicar o que quer que seja:
| Componente | Fórmula | O que mede |
|---|---|---|
| Enterprise Value (EV) | Parâmetro × Múltiplo | O valor total do negócio, livre de dívida e de caixa |
| Dívida líquida | Dívida − Caixa (ajustada) | A ponte entre o valor do negócio e o valor para os acionistas |
| Equity Value | EV − Dívida líquida | O que o vendedor efetivamente recebe |
O Equity Bridge — o conjunto de ajustamentos que levam do Enterprise Value ao Equity Value — é um dos pontos mais críticos e sensíveis de qualquer processo de venda de uma empresa.
O parâmetro ajustado: porque é que o EBITDA contabilístico (quase) nunca é o correto
O parâmetro é o valor — vendas, EBITDA ou EBIT — que é multiplicado pelo múltiplo de mercado. O erro mais comum ao aplicar a avaliação por múltiplos em operações de M&A é retirar o parâmetro diretamente das contas sem o analisar: as demonstrações financeiras refletem a realidade histórica de uma empresa, mas essa realidade pode estar distorcida. O objetivo do ajustamento do EBITDA é apresentar o parâmetro tal como o comprador efetivamente o receberia em condições normais de operação. Há quatro tipos de ajustamento que um assessor rigoroso analisa sempre:
- Rubricas não recorrentes: indemnizações por despedimento, custos de reestruturação, honorários extraordinários de assessoria ou mais-valias com a venda de ativos que não se repetirão.
- Rubricas não operacionais: rendimentos e gastos associados a ativos não operacionais, como viaturas ou imóveis de uso privado.
- Transações fora de mercado: operações com partes relacionadas ou pagamentos a sócios e administradores que não refletem as condições de mercado.
- Registos contabilísticos inadequados: capex registado como gasto operacional, custos de manutenção registados como I&D, ou subsídios ao investimento reconhecidos na totalidade no exercício.
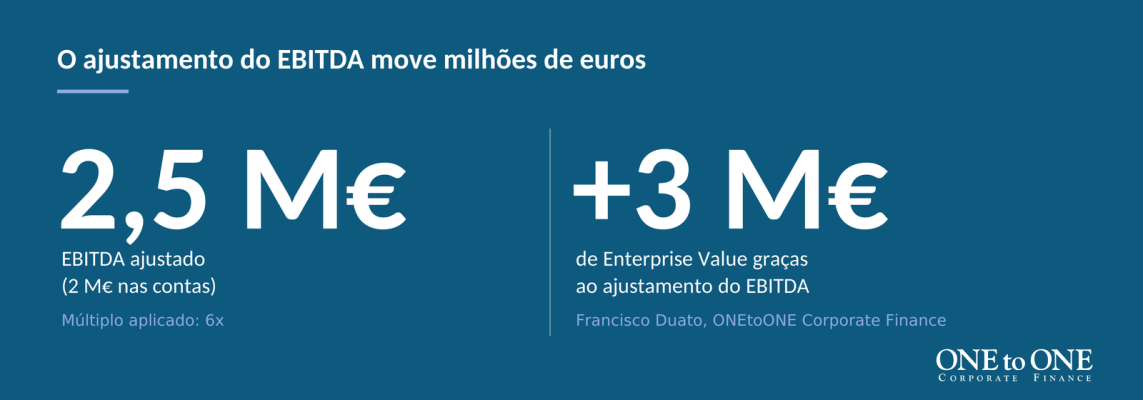
O impacto destes ajustamentos é substancial: um EBITDA que passa de 2 milhões de euros nas contas para 2,5 milhões de euros ajustado, aplicado a um múltiplo de 6x, aumenta o Enterprise Value em 3 milhões de euros. Os ajustamentos importam — e muito.
O múltiplo de mercado: de onde vem e o que significam os seus extremos
O múltiplo é obtido a partir de três fontes: transações societárias envolvendo empresas comparáveis (bases de dados como Capital IQ, Mergermarket ou Orbis), bases de dados académicas (os múltiplos setoriais que Aswath Damodaran publica anualmente) e empresas cotadas comparáveis. A comparabilidade é avaliada segundo cinco critérios simultâneos:
- Atividade e modelo de negócio: posição na cadeia de valor, estrutura de custos, portefólio de produtos.
- Dimensão: volume de negócios e número de trabalhadores.
- Geografia: os mercados em que o negócio opera.
- Rentabilidade: margem EBITDA e vendas por trabalhador.
- Tipo de organização: multinacional, unidade única, holding.
Os múltiplos extremos são sempre um sinal: os muito elevados costumam refletir valor estratégico ou sinergias que o comprador espera; os muito baixos refletem situações especiais, como o desinvestimento de uma unidade não estratégica, um negócio em dificuldades ou uma transação entre partes relacionadas. Nenhum dos extremos é representativo do mercado e ambos devem ser excluídos da análise de comparáveis.
Dívida líquida e Equity Bridge: onde as operações caem
A dívida líquida (dívida menos caixa) parece um cálculo simples, mas é uma das maiores fontes de controvérsia em qualquer negociação de M&A.
O ajustamento tem um duplo objetivo. Do lado da dívida, é preciso alargar o conceito para além do passivo bancário, de modo a incluir qualquer obrigação com um efeito económico real para o comprador: passivos com custo explícito perante fornecedores de imobilizado, dívidas a empresas do grupo que não resultem da atividade comercial e passivos espontâneos vencidos.
Do lado da caixa, é preciso retirar o excesso de caixa para deixar apenas a caixa operacional efetivamente necessária, incorporando o ajustamento do fundo de maneio (NWC). A data em que estes ajustamentos são calculados também é negociada, através de dois mecanismos de closing com implicações muito diferentes:
| Mecanismo | Como funciona | Vantagem | Risco |
|---|---|---|---|
| Locked Box | Data fixa, normalmente as últimas contas auditadas | Os números são conhecidos na assinatura | As alterações após o closing não são captadas |
| Completion Accounts | Data o mais próxima possível do closing efetivo | Reflete a verdadeira posição do negócio | Os números finais só se conhecem no fim |
Muitos acordos de venda caem não por causa do múltiplo acordado, mas pela forma como a dívida líquida é interpretada. Definir com precisão o que conta como «dívida» e o que conta como «caixa» — antes de assinar, não depois — evita surpresas de centenas de milhares de euros.
Os erros que destroem mais valor no mid-market
Errar na avaliação por múltiplos no mid-market de Espanha e da América Latina, onde a ONEtoONE Corporate Finance opera através de equipas locais em mais de 50 países, custa dinheiro real aos empresários. As mesmas falhas repetem-se, operação após operação:
- Parâmetro mal escolhido: usar as vendas quando as margens não são comparáveis, ou o EBITDA quando uma estrutura de custos fixos distorce pequenas variações da receita.
- Definições em falta na Carta de Intenções (LOI): não deixar por escrito o que conta como dívida, caixa ou EBITDA ajustado — termos sem definição universal — e assinar sem os negociar pode custar centenas de milhares de euros.
- EBITDA não normalizado: retirar o parâmetro diretamente das contas sem expurgar os custos não recorrentes ou as rubricas não operacionais.
- Comparáveis mal selecionados: escolher empresas que não são comparáveis por atividade, dimensão ou geografia.
- Transações não filtradas: incluir operações que refletem a venda de unidades não estratégicas ou sinergias pontuais.
- Diferenças estruturais ignoradas: não ter em conta que ativos próprios versus arrendados, processos subcontratados ou a diversificação geográfica justificam múltiplos diferentes, mesmo para a mesma atividade.
A metodologia faz a diferença
A avaliação por múltiplos é, ao mesmo tempo, o método mais utilizado e o mais mal compreendido em M&A. Três variáveis aparentemente simples — parâmetro, múltiplo e dívida — escondem dezenas de decisões metodológicas capazes de mover o resultado em milhões de euros. Entre uma avaliação rigorosa e uma superficial, a diferença não é de pormenor — é uma diferença no preço final.
Como salienta Francisco Duato, assessor de M&A da ONEtoONE Corporate Finance, com mais de duas décadas de assessoria em operações de compra e venda de empresas, a qualidade da assessoria na fase de avaliação é o que separa uma negociação bem fundamentada de um número improvisado — incluindo a forma como cada termo é definido a partir da carta de intenções.
Se está a pensar vender a sua empresa, adquirir uma empresa-alvo ou simplesmente quer perceber o que está por trás do múltiplo que lhe foi oferecido, a equipa global da ONEtoONE Corporate Finance — presente em mais de 50 países — pode ajudá-lo a construir uma avaliação com o rigor que a operação exige. Contacte a nossa equipa para uma consulta confidencial.
Perguntas frequentes sobre avaliação por múltiplos
Qual é a diferença entre Enterprise Value e Equity Value?
O Enterprise Value é o valor total do negócio independentemente da forma como é financiado, calculado multiplicando um parâmetro (vendas ou EBITDA) pelo múltiplo de mercado.
O Equity Value é o que o vendedor efetivamente recebe se a operação for estruturada como compra de participações, obtido deduzindo a dívida líquida ao Enterprise Value. A diferença entre os dois — o Equity Bridge — pode ascender a vários milhões de euros, consoante a forma como os ajustamentos de dívida e de caixa são definidos.
Porque é preciso ajustar o EBITDA antes de aplicar o múltiplo?
Porque as demonstrações financeiras refletem a realidade histórica de uma empresa, e não necessariamente a sua capacidade normalizada de gerar lucro.
Um EBITDA não ajustado pode incluir custos não recorrentes, rubricas não operacionais, transações fora de mercado ou registos contabilísticos inadequados. Ajustá-lo corretamente pode mover o Enterprise Value em milhões de euros: levar o EBITDA de 2 milhões para 2,5 milhões de euros com um múltiplo de 6x acrescenta 3 milhões de euros de valor.
O que é a dívida líquida e como afeta o preço final de uma empresa?
A dívida líquida é a diferença entre a dívida financeira de uma empresa e a sua caixa numa determinada data, ajustada para incluir todas as obrigações com efeito económico real e para retirar o excesso de caixa.
É o elemento do Equity Bridge que gera mais controvérsia nas negociações de M&A, porque a sua definição exata — o que conta como dívida e o que conta como caixa — determina diretamente quanto recebe o vendedor.
Qual é a diferença entre locked box e completion accounts?
São os dois mecanismos de closing utilizados para fixar a data em que a dívida e a caixa são calculadas numa operação de M&A. O locked box fixa uma data anterior, normalmente o último balanço auditado, com a vantagem de ambas as partes conhecerem os números na assinatura, embora exista o risco de as alterações posteriores não serem captadas.
As completion accounts calculam a dívida e a caixa o mais perto possível do closing efetivo, refletindo melhor a verdadeira posição da empresa, embora os números finais só se conheçam no fim do processo.
Porque é que a avaliação por múltiplos não é considerada um método de avaliação academicamente reconhecido?
Porque a academia apenas reconhece como métodos de avaliação propriamente ditos a abordagem pelo custo (valor de liquidação) e a abordagem pelo rendimento (fluxos de caixa descontados, ou DCF).
A abordagem por comparáveis surgiu da prática profissional do M&A, e não da teoria financeira, e a sua legitimidade advém da sua utilidade real como verificação cruzada do DCF e como referência de preço nas transações, e não de uma fundamentação teórica formal.
Autor | Francisco Duato
Assessor de M&A, ONEtoONE Corporate Finance
Francisco Duato é assessor de M&A da ONEtoONE Corporate Finance em Valência.
É doutorado em Economia, Administração e Direção de Empresas pela Universidade Católica de Valência, licenciado em Ciências Empresariais pela Universidade de Valência e tem um PDD e um Executive Education Certificate pela IESE Business School (Universidade de Navarra).
Com uma vasta experiência em operações de M&A, é um dos principais profissionais em avaliação de empresas e processos de M&A nos mercados espanhol e internacional.
Sobre a ONEtoONE Corporate Finance
O ONEtoONE Corporate Finance Group é uma rede de assessoria em M&A especializada em fusões e aquisições de empresas do mid-market. Com presença em mais de 50 países, acompanhamos empresários e gestores nas decisões empresariais mais importantes das suas carreiras.