

Methoden der Unternehmensbewertung sind finanzwirtschaftliche Verfahren, die die Wertspanne eines Unternehmens aus seiner Fähigkeit zur Cashflow-Generierung, aus den für vergleichbare Unternehmen gezahlten Preisen oder aus seiner Substanz ableiten.
Sie denken über einen Unternehmensverkauf nach? Sprechen Sie mit einem M&A-Berater und erfahren Sie, was Ihr Unternehmen wert ist.
Den Wert Ihres Unternehmens zu kennen, ist der erste Schritt jedes Verkaufs; er hilft aber auch, die eigene Marktposition zu verstehen und die Werttreiber zu erkennen. Nach der Erfahrung von ONEtoONE mit Mittelstandstransaktionen liegen die Vorstellung eines Unternehmers vom Wert seiner Firma und der Wert, den ein Käufer ihr beimisst, oft weit auseinander. Für den Gründer ist das Unternehmen sein Lebenswerk; der Käufer bewertet es nüchtern und fragt sich, wie er den Kaufpreis wieder verdient.
Welche Faktoren bestimmen den Wert eines Unternehmens?
Der Unternehmenswert hängt davon ab, welchen Gewinn das Unternehmen künftig erwirtschaften kann, bereinigt um das Risiko, ihn zu verfehlen, sowie von Käufertyp, Marktumfeld, Situation des Verkäufers und Qualität der Informationen.
- Rentabilität und Risiko: Käufer bewerten die Fähigkeit, Cashflow zu erzeugen, und dessen Stabilität; Kundentreue schafft viel Wert, ist aber schwer messbar.
- Käufertyp: Ein Finanzinvestor sucht Rendite in einem bestimmten Zeitraum; ein strategischer Käufer zahlt unter Umständen für Synergien, Marktanteile oder ein neues Geschäftsfeld.
- Persönliche Umstände: Ein erzwungener Verkauf führt zu schwächeren Angeboten; je mehr Zeit bleibt, desto besser ist meist der Preis.
- Marktumfeld: Sind die Multiplikatoren der Transaktionen in der Branche hoch, ist Ihr Unternehmen mehr wert, auch ohne Börsennotierung.
- Informationsqualität: Ohne verlässliche historische Finanzdaten verliert jedes Verfahren an Genauigkeit.
Welche Methoden der Unternehmensbewertung gibt es?
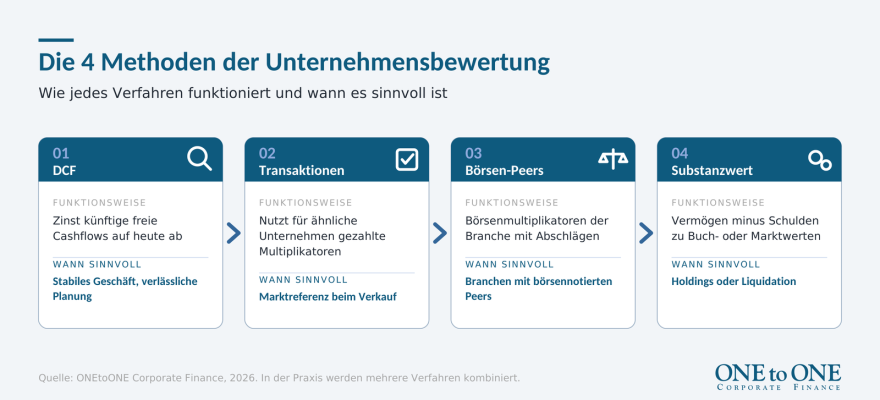
Die wichtigsten Methoden der Unternehmensbewertung sind das Discounted-Cashflow-Verfahren (DCF), Multiplikatoren vergleichbarer Transaktionen, Börsenmultiplikatoren und das Substanzwertverfahren; in Deutschland ist zudem das Ertragswertverfahren verbreitet.
Übersichtstabelle: die 4 Methoden der Unternehmensbewertung
| Verfahren | Funktionsweise | Wann sinnvoll |
|---|---|---|
| Discounted-Cashflow-Verfahren (DCF) | Zinst künftige freie Cashflows mit einem risikogerechten Zinssatz auf heute ab | Stabiles Geschäft mit verlässlicher Planung |
| Multiplikatoren vergleichbarer Transaktionen | Wendet auf das EBITDA den bei Verkäufen ähnlicher Unternehmen gezahlten Multiplikator an | Als Marktreferenz im Verkaufsprozess |
| Börsenmultiplikatoren | Nutzt Multiplikatoren börsennotierter Vergleichsunternehmen mit Abschlägen für Größe und Liquidität | Branchen mit wirklich vergleichbaren Börsenunternehmen |
| Substanzwertverfahren | Vermögen abzüglich Schulden zu Buch- oder Markwerten | Holdings, vermögensverwaltende Gesellschaften, Liquidation |
Wie wird jedes Bewertungsverfahren angewendet?
Jedes Verfahren beantwortet eine andere Frage; deshalb werden in der Praxis mehrere kombiniert und eine Wertspanne dargestellt.
1. Discounted-Cashflow-Verfahren (DCF)
Die freien Cashflows der nächsten fünf bis zehn Jahre werden prognostiziert, ein Endwert berechnet und alles mit einem risikogerechten Zinssatz auf heute abgezinst. Der große Vorteil: Es erfasst die künftige Ertragskraft. Der Nachteil: Es erfordert viele Annahmen. Das Ertragswertverfahren folgt derselben Logik, setzt aber bei den künftigen Erträgen an.
2. Multiplikatoren vergleichbarer Transaktionen
Dieses Verfahren analysiert die Preise früherer Transaktionen ähnlicher Unternehmen: Vergleichbare Firmen sollten zu vergleichbaren Multiplikatoren verkauft werden. Es ist das gebräuchlichste Verfahren, weil es schnell ist, kann bei falscher Anwendung aber weit von der Realität abweichen. Vergleichsunternehmen mit weniger als der Hälfte des Umsatzes oder Gewinns des Zielunternehmens sind ungeeignet.
3. Börsenmultiplikatoren
Das Prinzip ist dasselbe, nur mit den Multiplikatoren, zu denen Unternehmen der Branche an der Börse gehandelt werden. Die Daten sind öffentlich, erfordern aber Abschläge, da Börsenunternehmen meist größer und liquider sind als ein Mittelständler.
4. Substanzwertverfahren
Es setzt bei der Bilanz an: Vermögen abzüglich Schulden. Für Holdings oder Unternehmen in Liquidation ist es nützlich, erfasst aber die Ertragskraft nicht und spiegelt daher selten den Wert eines laufenden Unternehmens wider.
Sie denken über den Verkauf Ihres Unternehmens nach?
Sprechen Sie mit einem M&A-Berater: Finden Sie heraus, wie viel Ihr Unternehmen wert ist.
Wie bewerte ich mein Unternehmen Schritt für Schritt?
Für eine Unternehmensbewertung werden die Finanzdaten gesammelt und bereinigt, ein Businessplan erstellt, mindestens zwei Verfahren angewendet und die Ergebnisse zu einer Wertspanne zusammengeführt.
- Informationen sammeln: Jahresabschlüsse der letzten drei bis fünf Jahre sowie Details zu Schulden, Liquidität und Working Capital.
- EBITDA bereinigen: Sondereffekte eliminieren und Gesellschaftervergütungen auf Marktniveau anpassen.
- Businessplan erstellen: Umsatz, Margen und Investitionen im Einklang mit der Historie.
- DCF und Multiplikatoren anwenden: und die Abweichungen erklären.
- Zum Equity Value übergehen: Nettofinanzverschuldung abziehen (Enterprise Value und Equity Value).
Illustratives Beispiel: Ein Unternehmen mit einem bereinigten EBITDA von 2 Mio. Euro, bewertet mit dem 8-Fachen, hätte einen Unternehmenswert von 16 Mio. Euro. Bei 5 Mio. Euro Nettofinanzverschuldung läge der Eigenkapitalwert bei 11 Mio. Euro. Der tatsächliche Multiplikator hängt von Branche, Größe und Risiko jedes Unternehmens ab.
Fazit
Kein Bewertungsverfahren ist für sich allein perfekt. Eine gute Bewertung kombiniert mehrere, stützt sich auf verlässliche Daten und Branchenkenntnis und gibt dem Verkäufer Argumente für die Verhandlung statt bloßer Erwartungen. Mehr zu unserer Unternehmensbewertung.
Häufig gestellte Fragen
Welche Methode der Unternehmensbewertung ist die beste?
Keine Methode ist in jedem Fall die beste: Für ein laufendes Unternehmen kombiniert man üblicherweise das DCF-Verfahren mit Multiplikatoren vergleichbarer Transaktionen und stellt eine Wertspanne dar.
Das Substanzwertverfahren eignet sich nur für vermögensverwaltende Gesellschaften oder bei Liquidation.
Das Wievielfache des EBITDA ist ein Unternehmen wert?
Einen einheitlichen Multiplikator gibt es nicht: Er hängt von Branche, Größe, Wachstum, Rentabilität, Risiko und Käufertyp ab.
Nach der Erfahrung von ONEtoONE ist Wettbewerb zwischen Finanzinvestoren und strategischen Käufern einer der stärksten Hebel für einen höheren Multiplikator.
Warum ergibt eine Bewertung eine Spanne und keinen exakten Wert?
Weil jedes Verfahren auf anderen Annahmen beruht und der Wert davon abhängt, wer kauft und warum.
Der endgültige Preis entsteht in der Verhandlung, je nach Wettbewerb unter den Käufern, Synergien und Zahlungsbedingungen.
Was ist ein bereinigtes EBITDA?
Das bereinigte EBITDA ist das operative Ergebnis vor Abschreibungen ohne Sondereffekte; es zeigt die tatsächliche, wiederkehrende Ertragskraft.
Auf diese Größe werden die Multiplikatoren angewendet; eine typische Bereinigung ist die Gesellschaftervergütung zu Marktkonditionen.
Ist der Unternehmenswert das, was der Gesellschafter erhält?
Nein. Der Gesellschafter erhält den Equity Value, also den Unternehmenswert abzüglich der Nettofinanzverschuldung.
Mehr dazu in unserem Beitrag zu Enterprise Value und Equity Value.
Über ONEtoONE Corporate Finance
ONEtoONE Corporate Finance ist ein M&A-Beratungsnetzwerk, spezialisiert auf Fusionen und Übernahmen im Mid-Market. Mit Präsenz in mehr als 50 Ländern begleiten wir Unternehmer und Führungskräfte bei den wichtigsten unternehmerischen Entscheidungen ihrer Karriere.