

Les méthodes d’évaluation d’entreprise sont des techniques financières qui estiment la fourchette de valeur d’une société à partir de sa capacité à générer de la trésorerie, des prix payés pour des entreprises comparables ou de son patrimoine.
Vous envisagez de vendre votre entreprise ? Échangez avec un conseiller M&A et découvrez sa valeur.
Savoir combien vaut votre entreprise est la première étape de toute cession, mais cela permet aussi de comprendre votre position sur le marché et d’identifier les leviers de création de valeur. Selon l’expérience de ONEtoONE dans les opérations mid-market, l’idée qu’un dirigeant se fait de la valeur de sa société et celle que lui attribue un acquéreur sont souvent très éloignées. Pour le fondateur, l’entreprise est l’œuvre d’une vie ; l’acquéreur l’évalue sans émotion et se demande comment il récupérera ce qu’il paie.
Quels facteurs déterminent la valeur d'une entreprise ?
La valeur d’une entreprise dépend des bénéfices qu’elle peut générer à l’avenir, corrigés du risque de ne pas les atteindre, ainsi que du type d’acquéreur, du contexte de marché, de la situation du cédant et de la qualité de l’information.
- Rentabilité et risque : les acquéreurs valorisent la capacité à générer de la trésorerie et sa régularité ; la fidélité des clients pèse lourd, même si elle est difficile à mesurer.
- Type d’acquéreur : un investisseur financier recherche un rendement sur une durée donnée ; un industriel peut payer des synergies, des parts de marché ou une nouvelle activité.
- Situation personnelle : une cession contrainte oblige à accepter de moins bonnes offres ; plus on a de temps pour vendre, meilleur est généralement le prix.
- Contexte de marché : quand les multiples des opérations du secteur sont élevés, votre société vaut davantage, même si elle n’est pas cotée.
- Qualité de l’information : sans données financières historiques fiables, toute méthode perd en précision.
Quelles sont les principales méthodes d'évaluation d'entreprise ?
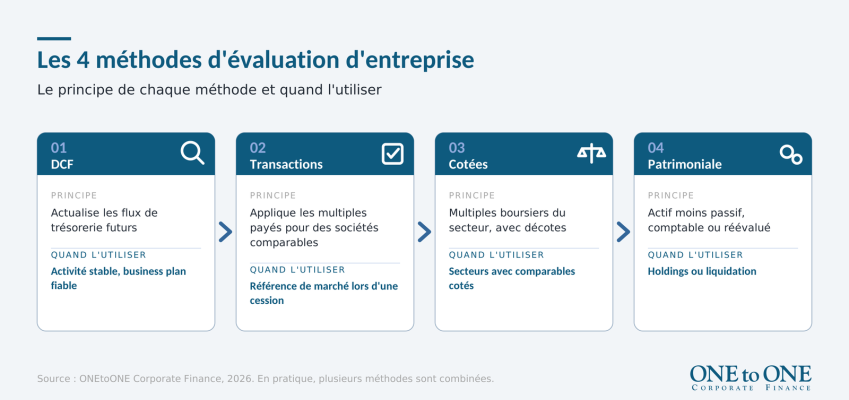
Il existe quatre grandes méthodes d’évaluation d’entreprise : l’actualisation des flux de trésorerie (DCF), les multiples de transactions comparables, les multiples boursiers de sociétés cotées et les méthodes patrimoniales.
Tableau récapitulatif : les 4 méthodes d’évaluation d’entreprise
| Méthode | Principe | Quand l’utiliser |
|---|---|---|
| Actualisation des flux de trésorerie (DCF) | Ramène à aujourd’hui les flux de trésorerie futurs, à un taux qui reflète le risque | Activité stable avec un business plan fiable |
| Multiples de transactions comparables | Applique à l’EBITDA le multiple payé lors de cessions d’entreprises similaires | Comme référence de marché lors d’une cession |
| Multiples boursiers | Applique les multiples des sociétés cotées du secteur, avec décotes de taille et de liquidité | Secteurs disposant de comparables cotés pertinents |
| Méthodes patrimoniales | Actif moins passif, en valeur comptable ou réévaluée (actif net réévalué) | Holdings, sociétés patrimoniales ou liquidation |
Comment applique-t-on chaque méthode d'évaluation ?
Chaque méthode répond à une question différente : c’est pourquoi on en combine plusieurs et l’on présente une fourchette de valeur.
1. Actualisation des flux de trésorerie (DCF)
On projette les flux de trésorerie disponibles des cinq à dix prochaines années, on calcule une valeur terminale et l’on actualise l’ensemble à un taux qui reflète le risque. Son grand avantage : il mesure la capacité bénéficiaire future. Son inconvénient : il exige de nombreuses hypothèses.
2. Multiples de transactions comparables
Cette méthode analyse les prix payés lors d’opérations portant sur des sociétés comparables : des entreprises proches devraient se céder à des multiples proches. C’est la plus utilisée car rapide, mais mal appliquée, elle peut s’éloigner de la réalité. Évitez les comparables dont le chiffre d’affaires ou les bénéfices représentent moins de la moitié de ceux de la cible. Voir aussi notre article sur la méthode des multiples.
3. Multiples boursiers
Le principe est le même, avec les multiples auxquels se traitent en Bourse les sociétés du secteur. Les données sont publiques, mais il faut appliquer des décotes, car les sociétés cotées sont généralement plus grandes et plus liquides qu’une PME.
4. Méthodes patrimoniales
Elles partent du bilan : actif moins passif. Utiles pour les holdings ou les sociétés en liquidation, elles ne tiennent pas compte de la capacité bénéficiaire et reflètent rarement la valeur d’une entreprise en activité.
Vous envisagez de vendre votre entreprise ?
Échangez avec un conseiller M&A pour connaître la valeur de votre entreprise.
Comment évaluer son entreprise étape par étape ?
Pour évaluer une entreprise, on rassemble et normalise ses données financières, on projette un business plan, on applique au moins deux méthodes et l’on réconcilie les résultats dans une fourchette de valeur.
- Rassemblez l’information : comptes des trois à cinq derniers exercices et détail de la dette, de la trésorerie et du BFR.
- Normalisez l’EBITDA : retirez les éléments exceptionnels et ajustez la rémunération des dirigeants au niveau du marché.
- Projetez le business plan : chiffre d’affaires, marges et investissements cohérents avec l’historique.
- Appliquez le DCF et les multiples : et expliquez les écarts entre les deux.
- Passez à la valeur des titres : déduisez la dette financière nette (valeur d’entreprise et valeur des titres).
Exemple illustratif : une entreprise dont l’EBITDA normalisé atteint 2 millions d’euros, valorisée à 8 fois, aurait une valeur d’entreprise de 16 millions. Avec 5 millions de dette financière nette, la valeur des titres serait de 11 millions. Le multiple réel dépend du secteur, de la taille et du risque de chaque société.
Conclusion
Aucune méthode d’évaluation n’est parfaite à elle seule. Une bonne évaluation en combine plusieurs, s’appuie sur des données fiables et sur la connaissance du secteur, et donne au cédant des arguments pour négocier plutôt que des attentes. Découvrez notre service d’évaluation d’entreprise.
Questions fréquentes
Quelle est la meilleure méthode pour évaluer une entreprise ?
Aucune méthode n’est la meilleure dans tous les cas : pour une entreprise en activité, on combine généralement le DCF et les multiples de transactions comparables, puis on présente une fourchette de valeur.
Les méthodes patrimoniales ne conviennent qu’aux holdings ou aux sociétés en liquidation.
Combien de fois l'EBITDA vaut une entreprise ?
Il n’existe pas de multiple unique : il dépend du secteur, de la taille, de la croissance, de la rentabilité, du risque et du type d’acquéreur.
Selon l’expérience de ONEtoONE, mettre en concurrence acquéreurs financiers et industriels est l’un des leviers qui font le plus monter le multiple final.
Pourquoi une évaluation donne-t-elle une fourchette et non un chiffre exact ?
Parce que chaque méthode repose sur des hypothèses différentes et que la valeur dépend de qui achète et pourquoi.
Le prix final se fixe lors de la négociation, selon la concurrence entre acquéreurs, les synergies et les modalités de paiement.
Qu'est-ce que l'EBITDA normalisé ?
C’est le résultat d’exploitation avant amortissements, retraité des éléments exceptionnels, qui reflète la rentabilité réelle et récurrente de l’entreprise.
C’est la base à laquelle on applique les multiples ; un retraitement courant consiste à ramener la rémunération des dirigeants au prix du marché.
La valeur de l'entreprise est-elle ce que perçoit l'actionnaire ?
Non. L’actionnaire perçoit la valeur des titres, c’est-à-dire la valeur d’entreprise diminuée de la dette financière nette.
Nous l’expliquons dans notre article sur la valeur d’entreprise et la valeur des titres.
À propos de ONEtoONE Corporate Finance
ONEtoONE Corporate Finance est un réseau de conseil en M&A spécialisé dans les fusions et acquisitions d’entreprises du mid-market. Présents dans plus de 50 pays, nous accompagnons propriétaires d’entreprise et dirigeants dans les décisions d’entreprise les plus importantes de leur carrière.