

Os métodos de avaliação de empresas são técnicas financeiras que estimam o intervalo de valor de uma empresa a partir da sua capacidade de gerar caixa, dos preços pagos por empresas comparáveis ou do seu património.
Está a pensar vender a sua empresa? Fale com um assessor de M&A e descubra quanto vale.
Saber quanto vale a sua empresa é o primeiro passo de qualquer venda, mas também serve para perceber a posição no mercado e identificar as alavancas que criam valor. Segundo a experiência da ONEtoONE em operações de mid-market, a ideia que um empresário tem do valor da sua empresa e o valor que um comprador lhe atribui costumam ser muito diferentes. Para o fundador, a empresa é a obra de uma vida; o comprador avalia-a sem carga emocional e pergunta-se como vai recuperar o que pagar.
Que fatores determinam quanto vale uma empresa?
O valor de uma empresa depende de quanto lucro pode gerar no futuro, ajustado pelo risco de não o conseguir, e de fatores como o tipo de comprador, o momento de mercado, a situação do vendedor e a qualidade da informação.
- Rentabilidade e risco: os compradores valorizam a capacidade de gerar caixa e a sua estabilidade; a fidelização dos clientes acrescenta muito valor, embora seja difícil de medir.
- Tipo de comprador: um investidor financeiro procura rentabilidade num prazo definido; um comprador estratégico pode pagar por sinergias, quota de mercado ou uma nova linha de negócio.
- Circunstâncias pessoais: uma venda forçada obriga a aceitar piores ofertas; quanto mais tempo houver para vender, melhor costuma ser o preço.
- Contexto de mercado: se os múltiplos das operações do setor estiverem altos, a sua empresa vale mais, mesmo que não esteja cotada.
- Qualidade da informação: sem dados financeiros históricos fiáveis, qualquer método perde precisão.
Quais são os principais métodos de avaliação de empresas?
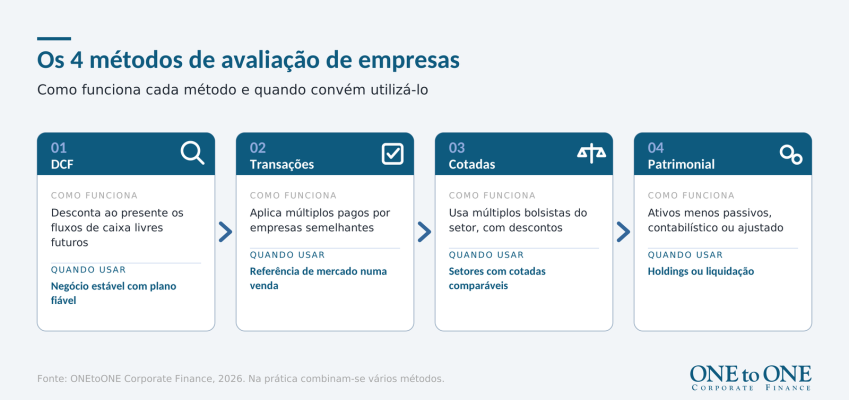
Os principais métodos de avaliação de empresas são quatro: o desconto de fluxos de caixa (DCF), os múltiplos de transações comparáveis, os múltiplos de empresas cotadas e os métodos patrimoniais.
Tabela-resumo: os 4 métodos de avaliação de empresas
Método | Como funciona | Cuando usar |
|---|---|---|
| Desconto de fluxos de caixa (DCF) | Traz ao presente os fluxos de caixa livres futuros com uma taxa que reflete o risco | Negócio estável com um plano de negócios fiável |
| Múltiplos de transações comparáveis | Aplica ao EBITDA o múltiplo pago em aquisições de empresas semelhantes | Como referência de mercado num processo de venda |
| Múltiplos de empresas cotadas | Aplica múltiplos bolsistas do setor, com descontos por dimensão e liquidez | Setores com cotadas realmente comparáveis |
| Métodos patrimoniais | Ativos menos passivos, a valor contabilístico ou ajustado | Holdings, empresas patrimoniais ou liquidação |
Holdings, empresas patrimoniais ou liquidação
Cada método responde a uma pergunta diferente; por isso, na prática, combinam-se vários e apresenta-se um intervalo de valor.
1. Desconto de fluxos de caixa (DCF)
Projetam-se os fluxos de caixa livres dos próximos cinco a dez anos, calcula-se um valor terminal e tudo é descontado ao presente com uma taxa que reflete o risco. A grande vantagem é medir a capacidade futura de gerar lucros; o inconveniente, exigir muitos pressupostos.
2. Múltiplos de transações comparáveis
Analisa o preço pago em operações anteriores por empresas semelhantes: empresas parecidas deveriam vender-se a múltiplos parecidos. É o método mais usado pela rapidez, mas, mal aplicado, pode afastar-se da realidade. Não convém usar como comparáveis empresas cujas vendas ou lucros sejam inferiores a metade dos da empresa-alvo.
3. Múltiplos de empresas cotadas
Funciona da mesma forma, mas com os múltiplos a que negoceiam em bolsa as empresas do setor. Os dados são públicos, mas é preciso aplicar descontos, porque as cotadas são normalmente maiores e mais líquidas do que uma PME.
4. Métodos patrimoniais
Partem do balanço: ativos menos passivos. São úteis para holdings ou empresas em liquidação, mas não captam a capacidade de gerar lucros e raramente refletem o valor de uma empresa em funcionamento.
Está a pensar vender a sua empresa?
Fale com um assessor de M&A e descubra quanto vale a sua empresa
Como avaliar a minha empresa passo a passo?
Para avaliar uma empresa reúnem-se e normalizam-se os dados financeiros, projeta-se um plano de negócios, aplicam-se pelo menos dois métodos e conciliam-se os resultados num intervalo de valor.
- Reúna a informação: contas dos últimos três a cinco anos e detalhe da dívida, da caixa e do fundo de maneio.
- Normalize o EBITDA: elimine rubricas extraordinárias e ajuste ao mercado a remuneração dos sócios.
- Projete o plano de negócios: vendas, margens e investimentos coerentes com o histórico.
- Aplique o DCF e os múltiplos: e explique as diferenças entre ambos.
- Passe ao valor das ações: subtraia a dívida financeira líquida (enterprise value e equity value).
Exemplo ilustrativo: uma empresa com um EBITDA normalizado de 2 milhões de euros, avaliada a 8 vezes, teria um valor de empresa de 16 milhões. Com 5 milhões de dívida financeira líquida, o valor das ações seria de 11 milhões. O múltiplo real depende do setor, da dimensão e do risco de cada empresa.
Conclusão
Nenhum método de avaliação é perfeito por si só. Uma boa avaliação combina vários, apoia-se em dados fiáveis e no conhecimento do setor, e dá ao vendedor argumentos para negociar em vez de expectativas. Conheça a nossa assessoria em avaliação de empresas.
Perguntas frequentes
Qual é o melhor método para avaliar uma empresa?
Não há um método melhor em todos os casos: para uma empresa em funcionamento, o habitual é combinar o desconto de fluxos de caixa com os múltiplos de transações comparáveis e apresentar um intervalo de valor.
Os métodos patrimoniais só são adequados para holdings ou empresas em liquidação.
Quantas vezes o EBITDA vale uma empresa?
Não existe um múltiplo único: depende do setor, da dimensão, do crescimento, da rentabilidade, do risco e do tipo de comprador.
Segundo a experiência da ONEtoONE, gerar concorrência entre compradores financeiros e estratégicos é uma das alavancas que mais elevam o múltiplo final.
Porque é que uma avaliação dá um intervalo e não um número exato?
Porque cada método parte de pressupostos diferentes e o valor depende de quem compra e para quê.
O preço final fixa-se na negociação, consoante a concorrência entre compradores, as sinergias e as condições de pagamento.
O que é o EBITDA normalizado?
É o resultado operacional antes de amortizações, expurgado de rubricas extraordinárias, que reflete a rentabilidade real e repetível da empresa.
É a base a que se aplicam os múltiplos; um ajustamento habitual é levar a remuneração dos sócios a preço de mercado.
O valor da empresa é o que recebe o acionista?
Não. O acionista recebe o valor das ações (equity value), que é o valor da empresa menos a dívida financeira líquida.
Explicamos em detalhe no artigo sobre enterprise value e equity value.
Sobre a ONEtoONE Corporate Finance
A ONEtoONE Corporate Finance é uma rede de assessoria em M&A especializada em fusões e aquisições para empresas do mid-market. Com presença em mais de 50 países, acompanhamos proprietários de empresas e gestores nas decisões empresariais mais importantes da sua carreira.