
J’ai toujours pensé qu’une fusion ou une joint-venture avait beaucoup en commun avec un mariage. Deux parties se rencontrent, découvrent qu’elles ont quelque chose de précieux à s’apporter mutuellement et commencent à imaginer ce qu’elles pourraient accomplir ensemble. Elles discutent de leurs attentes, négocient les termes de leur engagement et finissent par s’accorder pour construire un avenir commun.
La période de séduction peut être enthousiasmante. Le mariage peut être une réussite. Mais la véritable épreuve commence après, lorsque les deux parties découvrent ce que signifie réellement partager une entreprise.
Imaginez maintenant que les deux parties viennent de pays différents, relèvent de systèmes juridiques différents, parlent des langues différentes et abordent différemment la prise de décision, le risque et l’autorité. Elles peuvent même avoir des idées différentes de ce à quoi devrait ressembler la réussite.
C’est ce qui rend les fusions-acquisitions transfrontalières particulièrement délicates. Les différences dépassent la culture d’entreprise et s’étendent aux marchés, aux réglementations, aux clients et aux environnements commerciaux dans lesquels évoluent les entreprises.
Cet article est le premier d’une série de trois consacrée aux fusions-acquisitions transfrontalières, nourrie par mon expérience en finance d’entreprise et en banque d’affaires, notamment auprès d’entreprises japonaises souhaitant s’implanter en Arabie saoudite ou y renforcer leur présence. Une leçon m’a accompagné tout au long de ma carrière : amener deux entreprises à s’accorder sur une transaction est un défi ; les amener ensuite à bien travailler ensemble peut en être un tout autre.
Pourquoi tant de partenariats transfrontaliers échouent-ils après le closing ?
J’utilise parfois l’analogie du mariage avec un peu d’humour, mais elle recouvre une réalité sérieuse. Dans au moins deux partenariats sur lesquels j’ai travaillé en début de carrière, mon équipe et moi avons été de nouveau sollicités plusieurs années après la transaction initiale. Après avoir contribué à rapprocher les parties, nous nous sommes retrouvés à jouer davantage le rôle de conseillers conjugaux et, finalement, à les accompagner dans leur séparation.
Je ne citerai pas les entreprises concernées, mais ces expériences m’ont durablement marqué. Les transactions initiales reposaient sur une logique stratégique solide ; pourtant, des divergences d’attentes, de gestion et de contrôle sont apparues au fil du temps. Les conditions de marché ont évolué, les priorités ont changé et la relation est devenue de plus en plus difficile à gérer.
Tous les partenariats ne peuvent pas être sauvés, et toutes les joint-ventures n’ont pas vocation à durer indéfiniment. Mais une gouvernance claire, des mécanismes concrets de résolution des désaccords et des clauses de sortie applicables peuvent aider les parties à traverser des situations difficiles sans mettre en péril l’ensemble de l’activité. Ce ne sont pas des formalités juridiques pessimistes ; elles relèvent d’une planification responsable.
Pourquoi l'adéquation stratégique ne suffit-elle pas dans les fusions-acquisitions transfrontalières ?
Les opérations transfrontalières reposent souvent sur des forces complémentaires. Une entreprise internationale peut apporter de la technologie, une expertise en ingénierie ou des produits éprouvés, tandis qu’un partenaire local apporte l’accès au marché, les relations clients, les infrastructures et la connaissance de l’environnement opérationnel. Ensemble, ils peuvent bâtir une activité qu’aucun des deux ne pourrait développer aussi efficacement seul. Mais la logique stratégique n’est qu’un point de départ.
Au cours de ma carrière en banque d’affaires, j’ai travaillé sur des mandats entre des entreprises industrielles et technologiques japonaises et des sociétés et institutions saoudiennes. Ils couvraient des secteurs tels que la fabrication de véhicules utilitaires, l’ingénierie, l’automatisation industrielle, le traitement de l’eau, l’énergie et les matériaux avancés. Certains mandats portaient sur la création de joint-ventures ; d’autres sur des acquisitions, la restructuration de partenariats existants ou le renforcement de la position d’une entreprise sur le marché saoudien.
Dans toutes ces situations, une leçon revenait sans cesse : l’importance de comprendre non seulement ce que chaque partie pouvait apporter, mais aussi ce que chacune espérait en retirer.
Apports et attentes : l'exemple d'un partenariat industriel
Prenons un partenariat industriel. Une entreprise internationale peut vouloir établir une plateforme de production locale, déployer sa technologie et développer de nouveaux clients. Son partenaire saoudien peut y voir l’occasion de bâtir des capacités industrielles nationales, de développer une expertise locale et de servir un marché en croissance.
Ces objectifs peuvent être complémentaires, mais ils ne sont pas identiques. L’entreprise internationale peut donner la priorité à la protection de sa technologie et au maintien de standards de qualité homogènes. Le partenaire local peut mettre davantage l’accent sur le transfert de technologie, la fabrication locale et le développement de l’activité au-delà de son périmètre initial.
Les deux points de vue peuvent être légitimes. Tout l’enjeu consiste à établir une compréhension commune de ce que le partenariat doit accomplir et de la manière dont chaque partie y contribuera.
La technologie sera-t-elle transférée dès le départ ou introduite progressivement ? Qui sera chargé de développer la clientèle ? Quel montant chaque partie investira-t-elle ? Que se passe-t-il si la demande progresse plus lentement que prévu ? L’une des parties pourrait-elle, à terme, rechercher une autre structure actionnariale ?
Ce ne sont pas de simples détails opérationnels. Ils touchent au cœur de la logique d’investissement. Si les parties ont des attentes différentes, ces écarts doivent être traités avant qu’ils ne s’enracinent dans l’entreprise.
Quel est l'impact des différences culturelles sur les fusions-acquisitions transfrontalières ?
Les opérations transfrontalières réunissent souvent des styles de communication, des processus de décision et des rapports au risque différents. La culture nationale peut influer sur ces différences, mais elle n’explique qu’une partie du tableau.
Une multinationale et une entreprise familiale saoudienne, par exemple, peuvent avoir des cultures managériales très différentes. L’une peut s’appuyer sur des processus d’approbation formels impliquant son siège à l’étranger. L’autre peut accorder plus d’importance aux relations directes et aux décisions prises par les propriétaires. Aucune approche n’est intrinsèquement meilleure. Le défi est de les faire fonctionner ensemble.
Mal comprises, ces différences peuvent progressivement saper la confiance, en particulier lorsqu’aucune des parties ne fait l’effort de comprendre les méthodes de travail de l’autre.
D’après mon expérience, les conseils doivent regarder au-delà de la transaction formelle et aider chaque partie à comprendre comment l’autre organisation fonctionne réellement. Cela suppose d’écouter attentivement, de poser les bonnes questions et de distinguer les véritables divergences d’objectifs commerciaux des différences de communication ou de prise de décision.
Que doit couvrir la due diligence dans une opération transfrontalière ?
Autre considération importante : savoir si le modèle économique peut fonctionner sur le marché cible. Un produit peut devoir être adapté aux exigences des clients locaux. Un modèle de distribution peut reposer sur des relations qui mettent des années à se construire. Un investissement industriel peut nécessiter une approche différente vis-à-vis des fournisseurs, du développement des effectifs ou de la qualification des clients. La réglementation et l’environnement opérationnel au sens large peuvent également influer sur le rythme et la structure de l’entrée sur le marché, en particulier dans les secteurs industriels et liés aux infrastructures.
C’est pourquoi la due diligence doit aller au-delà de la performance financière historique. Acquéreurs et investisseurs doivent comprendre les principales relations commerciales, les dépendances réglementaires, le positionnement concurrentiel et les perspectives de croissance réalistes. L’objectif n’est pas d’éliminer toute incertitude, ce qui est rarement possible. Il s’agit d’identifier les incertitudes qui comptent le plus et de décider comment les gérer.
C’est particulièrement important pour les entreprises du mid-market. Une acquisition ou une joint-venture à l’étranger peut représenter un engagement important en capital et en temps de management. Des coûts d’intégration imprévus ou une croissance plus lente qu’anticipé peuvent avoir un impact significatif sur l’investissement.
Quelles questions se poser avant de signer une opération transfrontalière ?
Les discussions transfrontalières les plus productives ne sont pas forcément celles où tout le monde tombe facilement d’accord. Ce sont celles où les deux parties sont prêtes à remettre en question les hypothèses avant qu’elles ne deviennent des engagements.
Je pense que les chefs d’entreprise et les investisseurs devraient aborder trois questions dès le début du processus.
Premièrement, que veut réellement obtenir chaque partie ? La réponse doit aller au-delà de la rentabilité financière et englober la position sur le marché, la technologie, les capacités opérationnelles et l’orientation future envisagée pour l’entreprise.
Deuxièmement, qu’apportera chaque partie ? Les apports peuvent comprendre des capitaux, des actifs, de la propriété intellectuelle, une expertise managériale, des relations clients ou l’accès à des canaux de distribution. Ils doivent être clairement définis plutôt que laissés à des attentes générales.
Troisièmement, que se passe-t-il si la situation évolue ? Les conditions de marché, les besoins d’investissement et les priorités stratégiques peuvent changer. Les parties doivent réfléchir à la manière dont elles réagiront si le business plan initial ne reflète plus la réalité.
Ces échanges sont les plus utiles avant que les négociations ne soient dominées par la valorisation, les pourcentages de détention et la rédaction juridique.
Quand faut-il faire des concessions dans une négociation transfrontalière ?
Réussir une opération de fusion-acquisition transfrontalière exige aussi un équilibre entre flexibilité et discipline. Un conseil qui tient à remporter chaque point de négociation peut abîmer une relation avant même qu’elle ait eu le temps de se développer. À l’inverse, céder sur un point fondamental pour la logique d’investissement peut fragiliser la transaction elle-même.
Certaines divergences peuvent se régler par des procédures plus claires, des engagements progressifs ou des mécanismes liés à la performance. D’autres, comme les protections essentielles en matière de propriété intellectuelle ou de véritables droits de décision, peuvent toucher au cœur du deal. Tout l’enjeu est de distinguer ce qui peut être négocié de ce qui doit être protégé.
En définitive, l’objectif n’est pas de remporter une victoire de négociation à court terme. Il s’agit de créer une entreprise capable de générer une valeur durable dans le temps.
Quel est le rôle d'un conseil en M&A transfrontalier au-delà du closing ?
Un conseil en M&A transfrontalier ne se contente pas d’identifier un acquéreur, un cédant ou un partenaire potentiel. Le conseil doit aider à éprouver la logique commerciale, remettre en question les hypothèses et s’assurer que les deux parties ont une vision réaliste de ce qu’exige la transaction.
Cela peut consister à aider un investisseur international à comprendre le marché local, à aider une entreprise locale à évaluer la valeur d’un partenaire étranger ou à identifier d’éventuels conflits entre les attentes des parties avant qu’ils ne deviennent difficiles à résoudre.
Plutôt que de se concentrer exclusivement sur la finalisation de la transaction, un conseil expérimenté peut aussi veiller à ce que la structure proposée serve la stratégie de l’entreprise.
Bien entendu, aucun conseil ne peut garantir que deux entreprises travailleront bien ensemble. Cette responsabilité incombe, en dernier ressort, aux parties elles-mêmes. Mais un accompagnement avisé peut les aider à prendre des décisions plus éclairées avant d’engager des ressources importantes.
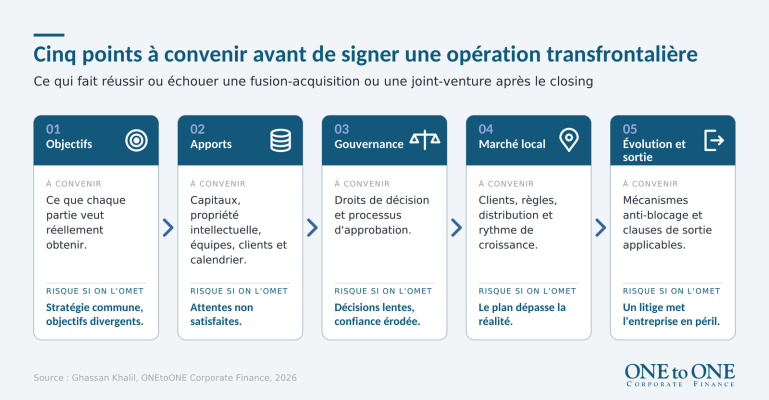
Fusions-acquisitions transfrontalières en un coup d'œil : ce qu'il faut convenir avant de signer
| Domaine | Ce qui peut mal tourner | Ce qu’il faut convenir en amont |
| Objectifs | Attentes divergentes, p. ex. protection de la technologie contre transfert de technologie | Ce que chaque partie veut réellement obtenir |
| Apports | Capitaux, propriété intellectuelle, clients ou management laissés à des attentes générales | Ce que chaque partie apportera, et quand |
| Gouvernance et culture | Capitaux, propriété intellectuelle, clients ou management laissés à des attentes générales | Qui décide quoi, et comment |
| Marché local | Produit, distribution et réglementation prennent plus de temps que prévu | Une due diligence au-delà des données financières historiques |
| Évolution et sortie | La demande progresse lentement ou les priorités changent | Mécanismes de résolution des litiges et clauses de sortie applicables |
L'adéquation stratégique n'est qu'un début
Les fusions-acquisitions transfrontalières peuvent créer des opportunités grâce à de nouveaux marchés, des capacités renforcées, des transferts de technologie et des partenariats qui créent de la valeur pour les deux parties. Mais une logique stratégique convaincante n’est qu’un point de départ.
Les parties doivent comprendre leurs attentes respectives, mesurer les réalités du marché local et établir des bases concrètes pour travailler ensemble. Le temps consacré à ces questions avant la signature peut aider à éviter les malentendus, à améliorer la prise de décision et à poser des fondations plus solides pour une réussite durable.
Pour les chefs d’entreprise et les investisseurs qui envisagent une acquisition ou une joint-venture à l’international, la question clé n’est pas seulement de savoir si l’opération a du sens sur le papier. C’est de savoir si les parties peuvent transformer cette logique stratégique en une entreprise qui fonctionne dans la réalité.
Questions fréquentes sur les fusions-acquisitions transfrontalières
Qu'est-ce qu'une fusion-acquisition transfrontalière ?
Une fusion-acquisition transfrontalière (M&A cross-border) est une fusion, une acquisition ou une joint-venture entre des entreprises établies dans des pays différents.
Les parties relèvent de systèmes juridiques, de langues et d’approches différents en matière de prise de décision, de risque et d’autorité, ce qui rend ces opérations plus complexes que les opérations nationales.
Pourquoi les joint-ventures transfrontalières échouent-elles ?
La plupart échouent non pas parce que la logique stratégique était erronée, mais parce que des divergences d’attentes, de gestion et de contrôle apparaissent au fil du temps.
Une gouvernance claire, des mécanismes concrets de résolution des désaccords et des clauses de sortie applicables aident les parties à gérer ces situations sans mettre l’entreprise en péril.
Quelles questions se poser avant une opération transfrontalière ?
Trois : ce que chaque partie veut réellement obtenir, ce que chacune apportera et ce qui se passe si la situation évolue.
Ces échanges sont les plus utiles avant que les négociations ne soient dominées par la valorisation, les pourcentages de détention et la rédaction juridique.
Que doit couvrir la due diligence lors d'une acquisition transfrontalière ?
Elle doit aller au-delà de la performance financière historique pour vérifier que le modèle économique peut fonctionner sur le marché cible.
Cela implique de comprendre les principales relations commerciales, les dépendances réglementaires, le positionnement concurrentiel et les perspectives de croissance réalistes.
Quel est le rôle d'un conseil en M&A transfrontalier ?
Au-delà de l’identification d’un acquéreur, d’un cédant ou d’un partenaire, le conseil éprouve la logique commerciale, remet en question les hypothèses et s’assure que les deux parties comprennent ce qu’exige la transaction.
Plus de 70 % des transactions sur lesquelles intervient ONEtoONE Corporate Finance sont transfrontalières.
Auteur | Ghassan Khalil Conseiller M&A chez ONEtoONE Corporate Finance
Ghassan Khalil est conseiller M&A chez ONEtoONE Corporate Finance en Arabie saoudite.
Banquier d’affaires, il compte plus de 25 ans d’expérience en finance d’entreprise, M&A, marchés de capitaux et private equity, notamment en joint-ventures, restructurations et exécution d’opérations d’ECM, de DCM et d’introductions en Bourse (IPO).
Fort de son expérience auprès de clients de premier plan dans toute la région MENA, dont des entreprises japonaises souhaitant s’implanter ou se développer en Arabie saoudite, il est spécialisé dans les fusions-acquisitions transfrontalières, les joint-ventures et les opérations de marchés de capitaux dans la région MENA.
À propos de ONEtoONE Corporate Finance
ONEtoONE Corporate Finance est un réseau de conseil en M&A spécialisé dans les fusions-acquisitions d’entreprises du mid-market. Présents dans plus de 50 pays, nous accompagnons les chefs d’entreprise et les dirigeants dans les décisions les plus importantes de leur carrière.