

Il processo di vendita di un’azienda è la sequenza di cinque fasi che porta l’imprenditore dalla decisione di vendere alla firma del contratto di compravendita (SPA): preparazione, documentazione, ricerca degli acquirenti, negoziazione con due diligence e closing.
Stai pensando di vendere la tua azienda? Parla con un advisor M&A e scopri quanto vale.
Molti imprenditori immaginano la vendita della propria azienda come un processo arido, tecnico e quasi insormontabile. Non è così: segue una logica chiara in cui ogni fase si chiude con un documento o un accordo preciso. Secondo l’esperienza di ONEtoONE nelle operazioni mid-market, un processo completo dura di solito diversi mesi e può arrivare a un anno.
Quali sono le fasi per vendere un'azienda?
La vendita di un’azienda si sviluppa in cinque fasi consecutive, e ognuna prepara la successiva: se una viene gestita male, il problema riemerge più avanti, di solito sotto forma di riduzione del prezzo.
- Preparazione e strategia: obiettivi, range di valore realistico e firma del mandato di vendita.
- Documentazione di vendita: teaser anonimo e information memorandum per presentare l’azienda agli acquirenti.
- Ricerca degli acquirenti: mapping nazionale e internazionale, accordi di riservatezza e offerte non vincolanti.
- Negoziazione e due diligence: lettera d’intenti con esclusiva e analisi approfondita dell’azienda.
- Closing: offerta vincolante e firma del contratto di compravendita (SPA).
Tabella riassuntiva: le 5 fasi della vendita di un’azienda
| Fase | Documento chiave | A cosa fare attenzione |
|---|---|---|
| 1. Preparazione e strategia | Mandato di vendita | Definire obiettivi chiari e un range di valore realistico prima di parlare con gli acquirenti |
| 2. Documentazione di vendita | Teaser anonimo e information memorandum | Presentare l’azienda con trasparenza, senza rivelarne l’identità troppo presto |
| 3. Ricerca degli acquirenti | NDA e offerte non vincolanti | Aprire il processo agli acquirenti esteri e creare competizione |
| 4. Negoziazione e due diligence | Lettera d’intenti (LOI) e data room | Arrivare alla LOI con i punti chiave concordati e la documentazione in ordine |
| 5. Closing | Offerta vincolante e SPA | Negoziare garanzie, aggiustamenti di prezzo e pagamenti differiti, non solo il prezzo |
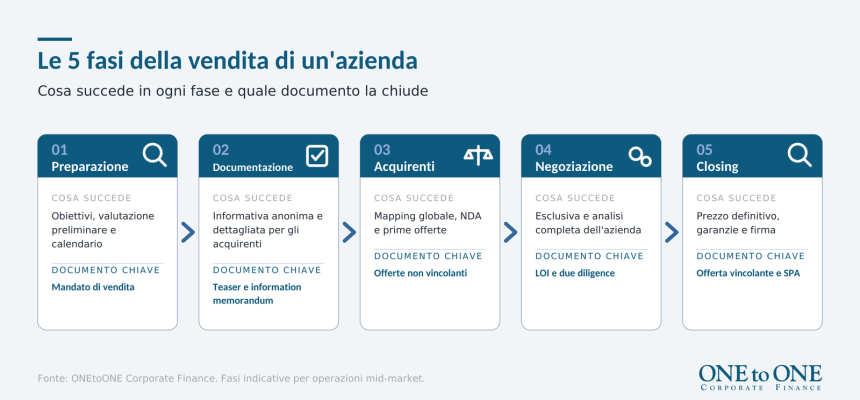
Cosa succede in ogni fase della vendita di un'azienda?
Ogni fase ha un obiettivo, i suoi protagonisti e un documento che la chiude. Ecco le chiavi di ciascuna.
1. Preparazione e strategia
I soci decidono se vendere il 100% o una quota, quale tipo di acquirente preferire e cosa sistemare prima di andare sul mercato. Si stima anche un range di valore con metodi di valutazione come l’attualizzazione dei flussi di cassa o i multipli di transazioni comparabili. Il socio incassa l’equity value, non l’enterprise value. La fase si chiude con la firma del mandato di vendita con l’advisor M&A.
2. Documentazione di vendita
Il teaser anonimo presenta in una o due pagine settore, dimensione e dati chiave dell’azienda senza rivelarne l’identità. Chi mostra interesse e firma un accordo di riservatezza riceve l’information memorandum, con storia, modello di business, mercato, team e bilanci. La riservatezza è fondamentale: una fuga di notizie può preoccupare dipendenti, clienti e fornitori.
3. Ricerca degli acquirenti
L’advisor prepara un mapping di gruppi industriali, fondi di private equity, family office e search fund, italiani ed esteri. Il miglior acquirente non è sempre il più vicino: spesso è un gruppo industriale o un investitore estero per cui l’azienda ha un chiaro valore strategico. Ogni interessato firma un accordo di riservatezza (NDA) e presenta poi un’offerta non vincolante con prezzo, modalità di pagamento e tempi.
4. Negoziazione e due diligence
Il venditore sceglie l’acquirente più adatto e firma con lui una lettera d’intenti con esclusiva. Il suo potere negoziale è maggiore prima della firma che dopo: conviene arrivarci con i punti chiave già concordati. L’acquirente analizza poi in una data room tutte le informazioni dell’azienda:
- Finanziaria: qualità dell’EBITDA, debito e circolante.
- Fiscale: imposte e passività.
- Legale: contratti, contenziosi e asset.
- Giuslavoristica: organico e impegni.
Se la due diligence fa emergere passività, si rinegoziano il prezzo o le garanzie.
5. Closing e contratto di compravendita
L’acquirente conferma la sua offerta vincolante e le parti firmano il contratto di compravendita, che contiene il prezzo e i suoi aggiustamenti, le dichiarazioni e garanzie del venditore, i limiti di responsabilità e le condizioni sospensive. Parte del prezzo può essere differita o legata ai risultati tramite una clausola di earn-out.
Stai pensando di vendere la tua azienda?
Parla con un advisor M&A: scopri quanto vale la tua azienda
Perché affidarsi a un advisor M&A per vendere la tua azienda?
Un advisor M&A porta metodo, accesso agli acquirenti e capacità negoziale, e permette all’imprenditore di continuare a guidare l’azienda mentre la vende.
La maggior parte degli imprenditori vende un’azienda una sola volta nella vita, di fronte ad acquirenti che negoziano acquisizioni di frequente. Tre ragioni fanno la differenza:
- Accesso agli acquirenti: i database di ONEtoONE raccolgono oltre 38.200 gruppi acquirenti e 18.200 fondi di private equity.
- Prezzo migliore: mettere in competizione più acquirenti migliora le condizioni dell’offerta.
- Riservatezza: l’advisor seleziona i candidati prima di rivelare l’identità dell’azienda.
Scopri la nostra consulenza per la cessione d’azienda e le operazioni concluse da ONEtoONE.
Conclusione
Vendere un’azienda non è una formalità, ma un processo di cinque fasi che si concatenano. Gli imprenditori che lo preparano per tempo, aprono la vendita ad acquirenti di tutto il mondo e negoziano ogni clausola, non solo il prezzo, arrivano al closing in condizioni migliori e con meno sorprese.
Domande frequenti
Quanto tempo ci vuole per vendere un'azienda?
Un processo completo dura di solito diversi mesi e, secondo l’esperienza di ONEtoONE, può arrivare a un anno.
Dipende soprattutto dalla preparazione, dal numero di acquirenti e da ciò che emerge in due diligence.
Cos'è un teaser anonimo (blind teaser)?
È un breve documento che presenta un’azienda in vendita senza rivelarne l’identità, per misurare l’interesse degli acquirenti.
Solo chi firma un accordo di riservatezza riceve poi l’information memorandum con il nome dell’azienda.
Che differenza c'è tra offerta non vincolante e offerta vincolante?
L’offerta non vincolante è preliminare e non impegna; quella vincolante è un impegno fermo, di solito presentato dopo la due diligence.
L’offerta vincolante fissa il prezzo e le condizioni che confluiscono nel contratto di compravendita (SPA).
Cosa si analizza in una due diligence?
L’acquirente analizza gli aspetti finanziari, fiscali, legali e giuslavoristici dell’azienda per confermare le informazioni e individuare i rischi.
Organizzare la documentazione prima di aprire la data room riduce le sorprese e protegge il prezzo.
Si può vendere un'azienda in modo riservato?
Sì. Il teaser anonimo, gli accordi di riservatezza (NDA) e l’accesso controllato alle informazioni proteggono l’identità dell’azienda.
L’advisor condivide le informazioni sensibili solo con i candidati più seri, nelle fasi finali.
Chi è ONEtoONE Corporate Finance
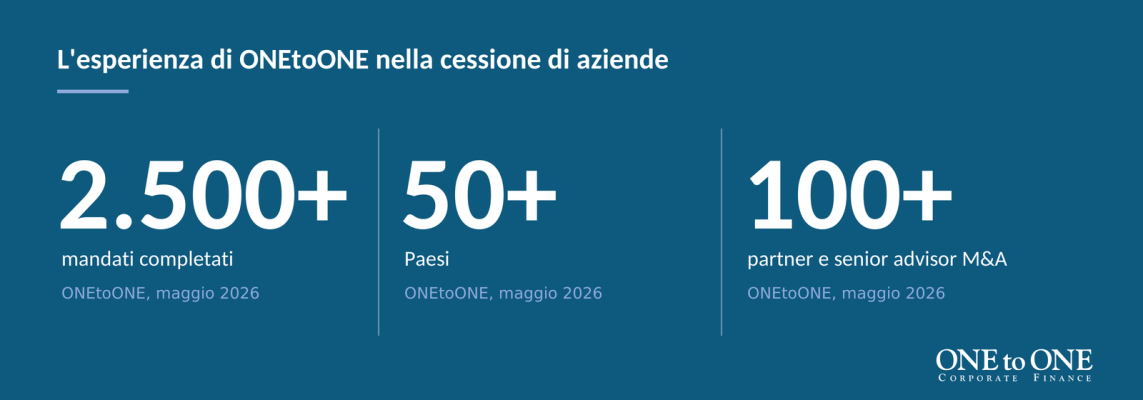
ONEtoONE Corporate Finance è una rete di consulenza M&A specializzata in fusioni e acquisizioni per le aziende del mid-market. Presenti in oltre 50 Paesi, affianchiamo imprenditori e manager nelle decisioni aziendali più importanti della loro carriera.