

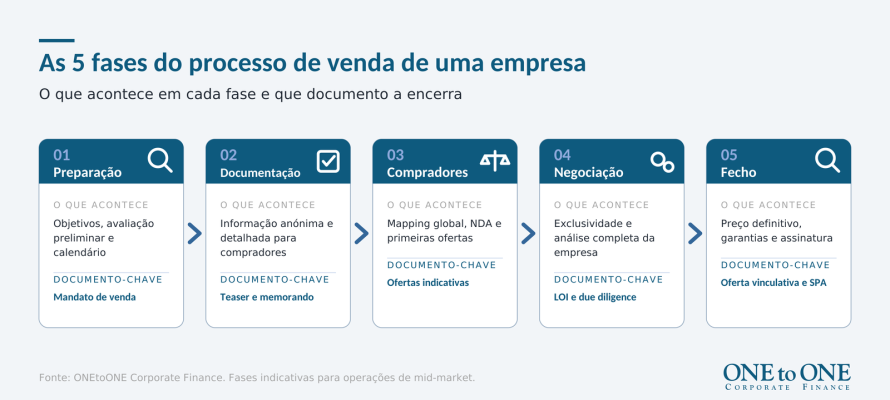
O processo de venda de uma empresa é a sequência de cinco fases que leva o empresário da decisão de vender até à assinatura do contrato de compra e venda (SPA): preparação, documentação, procura de compradores, negociação com due diligence e fecho.
Está a pensar vender a sua empresa? Fale com um assessor de M&A e descubra quanto vale.
Muitos empresários imaginam a venda da sua empresa como um processo árido, técnico e quase inabordável. Não é: segue uma lógica clara em que cada fase termina com um documento ou acordo concreto. Segundo a experiência da ONEtoONE em operações de mid-market, um processo completo costuma durar vários meses e pode chegar a um ano.
Quais são as fases do processo de venda de uma empresa?
A venda de uma empresa desenvolve-se em cinco fases consecutivas, e cada uma prepara a seguinte: se uma correr mal, o problema volta a surgir mais tarde, normalmente sob a forma de uma redução do preço.
- Preparação e estratégia: objetivos, intervalo de valor realista e assinatura do mandato de venda.
- Documentação de venda: teaser anónimo e memorando de informação para apresentar a empresa aos compradores.
- Procura de compradores: mapping nacional e internacional, acordos de confidencialidade e ofertas indicativas.
- Negociação e due diligence: carta de intenções com exclusividade e análise exaustiva da empresa.
- Fecho: oferta vinculativa e assinatura do contrato de compra e venda (SPA).
Tabela-resumo: as 5 fases da venda de uma empresa
| Étape | Document clé | Points de vigilance |
|---|---|---|
| 1. Préparation et stratégie | Mandat de vente | Fixer des objectifs clairs et une fourchette de valeur réaliste avant de parler aux acquéreurs |
| 2. Documentation de vente | Teaser anonyme et mémorandum | Présenter l’entreprise en toute transparence, sans révéler son identité trop tôt |
| 3. Recherche d’acquéreurs | NDA et offres indicatives | Ouvrir le processus aux acquéreurs internationaux et créer de la concurrence |
| 4. Négociation et due diligence | Lettre d’intention (LOI) et data room | Arriver à la LOI avec les points clés réglés et une documentation en ordre |
| 5. Closing | Offre ferme et SPA | Négocier garanties, ajustements de prix et paiements différés, pas seulement le prix |
O que acontece em cada fase da venda de uma empresa?
Cada fase tem um objetivo, intervenientes próprios e um documento que a encerra. Estas são as chaves de cada uma.
1. Preparação e estratégia
Os sócios decidem se vendem 100% ou uma participação, que tipo de comprador preferem e o que convém organizar antes de ir ao mercado. Estima-se também um intervalo de valor com métodos de avaliação como o desconto de fluxos de caixa ou os múltiplos de transações comparáveis. O acionista recebe o valor das ações, não o valor da empresa. A fase termina com a assinatura do mandato de venda com o assessor de M&A.
2. Documentação de venda
O teaser anónimo apresenta em uma ou duas páginas o setor, a dimensão e os números-chave da empresa sem revelar a sua identidade. Quem manifesta interesse e assina um acordo de confidencialidade recebe o memorando de informação, com a história, o modelo de negócio, o mercado, a equipa e as demonstrações financeiras. A confidencialidade é fundamental: uma fuga de informação pode inquietar colaboradores, clientes e fornecedores.
3. Procura de compradores
O assessor elabora um mapping de grupos industriais, fundos de private equity, family offices e search funds, nacionais e internacionais. O melhor comprador nem sempre é o mais próximo: muitas vezes é um grupo industrial ou um investidor de outro país para quem a empresa tem um claro encaixe estratégico. Cada interessado assina um acordo de confidencialidade (NDA) e apresenta depois uma oferta indicativa, não vinculativa, com preço, forma de pagamento e calendário.
4. Negociação e due diligence
O vendedor escolhe o comprador com melhor encaixe e assina com ele uma carta de intenções com exclusividade. A sua força negocial é maior antes de a assinar do que depois, por isso convém chegar a ela com os pontos-chave acordados. Depois, o comprador analisa numa data room toda a informação da empresa:
- Financeira: qualidade do EBITDA, dívida e fundo de maneio.
- Fiscal: impostos e contingências.
- Jurídica: contratos, litígios e ativos.
- Laboral: colaboradores e compromissos.
Se a due diligence detetar contingências, renegoceiam-se o preço ou as garantias.
5. Fecho e contrato de compra e venda
O comprador confirma a sua oferta vinculativa e as partes assinam o contrato de compra e venda, que inclui o preço e os seus ajustamentos, as declarações e garantias do vendedor, os limites de responsabilidade e as condições suspensivas. Parte do preço pode ficar diferida ou condicionada a resultados através de uma cláusula de earn-out.
Está a pensar vender a sua empresa?
Fale com um assessor de M&A e descubra quanto vale a sua empresa
Porque contar com um assessor de M&A para vender a sua empresa?
Um assessor de M&A traz método, acesso a compradores e capacidade negocial, e permite ao empresário continuar a dirigir o negócio enquanto o vende.
A maioria dos empresários vende uma empresa uma única vez na vida, perante compradores que negoceiam aquisições com frequência. Três razões fazem a diferença:
- Acesso a compradores: as bases de dados da ONEtoONE reúnem mais de 38.200 grupos compradores e 18.200 firmas de private equity.
- Melhor preço: gerar concorrência entre vários compradores melhora as condições da oferta.
- Confidencialidade: o assessor filtra os candidatos antes de revelar a identidade da empresa.
Conheça a nossa assessoria sell-side e as operações concluídas pela ONEtoONE.
Conclusão
Vender uma empresa não é uma formalidade, mas um processo de cinco fases encadeadas. Os empresários que o preparam com tempo, abrem a venda a compradores de todo o mundo e negoceiam cada cláusula, não só o preço, chegam ao fecho em melhores condições e com menos surpresas.
Perguntas frequentes
Quanto tempo demora a vender uma empresa?
Um processo completo costuma durar vários meses e, segundo a experiência da ONEtoONE, pode chegar a um ano.
Depende sobretudo da preparação, do número de compradores e do que surgir na due diligence.
O que é um teaser anónimo (blind teaser)?
É um documento breve que apresenta uma empresa à venda sem revelar a sua identidade, para medir o interesse dos compradores.
Só quem assina um acordo de confidencialidade recebe depois o memorando com o nome da empresa.
É possível vender uma empresa de forma confidencial?
Sim. O teaser anónimo, os acordos de confidencialidade (NDA) e o acesso controlado à informação protegem a identidade da empresa.
O assessor só partilha informação sensível com os candidatos mais sérios, nas fases finais.
Qual é a diferença entre oferta indicativa e oferta vinculativa?
A oferta indicativa é preliminar e não vincula; a vinculativa é um compromisso firme, normalmente apresentado depois da due diligence.
A vinculativa fixa o preço e as condições que passam para o contrato de compra e venda (SPA).
O que se analisa numa due diligence?
O comprador analisa os aspetos financeiros, fiscais, jurídicos e laborais da empresa para confirmar a informação e detetar riscos.
Organizar a documentação antes de abrir a data room reduz surpresas e protege o preço.
Sobre a ONEtoONE Corporate Finance
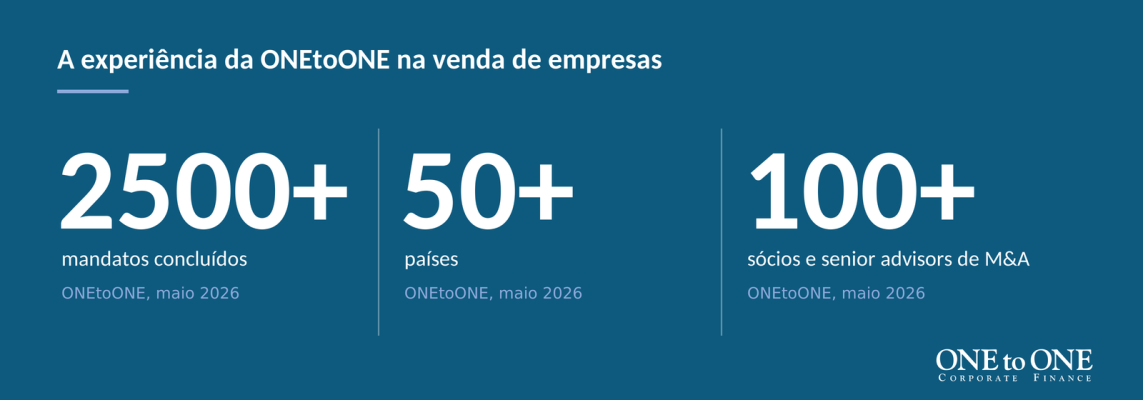
A ONEtoONE Corporate Finance é uma rede de assessoria em M&A especializada em fusões e aquisições para empresas do mid-market. Com presença em mais de 50 países, acompanhamos proprietários de empresas e gestores nas decisões empresariais mais importantes da sua carreira.