

Cuando dos empresas de distintos países deciden constituir una joint venture o abordar juntas una adquisición, una de las primeras cuestiones que plantean es la propiedad: ¿quién tendrá qué porcentaje del negocio? Es una pregunta importante, pero rara vez es la más difícil.
En mi experiencia asesorando alianzas empresariales entre Japón y Arabia Saudí, algunas de las conversaciones más complejas no giraban en torno a cuánto poseería cada parte, sino a qué significaría esa propiedad en la práctica. ¿Quién controlaría el negocio? ¿Quién nombraría a la dirección? ¿Qué decisiones requerirían la aprobación de ambas partes? ¿Y cómo podría cada accionista proteger sus intereses sin restringir al otro?
Me encontré con estas preguntas en distintos tipos de encargos, como la constitución de joint ventures, el asesoramiento en adquisiciones, la reestructuración de alianzas existentes y la ayuda a accionistas que querían replantear sus acuerdos de propiedad y control.
Una lección recurrente fue que acordar el porcentaje de propiedad es solo una parte de la negociación. La tarea más difícil es acordar cómo se va a gestionar realmente el negocio.
En el primer artículo de esta serie analicé por qué el encaje estratégico es solo el principio de una operación transfronteriza de éxito. Este segundo artículo aborda lo que viene después: cómo deben estructurarse la propiedad, el control y la gobernanza para respaldar el negocio y proteger los intereses de sus accionistas.
¿La propiedad implica necesariamente control?
Resulta tentador suponer que el accionista con la mayor participación tendrá, de forma natural, la mayor influencia sobre el negocio. En la práctica, no siempre es así.
Propiedad mayoritaria en las alianzas entre Japón y Arabia Saudí
He visto cómo esta distinción adquiría especial importancia en negociaciones entre empresas japonesas y socios saudíes. Los inversores japoneses que entraban en el mercado saudí preferían a veces la propiedad mayoritaria, reflejo de su deseo de mantener el control sobre la tecnología, los estándares operativos, la dirección y el rumbo de la inversión. Sus contrapartes saudíes, por su parte, querían asegurarse de que su aportación, su posición en el mercado local y sus intereses a largo plazo quedaran debidamente reflejados en la gobernanza del negocio. Ninguna de las dos posturas era irrazonable. Cada una respondía a una perspectiva distinta sobre la inversión y las responsabilidades que conllevaba.
¿Una joint venture al 50:50 resuelve la cuestión del control?
En algunas negociaciones, las partes acabaron considerando o acordando una estructura de propiedad al 50:50. Aunque podía aportar una sensación de equilibrio, no resolvía automáticamente la cuestión del control. De hecho, la igualdad en la propiedad podía complicar la toma de decisiones si las partes no habían acordado de antemano cómo se adoptarían las decisiones importantes.
Propiedad y control en una joint venture: ¿cuál es la diferencia?
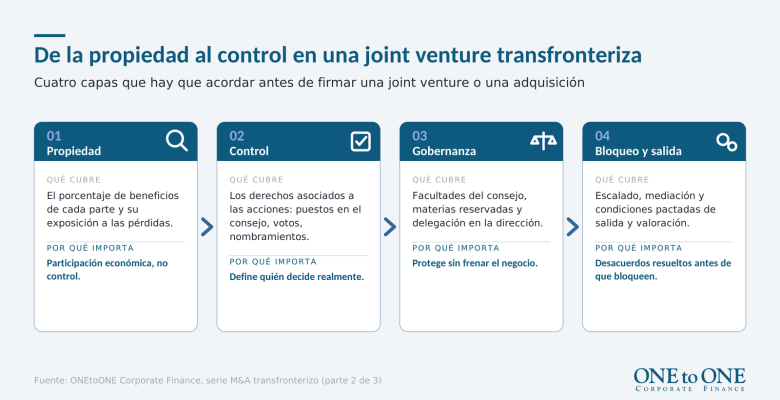
Es una distinción importante que inversores y empresarios deben entender. La propiedad determina la participación económica, incluido el derecho a los beneficios y la exposición a las pérdidas. El control, en cambio, depende de los derechos asociados a esas acciones, de los mecanismos de gobernanza y de la forma en que se toman las decisiones. Una estructura bien diseñada debe reflejar las aportaciones, las responsabilidades y los intereses legítimos de ambas partes, en lugar de basarse únicamente en los porcentajes de propiedad.
La verdadera negociación empieza por la gobernanza
En las operaciones transfronterizas, la gobernanza suele ser el ámbito en el que las expectativas comerciales de las partes se hacen más visibles. Durante mi trabajo con empresas japonesas y saudíes, comprobé que las conversaciones sobre las facultades de la dirección, los requisitos de reporting y los procedimientos de aprobación podían ser tan importantes como las negociaciones sobre valoración y propiedad.
Expectativas distintas del socio internacional y del socio local
Un inversor internacional puede estar acostumbrado a una toma de decisiones centralizada, a requisitos de reporting estrictos y a procesos formales de aprobación. Un socio local puede esperar más flexibilidad para gestionar las operaciones del día a día y responder a la evolución del mercado. Estas diferencias no generan necesariamente un problema. Se vuelven problemáticas cuando la estructura de gobernanza no define con claridad cómo debe gestionarse el negocio.
Por ejemplo, las partes pueden acordar la composición del consejo de administración pero no dejar suficientemente claras sus facultades. Pueden acordar que determinadas decisiones requieran la aprobación de los accionistas sin definir con precisión qué decisiones entran en esa categoría.
¿Qué decisiones debe cubrir la gobernanza de una joint venture?
Entre las cuestiones importantes que conviene abordar figuran:
- Aprobación de los presupuestos anuales y los planes de negocio.
- Nombramiento o cese de la alta dirección.
- Inversiones de capital relevantes y financiación adicional.
- Endeudamiento, garantías y compromisos contractuales relevantes.
- Cambios en la estrategia del negocio o en el ámbito de actividad.
- Uso, protección y licencia de la propiedad intelectual.
- Operaciones vinculadas y repartos a los accionistas.
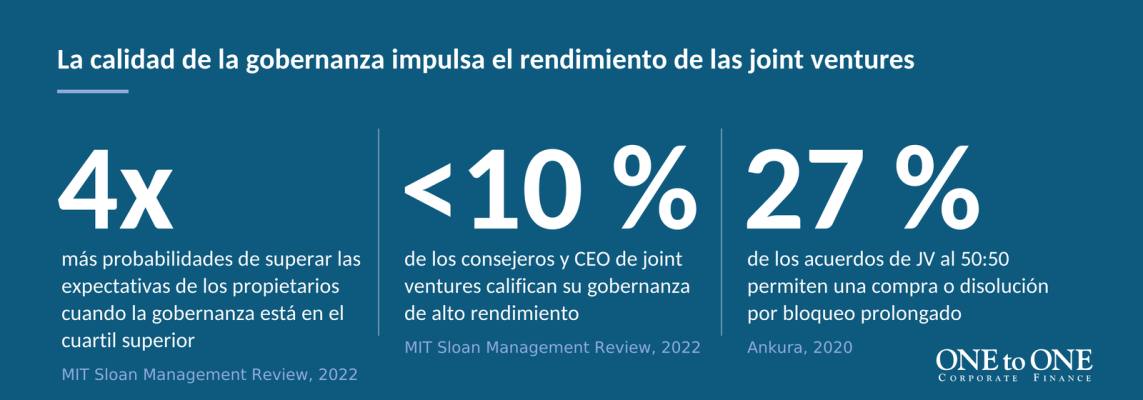
No son simples cuestiones de redacción jurídica. Determinan la rapidez con la que la empresa puede responder a las oportunidades, gestionar los riesgos y ejecutar su plan de negocio. El objetivo debe ser establecer un marco de gobernanza que ofrezca la protección adecuada sin dificultar innecesariamente la gestión del negocio.
Proteger la inversión sin restringir el negocio
Uno de los aspectos más delicados de negociar una operación transfronteriza es equilibrar la necesidad de proteger una inversión con la necesidad de dar al negocio margen suficiente para crecer. En las alianzas industriales y tecnológicas, esto puede ser especialmente sensible.
Tecnología, propiedad intelectual y aportación local
Una empresa internacional que aporta tecnología, propiedad intelectual o know-how especializado puede estar preocupada por cómo se utilizarán esos activos. Puede querer derechos de aprobación sobre los acuerdos de licencia, las modificaciones técnicas o la transferencia de información confidencial. Un socio saudí, por su parte, puede haber invertido capital, desarrollado relaciones con clientes, aportado infraestructura y asumido la responsabilidad de implantar el negocio en el mercado local. Esperará, con razón, una participación real en las decisiones que afectan a su inversión y a su posición a largo plazo.
Me encontré con estas consideraciones en varias alianzas en los ámbitos de la fabricación, la ingeniería, la automatización industrial y otras actividades relacionadas con la tecnología. Las conversaciones no giraban solo en torno a quién sería el propietario de la empresa. También abordaban el alcance de la transferencia de tecnología, el desarrollo de capacidades locales, las responsabilidades de cada accionista y el rumbo futuro del negocio. Ambas partes tienen intereses legítimos. El reto es traducir esos intereses en acuerdos prácticos.
Cómo proteger a ambas partes en la práctica
Por ejemplo, determinadas decisiones pueden requerir la aprobación conjunta, mientras que las cuestiones operativas del día a día pueden delegarse en la dirección dentro de un presupuesto y un plan de negocio acordados. La protección de la propiedad intelectual también puede definirse con claridad sin impedir que el negocio local lleve a cabo las actividades acordadas. La clave es proteger lo que es esencial para cada parte sin imponer restricciones innecesarias al negocio.
¿Cuándo conviene ceder y cuándo mantenerse firme?
Una de las habilidades más importantes en el M&A transfronterizo es saber distinguir entre las cuestiones en las que cabe ceder y las que son fundamentales para la lógica de la inversión. Un inversor puede ser flexible en cuanto al calendario de determinados compromisos, la composición de la dirección o la introducción de nuevos procedimientos de reporting. Estas cuestiones pueden resolverse a menudo mediante acuerdos por fases, responsabilidades claras u objetivos de desempeño pactados.
Sin embargo, ceder en la protección de la propiedad intelectual crítica, en la capacidad de supervisar el capital invertido o en derechos de decisión esenciales puede socavar las propias razones por las que se entró en la operación.
La perspectiva del socio local
El mismo principio se aplica a los socios locales. Pueden estar dispuestos a aceptar determinados estándares internacionales de reporting o controles técnicos, pero no deben perder de vista su papel legítimo en las decisiones que afectan al negocio que están ayudando a implantar y desarrollar.
En mi experiencia, las negociaciones exitosas no son necesariamente aquellas en las que una parte consigue todo lo que pedía al principio. Son aquellas en las que ambas partes entienden qué es esencial, dónde cabe flexibilidad y qué concesiones permitirán que el negocio avance. El objetivo no es ganar cada punto de la negociación, ni llegar a un acuerdo a cualquier precio. Se trata de proteger los intereses esenciales de ambas partes y, al mismo tiempo, crear una estructura que permita al negocio tener éxito.
¿Qué ocurre cuando los accionistas no se ponen de acuerdo?
Es una pregunta que debe abordarse antes de que la relación atraviese dificultades. En una joint venture, los desacuerdos no son necesariamente una señal de que la alianza esté fracasando. Las diferencias sobre prioridades de inversión, planes de expansión o asignación de recursos son normales, sobre todo cuando los accionistas tienen objetivos estratégicos distintos. El problema surge cuando los mecanismos de gobernanza no ofrecen una vía viable para resolver esos desacuerdos.
¿Qué es un bloqueo societario (deadlock) en una joint venture?
Puede producirse un bloqueo cuando los accionistas no logran ponerse de acuerdo sobre una decisión que requiere su aprobación conjunta. Si la cuestión afecta a un presupuesto importante, a una inversión relevante o al nombramiento de directivos clave, las consecuencias pueden ser significativas.
Resolver los desacuerdos y planificar la salida
Por ello, las partes deben acordar de antemano cómo se escalarán y resolverán los desacuerdos. Esto puede incluir conversaciones entre altos directivos, la elevación del asunto a los accionistas, la mediación u otros mecanismos acordados. También deben contemplar las circunstancias en las que una de las partes podría querer vender su participación, si el otro accionista tiene derecho a adquirirla y cómo se valoraría y ejecutaría una salida.
Tras haber participado no solo en la constitución de alianzas, sino también en reestructuraciones y cambios de propiedad posteriores, he comprobado por qué importan estos mecanismos. Una estructura que funciona al principio de una relación puede volverse menos adecuada a medida que el negocio se desarrolla, cambian las condiciones del mercado o evolucionan las prioridades de los accionistas. Un marco de salida claro no supone, por tanto, esperar que la alianza fracase. Forma parte de una planificación responsable.
La gobernanza debe evolucionar con el negocio
Una estructura de gobernanza acordada al inicio de una operación puede no seguir siendo adecuada indefinidamente. Una joint venture de nueva creación puede requerir al principio una implicación estrecha de los accionistas, sobre todo mientras pone en marcha sus operaciones, contrata a su equipo directivo y desarrolla su cartera de clientes. Sin embargo, a medida que el negocio madura, una intervención excesiva de los accionistas puede ralentizar la toma de decisiones y limitar la capacidad de la dirección para responder al mercado.
Cómo puede evolucionar la gobernanza de una joint venture
Las partes deben plantearse cómo pueden evolucionar las responsabilidades y las facultades de decisión a medida que se desarrolla el negocio. Esto podría incluir delegar más autoridad en la dirección, revisar la composición del consejo a medida que el negocio crece o replantear los mecanismos de financiación y aprobación cuando la empresa entra en una nueva fase de crecimiento.
Lo importante es evitar tratar la gobernanza como algo que se acuerda una vez y nunca se revisa. Debe acompañar el desarrollo de la empresa sin dejar de proteger los intereses de los accionistas.
La propiedad es el punto de partida, no la respuesta
Las adquisiciones y joint ventures transfronterizas pueden reunir capacidades complementarias, capital, tecnología y acceso a mercados. Pero la estructura de propiedad, por sí sola, no determina si la alianza funcionará.
Las partes deben ponerse de acuerdo no solo en qué parte del negocio poseerá cada una, sino también en cómo se tomarán las decisiones, cómo se protegerán sus respectivos intereses y cómo se gestionarán los desacuerdos.
Estas conversaciones pueden llevar tiempo y, a veces, resultar incómodas. Pero abordarlas pronto es mucho mejor que descubrir diferencias fundamentales una vez constituido el negocio y comprometidos recursos considerables.
En última instancia, una alianza de éxito no es aquella en la que un accionista se sale con la suya en todas las cuestiones. Es aquella en la que ambas partes entienden sus derechos y responsabilidades, confían en los mecanismos de gobernanza y siguen comprometidas con construir un negocio que cree valor para todos los implicados.
En el tercer y último artículo de esta serie abordaré lo que ocurre después del cierre de la operación: por qué la integración, las relaciones y la ejecución determinan a menudo si el valor previsto en la firma se materializa realmente.
Preguntas frecuentes
¿Qué diferencia hay entre propiedad y control en una joint venture?
La propiedad determina la participación económica, incluido el derecho a los beneficios y la exposición a las pérdidas, mientras que el control depende de los derechos asociados a las acciones, de los mecanismos de gobernanza y de la forma en que se toman las decisiones.
Una estructura bien diseñada refleja las aportaciones, las responsabilidades y los intereses legítimos de ambas partes, en lugar de basarse únicamente en los porcentajes de propiedad.
¿Una joint venture al 50:50 significa igualdad de control?
No automáticamente. La igualdad en la propiedad puede aportar una sensación de equilibrio, pero no resuelve la cuestión del control.
Si las partes no han acordado de antemano cómo se adoptarán las decisiones importantes, una estructura al 50:50 puede complicar la toma de decisiones y aumentar el riesgo de bloqueo.
¿Qué decisiones deben requerir la aprobación de ambos socios en una joint venture?
Normalmente, las decisiones que más importan para la inversión de cada parte: presupuestos anuales y planes de negocio, nombramientos de la alta dirección, inversiones de capital relevantes y financiación, endeudamiento y garantías, cambios de estrategia, propiedad intelectual, y operaciones vinculadas y repartos a los accionistas.
Estas materias suelen recogerse en el pacto de socios, mientras que las cuestiones operativas del día a día pueden delegarse en la dirección dentro de un presupuesto y un plan de negocio acordados, de modo que la inversión queda protegida sin dificultar la gestión del negocio.
¿Cómo se resuelve un bloqueo en una joint venture?
Acordando de antemano cómo se escalarán y resolverán los desacuerdos, por ejemplo mediante conversaciones entre altos directivos, la elevación del asunto a los accionistas o la mediación.
Las partes también deben acordar cuándo puede una de ellas vender su participación, si la otra tiene derecho a adquirirla y cómo se valoraría y ejecutaría una salida.
¿Debe cambiar la gobernanza de una joint venture a medida que crece el negocio?
Sí. Una estructura de gobernanza acordada al inicio de una operación puede dejar de ser adecuada a medida que el negocio madura.
Esto puede implicar delegar más autoridad en la dirección, revisar la composición del consejo o replantear los mecanismos de financiación y aprobación cuando la empresa entra en una nueva fase de crecimiento.
Autor | Ghassan Khalil Asesor de M&A de ONEtoONE Corporate Finance
Ghassan Khalil es asesor de M&A en ONEtoONE Corporate Finance en Arabia Saudí.
Es banquero de inversión con más de 25 años de experiencia en finanzas corporativas, M&A, mercados de capitales y private equity, incluidas joint ventures, reestructuraciones y la ejecución de operaciones de ECM, DCM y salidas a bolsa (IPO).
Tras haber asesorado a clientes de primer nivel en toda la región MENA, incluidas empresas japonesas que buscaban entrar o expandirse en Arabia Saudí, está especializado en M&A transfronterizo, joint ventures y operaciones de mercados de capitales en la región MENA.
Sobre ONEtoONE Corporate Finance
ONEtoONE Corporate Finance es una red de asesoramiento en M&A especializada en fusiones y adquisiciones de empresas del mid-market. Con presencia en más de 50 países, acompañamos a empresarios y directivos en las decisiones corporativas más importantes de su carrera.