

I metodi di valutazione aziendale sono tecniche finanziarie che stimano il range di valore di un’azienda a partire dalla sua capacità di generare cassa, dai prezzi pagati per aziende comparabili o dal suo patrimonio.
Stai pensando di vendere la tua azienda? Parla con un advisor M&A e scopri quanto vale.
Sapere quanto vale la tua azienda è il primo passo di qualsiasi vendita, ma serve anche a capire la tua posizione sul mercato e a individuare le leve che creano valore. Secondo l’esperienza di ONEtoONE nelle operazioni mid-market, l’idea che un imprenditore ha del valore della propria azienda e il valore che le attribuisce un acquirente sono spesso molto distanti. Per il fondatore l’azienda è l’opera di una vita; l’acquirente la valuta senza coinvolgimento emotivo e si chiede come recupererà quanto paga.
Quali fattori determinano quanto vale un'azienda?
Il valore di un’azienda dipende da quanto utile può generare in futuro, corretto per il rischio di non ottenerlo, e da fattori come il tipo di acquirente, il momento di mercato, la situazione del venditore e la qualità delle informazioni.
- Redditività e rischio: gli acquirenti valutano la capacità di generare cassa e la sua stabilità; la fedeltà dei clienti aggiunge molto valore, anche se è difficile da misurare.
- Tipo di acquirente: un investitore finanziario cerca un rendimento in un orizzonte definito; un acquirente industriale può pagare sinergie, quote di mercato o una nuova linea di business.
- Circostanze personali: una vendita forzata obbliga ad accettare offerte peggiori; più tempo c’è per vendere, migliore tende a essere il prezzo.
- Contesto di mercato: se i multipli delle operazioni del settore sono alti, la tua azienda vale di più, anche se non è quotata.
- Qualità delle informazioni: senza dati finanziari storici affidabili, qualsiasi metodo perde precisione.
Quali sono i principali metodi di valutazione aziendale?
I principali metodi di valutazione aziendale sono quattro: l’attualizzazione dei flussi di cassa (DCF, o metodo finanziario), i multipli di transazioni comparabili, i multipli di società quotate e i metodi patrimoniali; nella prassi italiana sono diffusi anche il metodo reddituale e il metodo misto.
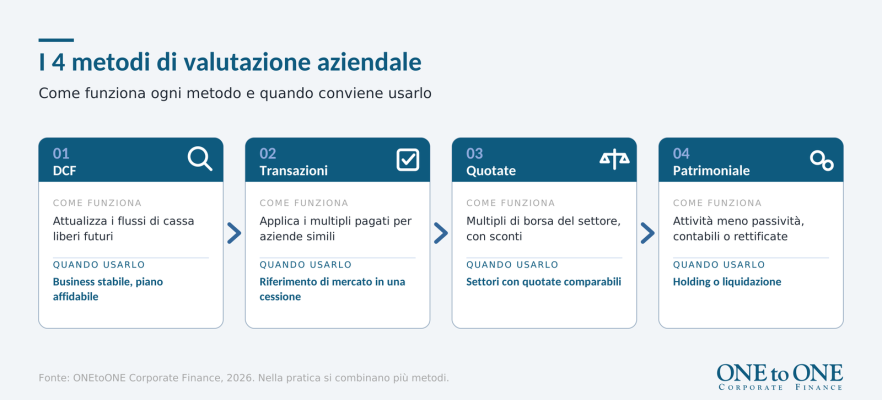
Tabella riassuntiva: i 4 metodi di valutazione aziendale
| Metodo | Como funziona | Cuando usarlo |
|---|---|---|
| Attualizzazione dei flussi di cassa (DCF) | Riporta a oggi i flussi di cassa liberi futuri con un tasso che riflette il rischio | Business stabile con un piano industriale affidabile |
| Multipli di transazioni comparabili | Applica all’EBITDA il multiplo pagato in acquisizioni di aziende simili | Come riferimento di mercato in una cessione |
| Multipli di società quotate | Applica i multipli di borsa del settore, con sconti per dimensione e liquidità | Settori con quotate davvero comparabili |
| Metodi patrimoniali | Attività meno passività, a valori contabili o rettificati | Holding, società immobiliari o liquidazione |
Come si applica ogni metodo di valutazione?
Ogni metodo risponde a una domanda diversa: per questo nella pratica se ne combinano più d’uno e si presenta un range di valore.
1. Attualizzazione dei flussi di cassa (DCF)
Si proiettano i flussi di cassa liberi dei prossimi cinque-dieci anni, si calcola un valore terminale e si attualizza tutto con un tasso che riflette il rischio. Il grande vantaggio è che misura la capacità reddituale futura; lo svantaggio, che richiede molte ipotesi.
2. Multipli di transazioni comparabili
Analizza il prezzo pagato in operazioni precedenti per aziende simili: imprese analoghe dovrebbero essere cedute a multipli analoghi. È il metodo più usato perché rapido, ma se applicato male può allontanarsi dalla realtà. Evita comparabili con fatturato o utili inferiori alla metà di quelli dell’azienda target. Approfondisci con il nostro articolo sul metodo dei multipli.
3. Multipli di società quotate
Le principe est le même, avec les multiples auxquels se traitent en Bourse les sociétés du secteur. Les données sont publiques, mais il faut appliquer des décotes, car les sociétés cotées sont généralement plus grandes et plus liquides qu’une PME.
4. Metodi patrimoniali e metodo misto
I metodi patrimoniali partono dal bilancio: attività meno passività. Sono utili per holding o società in liquidazione, ma non colgono la capacità di generare utili. Il metodo misto corregge questo limite aggiungendo al patrimonio una stima dell’avviamento basata sul reddito.
Stai pensando di vendere la tua azienda?
Parla con un advisor M&A: scopri quanto vale la tua azienda
Come valutare la mia azienda passo dopo passo?
Per valutare un’azienda si raccolgono e normalizzano i dati finanziari, si proietta un piano industriale, si applicano almeno due metodi e si riconciliano i risultati in un range di valore.
- Raccogli le informazioni: bilanci degli ultimi tre-cinque anni e dettaglio di debiti, liquidità e circolante.
- Normalizza l’EBITDA: elimina le partite straordinarie e riporta a valori di mercato i compensi dei soci.
- Proietta il piano industriale: ricavi, margini e investimenti coerenti con lo storico.
- Applica il DCF e i multipli: e spiega le differenze tra i due.
- Passa all’equity value: sottrai la posizione finanziaria netta (enterprise value e equity value).
Esempio illustrativo: un’azienda con un EBITDA normalizzato di 2 milioni di euro, valutata a 8 volte, avrebbe un enterprise value di 16 milioni. Con 5 milioni di posizione finanziaria netta, l’equity value sarebbe di 11 milioni. Il multiplo reale dipende da settore, dimensione e rischio di ciascuna azienda.
Conclusione
Nessun metodo di valutazione è perfetto da solo. Una buona valutazione ne combina diversi, si basa su dati affidabili e sulla conoscenza del settore e dà al venditore argomenti per negoziare invece di aspettative. Scopri il nostro servizio di valutazione d’azienda.
Domande frequenti
Qual è il miglior metodo per valutare un'azienda?
Non esiste un metodo migliore in assoluto: per un’azienda in funzionamento si combinano di solito il DCF e i multipli di transazioni comparabili, presentando un range di valore.
I metodi patrimoniali sono adatti solo a holding o società in liquidazione.
Quante volte l'EBITDA vale un'azienda?
Non esiste un multiplo unico: dipende da settore, dimensione, crescita, redditività, rischio e tipo di acquirente.
Secondo l’esperienza di ONEtoONE, mettere in competizione acquirenti finanziari e industriali è una delle leve che più alzano il multiplo finale.
Perché una valutazione dà un range e non una cifra esatta?
Perché ogni metodo parte da ipotesi diverse e il valore dipende da chi compra e perché.
Il prezzo finale si fissa nella negoziazione, in base alla concorrenza tra acquirenti, alle sinergie e alle condizioni di pagamento.
Cos'è l'EBITDA normalizzato?
È il margine operativo lordo depurato dalle partite straordinarie, che riflette la redditività reale e ripetibile dell’azienda.
È la base a cui si applicano i multipli; una rettifica tipica è riportare i compensi dei soci a valori di mercato.
Il valore dell'azienda è ciò che riceve il socio?
No. Il socio riceve l’equity value, cioè l’enterprise value meno la posizione finanziaria netta.
Lo spieghiamo nell’articolo su enterprise value e equity value.
Chi è ONEtoONE Corporate Finance
ONEtoONE Corporate Finance è una rete di consulenza M&A specializzata in fusioni e acquisizioni per le aziende del mid-market. Presenti in oltre 50 Paesi, affianchiamo imprenditori e manager nelle decisioni aziendali più importanti della loro carriera.