

O valor da empresa (enterprise value ou EV) é o que vale o negócio no seu conjunto, independentemente da forma como é financiado; o valor das ações (equity value) é a parte que cabe aos acionistas depois de subtraída a dívida financeira líquida. A fórmula é simples: valor das ações = valor da empresa − dívida financeira líquida.
Está a pensar vender a sua empresa? Fale com um assessor de M&A e descubra quanto vale.
Quando criamos uma empresa, dedicamos-lhe toda a nossa energia, o que pode levar-nos a errar na estimativa do seu valor. Segundo a experiência da ONEtoONE em operações de mid-market, muitos empresários confundem o valor com a faturação, com o preço e até com o valor das suas ações. Os compradores, pelo contrário, aplicam metodologias técnicas e subtraem a dívida antes de falar de preço.
Qual é a diferença entre enterprise value e equity value?
O enterprise value mede o negócio completo para todos os que o financiam, acionistas e credores; o equity value mede apenas a parte dos acionistas, depois de descontada a dívida financeira líquida.
Tabela-resumo: valor da empresa e valor das ações
| Conceito | Valor da empresa (enterprise value) | Valor das ações (equity value) |
|---|---|---|
| O que mede | O negócio no seu conjunto | A participação dos acionistas |
| A quem pertence | A acionistas e credores | Apenas aos acionistas |
| Como se calcula | DCF ou múltiplo × EBITDA | Valor da empresa − dívida financeira líquida |
| A dívida afeta-o? | Não | Sim: mais dívida, menos valor para o acionista |
| Múltiplo habitual | EV/EBITDA, EV/vendas | PER (preço/lucro) |
| Numa venda | O preço do negócio | O que o vendedor recebe realmente |
Para estimar o valor do negócio, consulte os métodos de avaliação de empresas.
Como calcular o valor das ações de uma empresa?
O valor das ações calcula-se subtraindo ao valor da empresa a dívida financeira líquida, ou seja, toda a dívida que paga juros menos a caixa disponível.
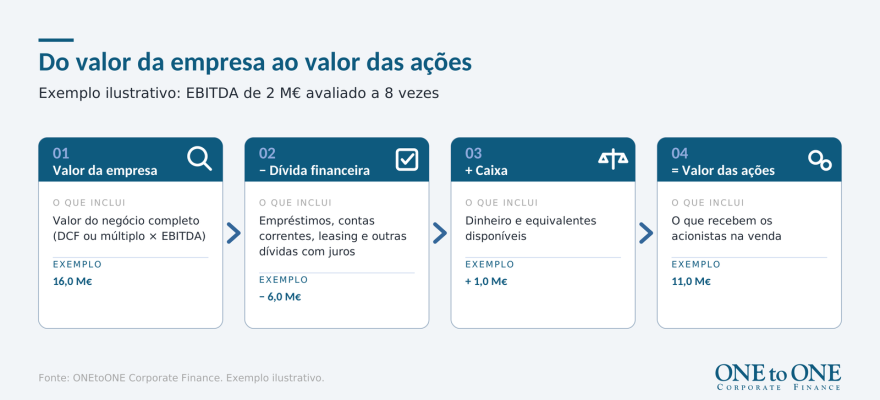
- Calcule o valor da empresa: por desconto de fluxos de caixa ou aplicando um múltiplo ao EBITDA.
- Subtraia a dívida financeira: empréstimos, contas correntes, leasing e outras dívidas com juros.
- Some a caixa: o dinheiro disponível reduz a dívida líquida.
- Ajuste as rubricas equiparáveis a dívida: como dividendos aprovados e não pagos.
Exemplo ilustrativo: uma empresa com um EBITDA de 2 milhões de euros, avaliada a 8 vezes, tem um valor de empresa de 16 milhões. Com 6 milhões de dívida financeira e 1 milhão em caixa, a dívida líquida é de 5 milhões e o valor das ações de 11 milhões.
É como vender uma casa por 500.000 euros com um crédito à habitação de 300.000 por pagar: o proprietário recebe apenas 200.000.
Está a pensar vender a sua empresa?
Fale com um assessor de M&A e descubra quanto vale a sua empresa.
Porque é que a faturação não é igual ao valor de uma empresa?
Porque o valor depende dos lucros e da caixa que o negócio gera, não de quanto vende: uma empresa com muita faturação, margens baixas e muita dívida pode valer muito pouco.
Um caso real: 30 milhões de faturação e muito pouco valor
Um cliente da ONEtoONE do setor da eletrónica pagava aos fornecedores 90 dias antes de receber a mercadoria e recebia de um grande retalhista a 120 dias: tinha de financiar 210 dias de stock. Faturava 30 milhões de euros, mas ganhava apenas 200.000 antes de impostos e acumulava 14 milhões de dívida bancária. Os donos achavam que a empresa valia muito pela faturação; perceberam quando chegaram as ofertas.
O que analisa um comprador para fixar o preço das ações?
- EBITDA e margens: a base do valor da empresa.
- Conversão em caixa: quanto do EBITDA se transforma em caixa.
- Dívida financeira líquida: o que será subtraído ao preço.
- Fundo de maneio: o que exige o ciclo de recebimentos e pagamentos.
- Risco: concentração de clientes e dependência do dono.
As ações de uma empresa podem valer zero ou ter valor negativo?
Sim. Se a dívida financeira líquida superar o valor da empresa, o valor das ações é negativo e, numa venda, os acionistas não receberiam nada.
Uma empresa que vale 10 milhões de euros com 12 milhões de dívida tem um valor das ações de −2 milhões: seria vendida por um euro e os credores teriam de aceitar um perdão de dívida. Ainda assim, a dívida nem sempre é má: bem utilizada, financia investimentos que aumentam o valor da empresa no futuro.
Como aumentar o valor das ações antes de vender a empresa?
Há duas alavancas para aumentar o valor das ações: elevar o valor da empresa, com mais EBITDA recorrente e menos risco, e reduzir a dívida financeira líquida antes da venda.
- Melhore o EBITDA recorrente: preços, margens e custos não essenciais.
- Otimize o fundo de maneio: receber mais cedo e reduzir stocks liberta caixa.
- Reduza riscos: menos dependência do dono e de poucos clientes.
- Organize a informação financeira: uma dívida líquida bem documentada evita ajustamentos de preço na due diligence.
Conheça a nossa assessoria sell-side e as operações concluídas pela ONEtoONE.z
Conclusão
O valor de uma empresa é o valor da soma das suas partes; o valor das ações é o que fica para os acionistas depois de pagar a dívida. Perceber a diferença antes de ir ao mercado evita expectativas irrealistas e permite negociar o preço, e a dívida líquida, com argumentos sólidos.
Perguntas frequentes
Qual é a diferença entre enterprise value e equity value?
O enterprise value é o valor do negócio completo para acionistas e credores; o equity value cabe apenas aos acionistas, depois de subtraída a dívida financeira líquida.
Duas empresas com o mesmo enterprise value podem ter equity values muito diferentes consoante a sua dívida.
Como se calcula o valor das ações de uma empresa?
Calcula-se como o valor da empresa menos a dívida financeira líquida, ou seja, a dívida com juros menos a caixa.
Primeiro estima-se o valor da empresa e depois subtrai-se a dívida líquida.
O equity value pode ser maior do que o enterprise value?
Sim. Quando a empresa tem mais caixa do que dívida financeira, o valor das ações supera o valor da empresa.
Numa venda, essa caixa líquida soma-se ao preço que os acionistas recebem.
O que é a dívida financeira líquida?
É a soma das dívidas que pagam juros (empréstimos, contas correntes, leasing) menos a caixa e os equivalentes disponíveis.
A definição exata, incluindo as rubricas equiparáveis a dívida, negoceia-se no contrato de compra e venda.
Que múltiplo se usa com cada valor?
Com o valor da empresa usam-se múltiplos como EV/EBITDA; com o valor das ações, múltiplos como o PER.
Apresentar um resultado EV/EBITDA como preço das ações é um erro frequente: falta subtrair a dívida líquida.
Sobre a ONEtoONE Corporate Finance
A ONEtoONE Corporate Finance é uma rede de assessoria em M&A especializada em fusões e aquisições para empresas do mid-market. Com presença em mais de 50 países, acompanhamos proprietários de empresas e gestores nas decisões empresariais mais importantes da sua carreira.