
La fuga de valor en la venta de una empresa es la diferencia entre el precio teórico que resulta de aplicar un múltiplo al EBITDA y el efectivo que el vendedor recibe realmente al cierre, causada por decisiones evitables durante el proceso de venta, no por un EBITDA insuficiente.
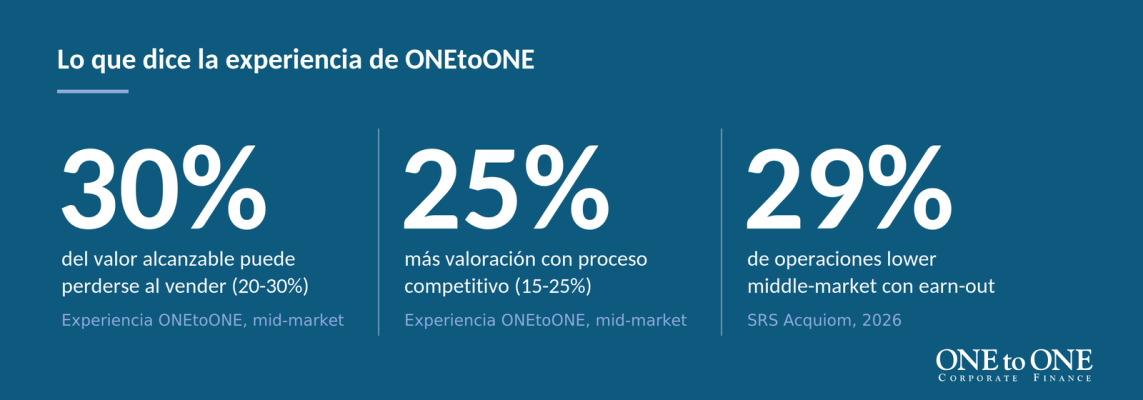
La mayoría de los propietarios da por hecho que el precio que recibirá por su empresa lo determinan su EBITDA y un múltiplo. En realidad, esa cifra principal es solo una de la docena de palancas que deciden cuánto efectivo llega de verdad a la cuenta del vendedor. Según la experiencia de ONEtoONE Corporate Finance en el asesoramiento de operaciones del mid-market, los propietarios ceden habitualmente entre el 20% y el 30% del valor alcanzable de su empresa. Y no por negociar mal, sino por no saber qué era negociable.
¿Dónde se pierde el valor al vender una empresa?
El valor se pierde en seis puntos concretos del proceso de venta, no en uno solo: el universo de compradores, el relato de la compañía, los ajustes técnicos de circulante y deuda neta, los earn-outs, la fiscalidad y las garantías sin asegurar.
La diferencia entre el precio de salida y el efectivo que el vendedor acaba recibiendo se genera en varios puntos a la vez, no en una sola negociación. Cada uno de estos puntos puede pasar inadvertido si no se prepara con antelación, porque casi todos se presentan como detalles «técnicos» del acuerdo en lugar de como decisiones de valor.
- Universo de compradores: una única conversación bilateral casi siempre infravalora el activo frente a un proceso competitivo.
- Relato (narrative): la misma empresa, contada de dos formas distintas, atrae múltiplos radicalmente diferentes.
- Working capital peg y definiciones de deuda neta: ajustes técnicos que restan millones al precio principal de forma silenciosa.
- Earn-outs: condiciones que el vendedor no puede controlar después del cierre.
- Estructuración fiscal: no optimizada antes de la firma.
- Garantías e indemnizaciones (warranty & indemnity): exposición que se deja sin asegurar.
Tabla-resumen: las 6 fugas de valor
Fuga | Qué implica | Cómo mitigarla |
Universo de compradores | Un solo comprador negocia sin presión competitiva | Construir un proceso competitivo con compradores internacionales cualificados |
Relato de la empresa | El mismo negocio, mal contado, reduce el múltiplo | Preparar un equity story sólido antes de salir al mercado |
Working capital peg / deuda neta | Ajustes «técnicos» transfieren caja del vendedor al comprador | Modelizar estas mecánicas meses antes de abrir el data room |
Earn-outs | Contraprestación condicionada a métricas que controla el comprador | Negociar métricas objetivas y verificables por el vendedor |
Estructuración fiscal | Impacto fiscal no optimizado antes de firmar | Planificar la fiscalidad de la operación con antelación |
Garantías e indemnizaciones | Exposición del vendedor tras el cierre sin cobertura | Evaluar un seguro de warranty & indemnity (W&I) |
Estas seis fugas rara vez actúan de forma aislada: normalmente se combinan, y su efecto conjunto es lo que explica ese 20-30% de valor perdido. Este dato procede de la experiencia de ONEtoONE en el acompañamiento de operaciones mid-market, no de una única variable.
¿Cuáles son los tres mayores puntos de fuga?
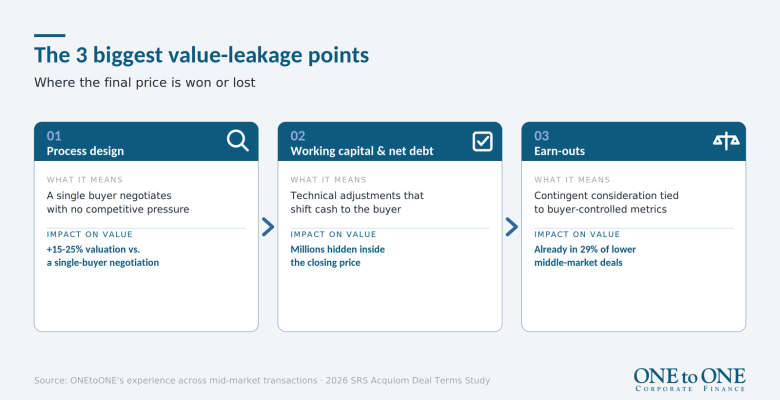
Los tres puntos de fuga con mayor impacto son el diseño del proceso de venta, el circulante (working capital) y la deuda neta, y los earn-outs con contraprestación contingente.
1. El diseño del proceso de venta
Un proceso de venta (sell-side) bien gestionado y competitivo eleva la valoración entre un 15% y un 25% frente a una negociación con un solo comprador, según la experiencia de ONEtoONE en sus operaciones mid-market. Identificar, cualificar e involucrar al universo internacional de compradores adecuado es la actividad de mayor rentabilidad en cualquier venta: el mejor comprador rara vez es el más cercano.
2. El circulante (working capital) y la deuda neta
El circulante y la deuda neta suelen presentarse como algo «técnico», y ahí está justamente el problema. Un nivel de circulante (working capital peg) fijado un diez por ciento por encima de lo debido transfiere efectivo del vendedor al comprador en el cierre, a menudo de forma invisible. El propietario debería modelizar estos mecanismos meses antes de que ningún comprador vea el data room.
3. Los earn-outs y la contraprestación contingente
Los earn-outs están en aumento: según el 2026 SRS Acquiom Deal Terms Study, aparecen en el 29% de las operaciones del lower middle-market (hasta 50 millones de dólares) y en el 35% de las operaciones más pequeñas (hasta 25 millones de dólares), frente al 19% registrado en 2014. Los vendedores que aceptan métricas laxas y controladas por el comprador rara vez cobran lo prometido.
¿Qué puede hacer el propietario para evitar perder valor?
La fuga de valor se puede evitar, pero solo con preparación. Tres pasos marcan la mayor diferencia.
- Empezar el trabajo de preparación entre 12 y 18 meses antes de la venta, no tres.
- Construir un universo internacional y competitivo de compradores: el mejor comprador rara vez es el más cercano.
- Contar con asesores que negocien cada cláusula del acuerdo, no solo el múltiplo.
Conclusión
El precio que figura en el term sheet no es el precio que se recibe. Los propietarios que lo entienden pronto, y que diseñan un proceso orientado a proteger el valor que ya han creado, superan de forma sistemática a sus homólogos por márgenes lo bastante amplios como para financiar el siguiente capítulo de su vida.
Preguntas frecuentes sobre la venta de una empresa
¿Cuánto valor pierden los propietarios al vender su empresa?
Los propietarios ceden habitualmente entre el 20% y el 30% del valor alcanzable de su empresa, según la experiencia de ONEtoONE en operaciones mid-market.
La causa no suele ser una negociación torpe, sino desconocer qué elementos del acuerdo eran negociables: proceso, working capital, earn-outs, fiscalidad y garantías.
¿Qué es el working capital peg (nivel de circulante) en la venta de una empresa?
El working capital peg es el nivel de circulante que se fija como referencia en el contrato de compraventa; si el circulante real al cierre queda por debajo, el precio se ajusta a la baja.
Un peg fijado solo un 10% por encima de lo debido puede transferir efectivo del vendedor al comprador de forma silenciosa, por lo que conviene modelizarlo meses antes de abrir el data room.
¿Qué es un earn-out y por qué es un riesgo para el vendedor?
Un earn-out es una parte del precio de venta que se paga más adelante, condicionada a que la empresa cumpla determinados objetivos tras el cierre.
Es un riesgo porque, según el 2026 SRS Acquiom Deal Terms Study, aparece ya en el 29% de las operaciones del lower middle-market, y los vendedores que aceptan métricas controladas por el comprador rara vez cobran la totalidad de lo prometido.
¿Cuánto aumenta el valor un proceso de venta competitivo frente a vender a un solo comprador?
Según la experiencia de ONEtoONE, un proceso de venta competitivo bien gestionado eleva la valoración entre un 15% y un 25% frente a una negociación bilateral con un único comprador.
La razón es la presión competitiva: varios compradores cualificados compitiendo por el activo mejoran tanto el precio como los términos del acuerdo.
¿Cuándo hay que empezar a preparar la venta de una empresa?
Lo recomendable es empezar el trabajo de preparación entre 12 y 18 meses antes de la venta, no tres.
Ese margen permite modelizar el circulante y la deuda neta, construir el relato de la compañía y preparar un universo de compradores competitivo antes de que nadie vea el data room.
Sobre ONEtoONE
Tanto si planea vender su empresa, adquirir una compañía o explorar oportunidades estratégicas, ONEtoONE Corporate Finance le ofrece apoyo experto durante todo el proceso. Nuestra red global, nuestro conocimiento sectorial y nuestro enfoque basado en la tecnología ayudan a los clientes a lograr resultados exitosos en todo el mundo. Contacte con nosotros para hablar de sus planes de forma confidencial.